


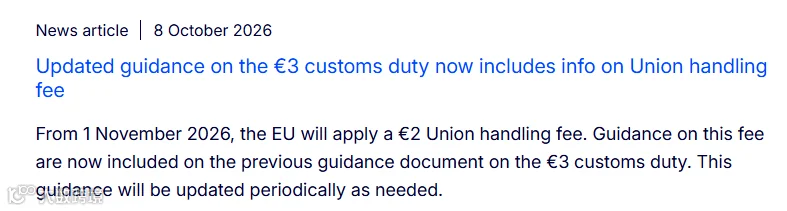
2026年以来,欧盟针对低价值电商进口商品连续调整海关制度。继7月1日取消150欧元以下关税豁免并实施临时固定关税后,欧盟委员会于10月8日进一步明确:自2026年11月1日起,欧盟将实施每个货项2欧元的欧盟处理费。
对于主要依靠中国直发、低客单价及多SKU组合销售的跨境卖家而言,这意味着在原有物流报价基础上,需重新核算关税、处理费、平台责任及合规带来的综合成本。
01 新增费用详解:欧盟处理费
根据欧盟新版《海关法典》,欧盟海关将对通过远程销售方式进入欧盟、并申请放行进入自由流通的相关商品,征收固定金额的欧盟处理费。
本次规则的三个重点
实施时间:2026年11月1日起
费用标准:每个货项2欧元
适用范围:通过远程销售方式进入欧盟,并申请放行进入自由流通的相关商品
该费用主要用于覆盖海关在数据检查、风险分析、信息系统建设以及文件和实物查验等环节产生的成本。

02 概念辨析:2欧元处理费 vs 3欧元关税
二者并非同一笔费用,其适用依据和征收目的均不相同。
3欧元临时关税:自2026年7月1日起实施,作为取消150欧元以下商品关税豁免后的过渡安排。现阶段按照符合相同关税分类和原产地等条件的货项计算,而非按包裹统一收取。
2欧元欧盟处理费:自2026年11月1日起实施,用于覆盖海关处理远程销售商品时产生的数据检查、风险分析、基础设施和查验成本。
因此,符合条件的低价值直邮商品可能同时涉及临时关税和欧盟处理费。卖家不能将“已支付3欧元关税”理解为已包含后续的2欧元处理费。
03 重点影响群体
① 以中国直邮欧洲为主的卖家
若大量订单以单个小包裹从欧盟以外地区直接寄给消费者,新处理费将直接增加订单成本。
② 客单价较低、利润空间有限的卖家
固定金额费用对低客单价商品影响显著。售价越低,固定费用在销售额中的占比越高。
③ 一个订单包含多个不同货项的卖家
费用按“货项”而非“包裹”计算。多品类组合销售需重新核算单票订单的实际成本。
④ 依赖低价包邮策略的卖家
若当前售价和包邮门槛未为新增成本预留空间,利润率将持续受到挤压。
04 对欧洲仓储和履约的影响
新规则并不强制所有卖家立即转向欧洲备货,但会改变直邮与本地备货之间的成本比较逻辑。
对于销量稳定、复购明确、退货率可控且利润空间充足的SKU,集中进口后在欧洲本地进行一件代发,可能更有利于摊薄单件头程及操作成本,同时提升配送时效和旺季履约稳定性。
对于销量不稳定、生命周期短或处于测试阶段的SKU,盲目备货可能导致库存积压、资金占用和跨国调拨压力。因此,卖家不应仅比较“2欧元费用”与“海外仓操作费”,而应评估完整履约链路的总成本。
特别提醒:欧盟法规规定,从“远程销售专用海关仓”放行的商品适用较低的欧盟处理费,但这不等于所有普通欧洲海外仓都会自动享受较低费率。具体适用条件需结合仓库性质、进口模式及后续实施规则判断。
05 卖家应对策略:四项重新核算
建议在11月1日之前,至少完成以下四项核算:
第一,重新核算单个订单的直邮总成本
除国际运费外,还应纳入关税、欧盟处理费、VAT、平台费用、清关服务费和异常处理成本。
第二,按SKU评估利润承受能力
避免只看整体店铺毛利,应识别哪些低价、低毛利或多货项组合SKU最容易受到固定费用冲击。
第三,比较直邮与欧洲本地履约
将头程、进口税费、仓内操作、一件代发、尾程配送、中转调拨和库存资金占用放入同一张成本表中综合比较。
第四,检查平台的费用传导方式
确认相关平台如何展示、代收或向卖家结算新增费用,避免仅依据旧物流报价制定售价。