


2026年1-8月,国内挖掘机总销量191,557台,同比上涨24.2%。其中内销94,619台(+17.4%);出口96,938台(+31.8%)。
值得注意的是,挖掘机出口总量正式超越内销。海外市场已取代国内市场,成为工程机械行业增长的核心引擎。
订单爆发背后,增量究竟源自哪些区域?哪些市场值得重点布局?

非洲:矿山驱动,增速领跑全球
非洲是本轮工程机械出口增速最快的板块,1-8月挖掘机相关出口金额同比增长47%。
矿产开发是第一驱动力。随着锂、金、铜、铁等矿产项目集中落地,中大挖设备需求旺盛。同时,非洲大陆自贸区推进以及各国城镇化、公路、水利基建的持续加码,使得该地区对进口设备的依赖度依然较高。
中东:基建愿景带来新机遇
中东地区基建热度持续走高,城市升级与能源配套项目陆续落地,带动工程机械采购需求旺盛。
在中东市场中,阿联酋地位特殊。其不仅自身基建需求庞大,更是辐射中东及东非的重要货物转口集散地,是国内工程机械企业不可忽视的战略节点。
依托迪拜2040城市规划,迪拜地铁扩建、海岛开发、新机场及商业地产等项目接连开工,持续释放挖掘机、装载机等工程设备需求。
市场逻辑辨析:非洲重“量”,中东重“质”
核心观点:非洲靠矿、中东靠城,两个市场底层逻辑截然不同。
非洲:“高弹性增量市场”
非洲市场增速领跑全球(+47%),驱动逻辑源于矿产开发与基建刚需。设备需求以中大挖为主,客户集中在矿山业主与工程总包方。该市场的核心壁垒在于服务能力与配件供应体系。
中东:“高溢价战略市场”
中东市场增速虽不及非洲,但单台均价与利润空间更高。需求由城市升级与能源配套拉动,且阿联酋作为转口枢纽,能放大单笔订单的辐射范围。该市场竞争焦点在于高端项目获取能力与品牌溢价能力。
前者拼的是“服务网络覆盖矿区”,后者拼的是“高端项目中标与品牌塑造”。由于产品结构、渠道结构及客户画像差异显著,企业不能采用同一套打法通吃两个市场。
制造企业出海策略建议
1. 先选战场,再配产品
非洲与中东需差异化对待:非洲主攻矿山,强调大吨位设备及耐用配件;中东走高端路线,更看重设备配置与品牌形象。进场前务必明确主攻市场,避免“整机出口后配件供应脱节”。
2. 服务网络先行
非洲矿区远离城市,设备停机损失巨大,必须将配件库和工程师部署至现场以获取长期订单;中东建议以阿联酋为据点,前置备件与团队,进而辐射周边国家。
3. 善用转口枢纽与本地化布局
利用阿联酋的天然转口优势,一港可辐射沙特、东非乃至南亚;在非洲则建议在南非、肯尼亚等地设点,以缓解售后距离远的痛点。
海外已成为增长主引擎,非洲与中东增长势能强劲且盈利空间可观。当前并非讨论“是否出海”,而是解决“如何高效进场”。早布局者占据市场份额,晚到者只能陷入价格战。
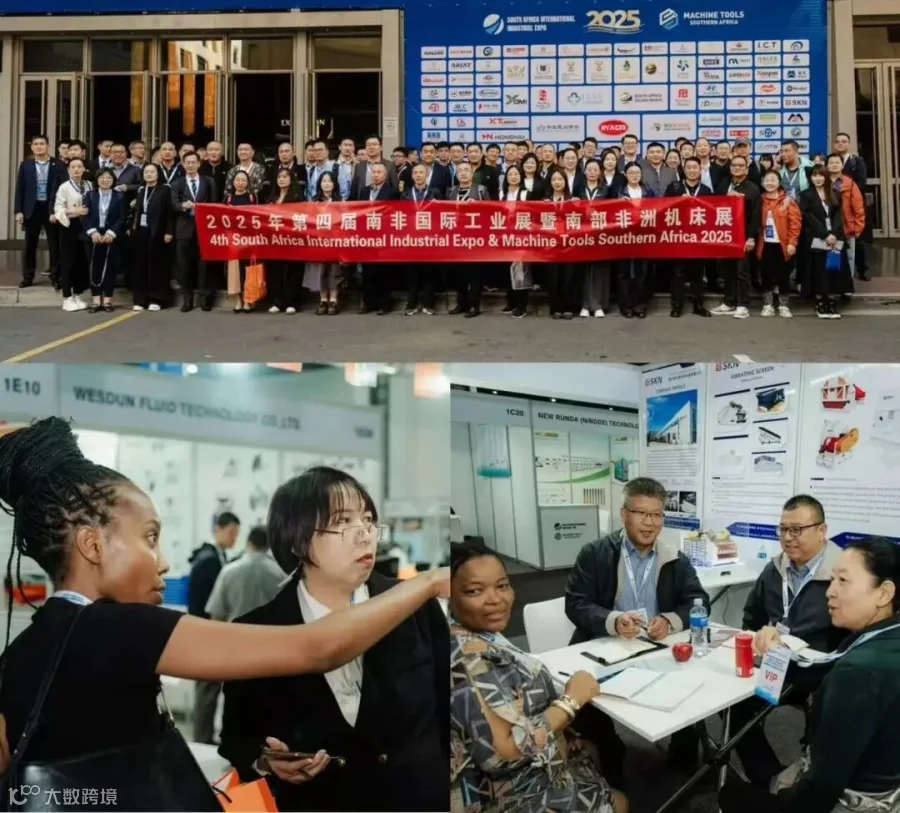
展会切入,高效出海
布局的第一步往往始于专业展会。聚焦非洲与中东市场多年的国际会展平台,通过举办南非国际工业展、肯尼亚国际工业展、阿联酋轮胎汽配展等活动,为工程机械企业提供高效触达通道。无论是验证市场、对接矿山业主与工程总包方,还是落地首批渠道与代理商,参加一场专业展会往往抵得上半年的地推投入。