


技术史表明,单位成本的降低往往释放被价格抑制的需求,而非单纯替代旧有场景。稳定币支付亦然:它既是跨境支付的补充路径,更让全球 14 亿缺乏银行服务的人群首次接入金融网络。
面对这一广阔的全球市场,核心问题在于:开展稳定币支付项目,究竟需要何种牌照?本文基于实操经验,梳理稳定币支付项目的合规持牌策略。
一、合规不等于持牌
尽管 MiCA CASP 或 MAS MPI 等高级牌照常被视为行业标杆,但对大多数早期项目而言,别人的终局不一定是自己的起点。在回答“如何合规”前,需明确三个前提:
业务形态匹配:稳定币支付并非单一赛道,收单、收款、加密卡、OTC、发行等对应完全不同的监管框架;
成本承受能力:MiCA CASP 等顶级牌照总投入百万美元起步,早期项目往往难以支撑;
资源就绪度:合规预算、团队配置及资金通道需同步到位,否则牌照无法落地。
这引出一个核心区分:合规体系(Compliance Posture)与合规牌照(Compliance License)是两回事。
前者包括 KYC 流程、AML 监控、Travel Rule 数据字段及可审计性,必须从产品架构第一天起内建,无可妥协;后者则应随业务规模递进。除非拥有充足资金或需直接服务高合规要求机构,否则对早期项目而言,合规决策是一个有约束条件的优化问题。
Posture 不能省,License 可以等。
二、合规持牌决策的五个维度
牌照获取时机取决于多维度的综合考量:
第一,业务形态。支付包含收单、跨境结算、加密卡等多种组合,监管框架各异。例如,B2B 跨境结算可能需 EMI/PI/MSO + MSB/S8R,而 B2C 加密卡需 Visa/Mastercard 主体资格。此外,稳定币支付通常伴随法币出入金,故持牌组合默认包含法币牌照。
第二,业务体量。关注年度交易量(TPV)和抽成率(Take Rate)。不同业务形态下,同等 TPV产生的收入差异巨大,直接影响合规成本分摊。
第三,合规成本。除申请费和律师费外,本地办公室、合规人员、董事实质审查、年度审计及合规科技栈等持续成本,往往是申请费的数倍。
第四,资金通道。持牌不等于能开户。需预先确认牌照对应的资金路径畅通,这是最易导致业务停滞的环节。
第五,时间窗口。MSB 需 3-4 个月,SRO 需 6-9 个月,MiCA CASP 需 12-18 个月。时间贯穿前四个维度,且存在硬性截止点,如 MiCA 过渡期于 2026 年 7 月 1 日到期。
"License 可以等"不意味着无限等待。结合时间轴,才能找准自身定位。
三、稳定币支付主流牌照速览
牌照档位越高,合作对手方范围越广,但年度合规成本呈数量级跳跃。以下为行业共识的“合规档位”:
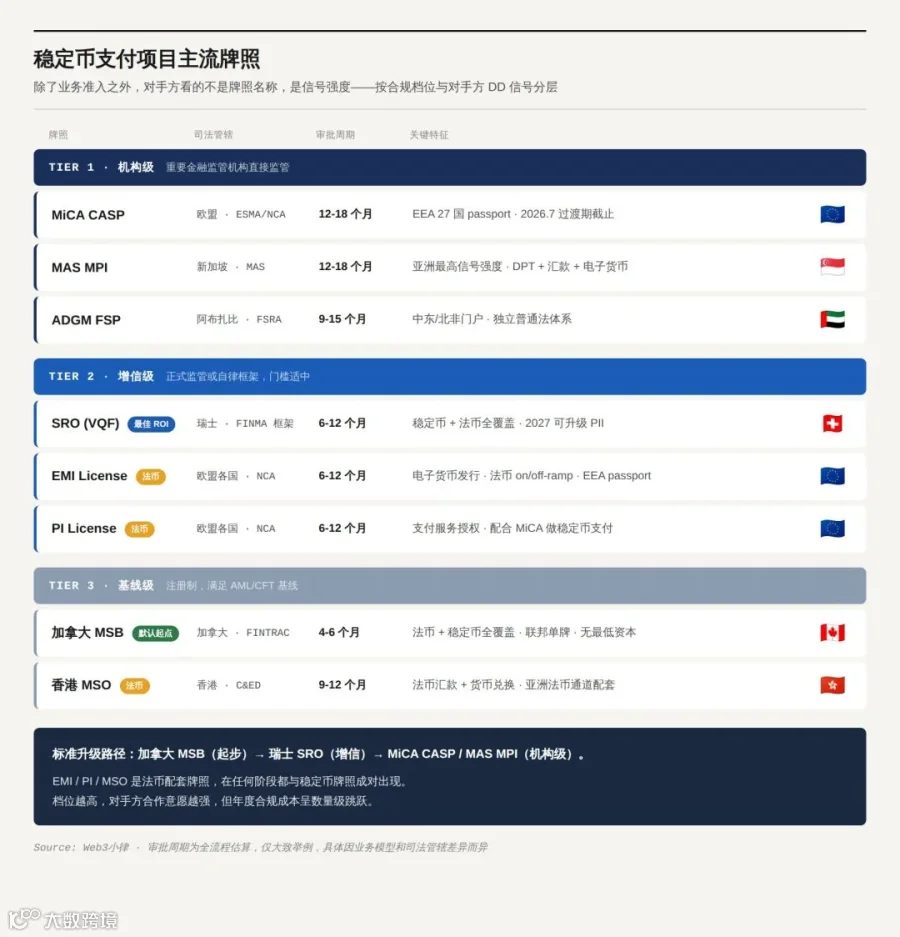
Tier 1 为全功能持牌,受重要金融监管机构监管;Tier 2 为门槛较低的过渡牌照或自律框架;Tier 3 为注册制,满足 AML/CFT 基线。
其中两张牌照值得关注:
加拿大 MSB(Tier 3):业务覆盖最宽,法币和稳定币一网打尽,是早期项目的默认起点。
瑞士 SRO(Tier 2):ROI 最高,业务覆盖范围等同 MSB,但对手方信号更强,且有向 PII 升级的清晰路径。
这两者构成了多数早期项目从第一阶段向第二阶段升级的标准路径。

四、合规持牌的三阶段:最小化 → 增信 → 机构级
将业务形态、体量、成本、通道和时间叠加至时间轴,早期项目的合规路径呈现为三个递进阶段。
第一阶段:最小化合规,先让业务跑起来
目标是“最经济的合规主体 + 可用的资金通道”。常见路径包括:
单牌照 + 通道合作:以加拿大 MSB 为标准配置,通过 Crypto-friendly 的 PSP解决资金通道,支撑基本运营。
双牌照分工:如加拿大 MSB(管稳定币)+ 香港 MSO(管亚洲法币跨境),实现地理与业务互补。
此阶段重在快速验证 PMF,适合早期项目。代价是利润分摊及受制于合作方,且作为实质业务方仍需承担合规责任。
在此阶段,Tier 1 牌照是负担而非资产。年收入低于 100 万美元时,应避免触碰区域重牌照。
以 Rain 为例,这家稳定币支付卡基础设施公司直至完成 2.5 亿美元 C 轮融资、估值近 20 亿美元后,才将“扩张 licensed markets”列入议程。此前,其仅依靠美国多州 MTL + Visa Principal Member 资格,便实现了年化 30 亿美元的交易量。
第二阶段:业务上量后的增信和背书
当 TPV 达到 5-20 亿美元、年收入 500-1500 万美元时,瓶颈转为对手方尽职调查(DD)的信号强度。Tier 3 牌照在应对欧洲银行、稳定币发行方及传统金融机构时显得力度不足。
标准动作是叠加一张 Tier 2 牌照。自然升级路径是从加拿大 MSB 升级至瑞士 SRO(VQF),并搭配 EMI 或 PI以覆盖欧洲法币业务。
新加DPay 即走此路径:先在多地持牌,后获卢森堡 EMI 牌照,打通欧洲市场准入,并以此撬动新一轮融资。OKX 在马耳他补齐 PI 牌照也是同理,以满足欧盟稳定币支付涉及法币出入金的监管要求。
此阶段合规的核心是“匹配对手方期望和市场准入要求”,而非盲目追求最高标准。
第三阶段:机构级牌照
当年收入超过 1500 万美元,旨在成为“金融基础设施”时,需申请欧盟 MiCA CASP、新加坡 MAS MPI 等 Tier 1 牌照。此类牌照前期投入百万美元起步,年度运营成本数百万美元。
Tier 1 牌照不仅是资金游戏,更考验运营经验、合规团队成熟度、IT 系统稳健性及关键人员背景。监管偏好“渐进式合规升级”轨迹,直接跳级申请通过率极低。
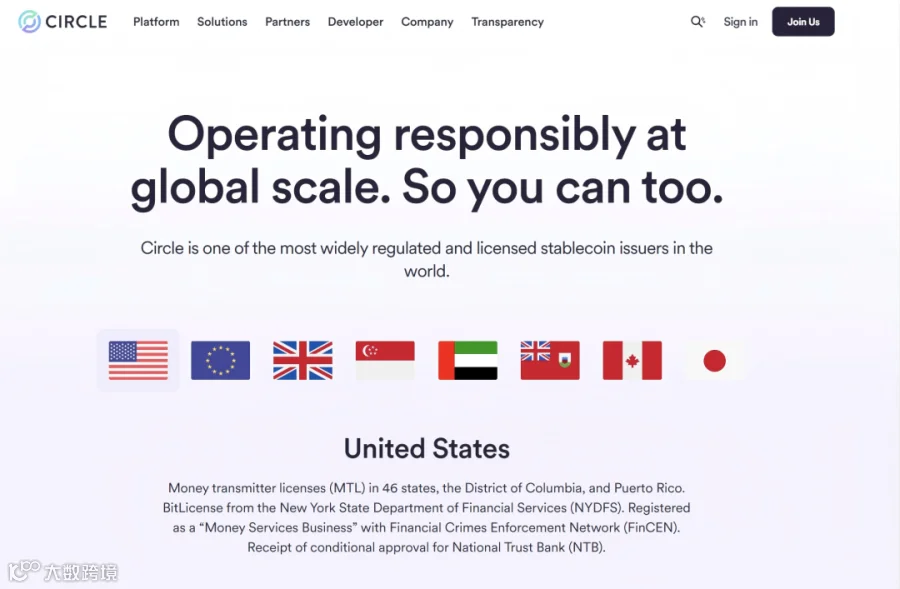
Circle 耗时十年,从州级 M逐步构建起全球牌照矩阵,即是明证。牌照能买,能力买不到。若具备足够资金和整合能力,收购已持牌且有运营经验的公司(如 Paxos 收购 Membrane Finance)是一条捷径。
五、错配的代价
合规阶段错配将带来严重后果:
第一,过度合规。早期项目直接申请 MiCA CASP 等高阶牌照,可能导致合规成本耗尽资金,业务尚未验证便陷入困境。
第二,赌错市场。依赖单一司法管辖牌照(如波兰 VASP)试图通过 Passport机制进入大市场,面临监管政策变动的巨大风险。合规架构应向“组合式”演进。
第三,银行渠道卡死。牌照仅决定“允许做什么”,银行渠道决定“实际能否运行”。加拿大本地银行常拒绝加密 MSB 开户,即便持牌也可能因 UBO 结构、业务模型描述(如出现 OTC、P2P、Mixing 等关键词)或地理因素被拒。
选银行渠道不能“按图索骥”,必须提前对接尽调。能否开户,根子上由业务性质和监管分类决定。
六、MoE 还是 SoV:决定所有成本的那个开关
合规成本差异的底层逻辑,在于稳定币角色从交换媒介(Medium of Exchange, MoE)向价值储藏(Store of Value, SoV)的转变。
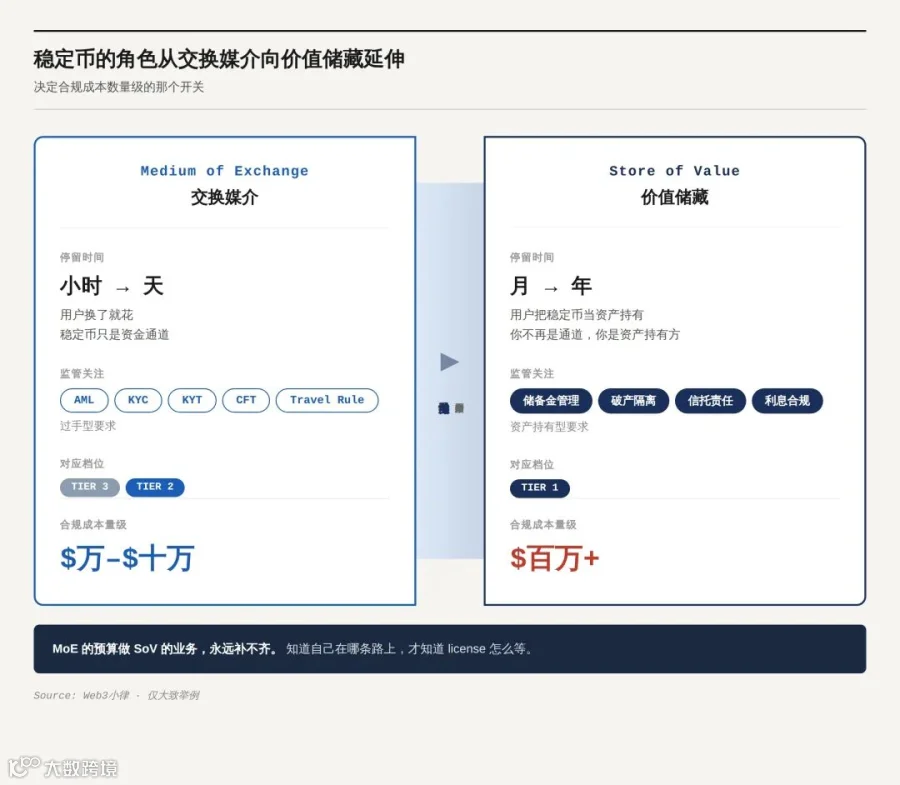
MoE 阶段:稳定币仅作资金通道,停留时间短。监管关注 AML 和 Travel Rule,对应 MSB、MSO 等低门槛牌照。
SoV 阶段:用户长期持有稳定币作为资产。监管关注储备金管理、破产隔离及信托责任,对应银行级高阶牌照。
随着全球监管共识形成(如美国 GENIUS Act、香港稳定币条例),稳定币发行正被纳入“金融基础设施”级别。早期项目需在设计之初明确业务定位:是 MoE、SoV,还是两者兼有?
两条路的合规成本差一个数量级。用 MoE 的预算做 SoV 的业务,永远无法补足缺口。
七、结语
“我该拿哪张牌照”这一问题,最终演变为一组具体判断:业务处于哪个阶段?对手方需要什么?银行是否愿意开户?业务属性是 MoE 还是 SoV?
匹配自身体量,分阶段升级。牌照是业务的跟随指标,而非领先指标。对于绝大多数从业者而言,首要任务仍是:先把业务跑起来。
