


全球份额降至11%,日本造船业经历深层重构
OECD最新报告显示,日本虽仍居全球第三大造船国,但产业结构已发生根本性变化。2024年,日本全球订单份额降至约11%,新造出口船舶规模较2010年几近腰斩,海外船东占比从峰值76%骤降至20%-30%。与此同时,日本国内船东消化了本国近70%的造船产量,本土设备配套率高达92%。在头部企业今治造船推动产业整合的背景下,绿色船舶、节能技术及供应链自主化正成为日本维持全球竞争力的新支柱。

尽管日本仍是世界造船业的重要力量,但其定位已与二十年前截然不同。面对中国在全船型领域的产能扩张以及韩国在LNG等高端市场的强势地位,夹缝中的日本正从高度依赖国际订单的出口导向型模式,转向由本国需求、全产业链配套及政策支持共同支撑的海事工业体系。
市场份额滑落:从出口大国到内需支撑
日本造船业最直观的变化在于全球市场份额的持续萎缩。数据显示,2024年日本造船完工量及手持订单的全球份额均约为11%,远低于中国的69%及韩国在高附加值船型的优势。

这一数据与2008-2010年的黄金时代形成鲜明反差。彼时,日本凭借散货船和油轮优势占据全球核心位置,年完工量近1000万CGT。然而,金融危机后全球贸易放缓及运力过剩,加之中国依靠规模效应和完整产业链迅速崛起,日本在标准化商船市场的传统优势被大幅挤压。同时,韩国在LNG、LPG及海工装备领域的深耕,进一步压缩了日本的市场空间。
客户结构剧变:海外订单占比大幅缩减
相比份额下降,更深刻的变化在于客户结构的调整。OECD数据显示,日本国内船东在本国造船订单中的比重已从2006年前的10%-20%升至近70%,而海外船东占比则从最高76%跌至目前的20%-30%。
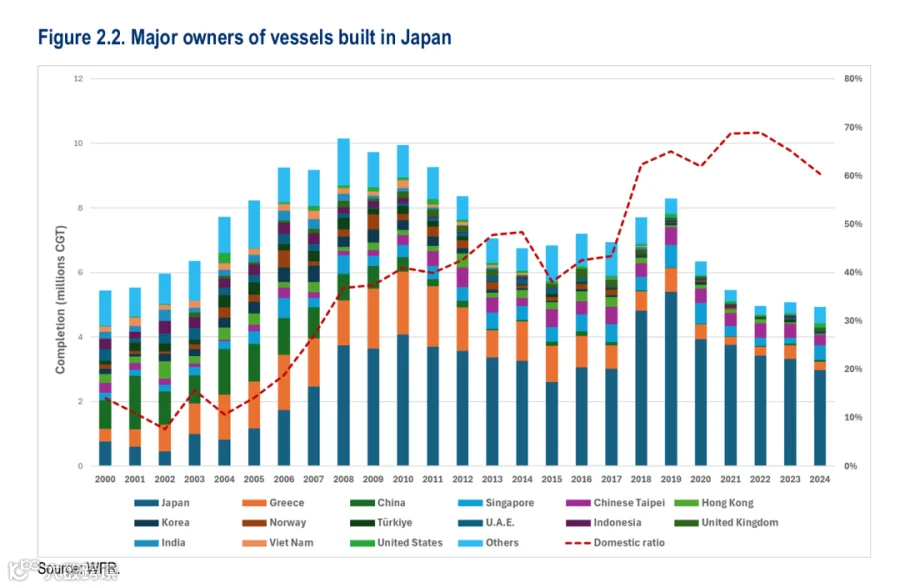
这种转变意味着日本造船业的商业模式已从“全球出口”转向“国内体系支撑”。NYK、MOL、K Line等本土航运巨头构成了稳定的需求基本盘,使日本在外部波动中仍能保持生产稳定。然而,这也导致日本与国际市场的连接弱化。随着中国船东订单回流本土,以及希腊等传统客户份额流失,2023年日本新造出口船舶规模降至910万GT,较2010年减少48.3%,其中散货船和油轮出口降幅分别达63%和87%。
产业格局重塑:整合取代扩张
在全球份额下滑的同时,日本国内造船产业正加速集中。不同于韩国的寡头垄断,日本曾拥有多元化的造船体系。但近年来的数据显示,前十大造船集团中仅今治造船和大岛造船实现累计完工量增长,行业集中度显著提升。
今治造船成为此轮整合的核心推手。通过收购幸阳船渠、多度津造船,并与JMU成立Nihon Shipyard及增持股份,今治将设计、船坞及人才资源集中。2024年,日本前十大造船集团控制了全国83.7%的有效产能,其中今治独占25.3%。与此同时,住友重机械、三井E&S等企业逐步退出通用商船市场,转向海上风电、发动机及工程服务领域。这种基于现有资源的兼并整合,比新建产能更符合日本当前的人口与成本现实。
核心优势:高本土化的船舶设备产业链
若论规模,日本已落后于中国;但若论产业链完整性,日本仍具显著优势。2022年,日本建造船舶的设备本土化率达92%,涵盖柴油机、推进系统、导航控制等关键领域。2024年,日本海事设备产业总产值达4700亿日元,其中船用柴油机产值占大头。
这套完整的产业链使得日本能够建立船东、船厂、设备商及科研机构联合研发的产业集群模式。与韩国依赖大型船厂不同,日本通过将本国航运市场作为新技术试验场,实现了从研发到示范应用的闭环。未来,日本的竞争力或将更多体现在发动机、燃料系统及知识产权等价值链高端环节,而非单纯的造船吨位。
绿色转型挑战:技术储备难以转化为订单
绿色船舶是日本重建竞争优势的关键。目前,日本建造的现役节能技术(EST)船舶占全球约29%,仅次于中国。但在新增订单方面,日本面临巨大压力:其配备EST的新船订单约324艘,远少于中国的2091艘。
在替代燃料领域,日本甲醇动力船订单居全球第三,但在LNG和LPG动力船领域明显落后于韩国。2023年数据显示,日本每交付1载重吨船舶的价值仅为713美元,低于韩国的978美元及全球平均水平,反映出其产品结构仍偏向中低端。这表明,日本虽有技术储备,但尚未像韩国在LNG领域那样,将技术优势完全转化为高附加值的全球订单。
中国技术追赶压缩差异化空间
OECD报告指出,中国在低碳海事技术领域的专利申请自2019年以来快速增长,已在多个领域缩小与日本的技术差距。过去日本依靠设计、节油性能及全生命周期成本优势获取溢价的空间,正随着中国进入LNG、氨燃料及数字化船舶领域而不断收窄。若中国兼具规模、成本与技术优势,日本依靠技术差异化获取国际订单的难度将进一步加大。
劳动力瓶颈与智能化突围
劳动力短缺是日本造船业无法回避的结构性难题。2023年,日本造船业就业人数降至7.03万人,30岁以下熟练工占比不足20%。为弥补人力缺口,外国劳工占比日益提升,其中菲律宾籍占比过半。
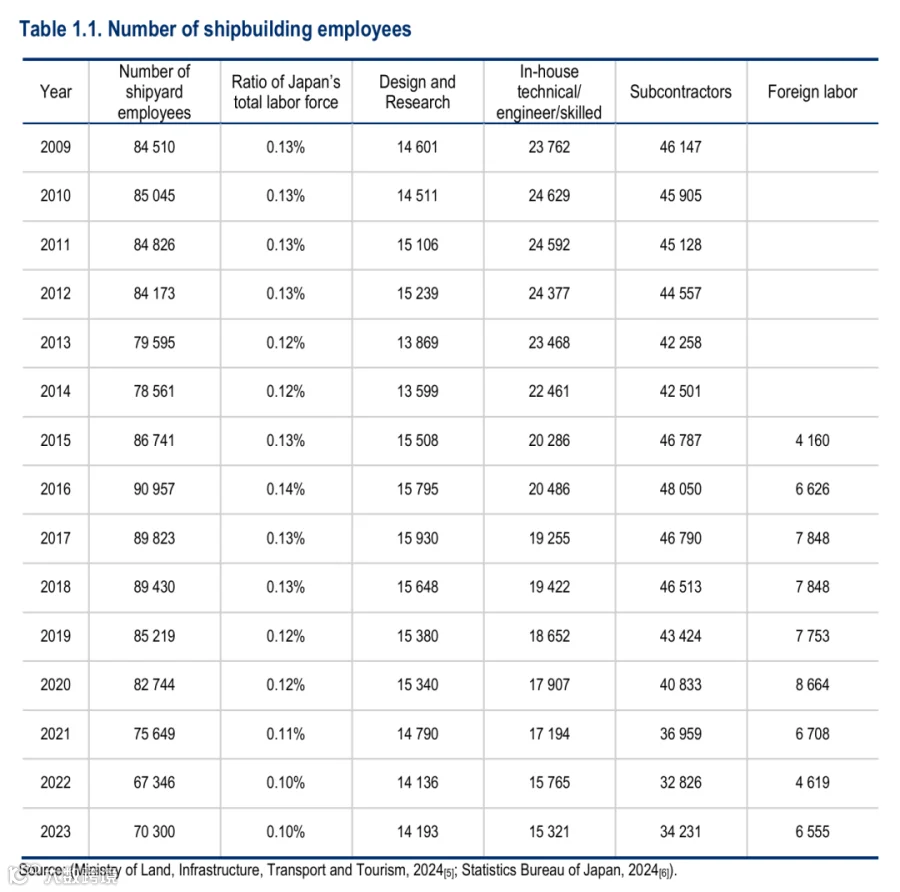
鉴于无法通过大规模扩招来增加产能,日本正大力推行智能制造。自动化焊接、数字孪生及模块化建造成为大型船厂的升级重点,旨在提高单位人工产出。这一趋势也将加速行业洗牌,缺乏自动化能力的中小船厂生存压力将愈发严峻。
政府角色强化:构建完整海事生态
日本政府正通过多项政策强化对造船业的支持。从《经济安全保障推进法》将船舶零部件纳入关键物资,到《海事产业强化法》及《GX推进法》,政策重心已从单纯补贴扩展至金融支持、供应链安全及绿色转型。
通过Green Innovation Fund研发资助、GX Transition Bonds融资支持,以及JBIC和NEXI提供的出口信贷与保险,日本政府致力于维护包含造船、发动机、关键设备及研发能力在内的完整海事工业生态。对于海运依赖度极高的日本而言,这不仅是产业问题,更是国家经济安全战略的一部分。
结语:完整产业体系的终极竞争
日本造船业正处于一场深刻的重新定位中。它已接受无法重回市场份额巅峰的现实,转而聚焦于头部集团整合、设备产业链自主化及绿色技术研发。这种模式赋予了日本极强的产业韧性,但也使其日益内向。
未来的全球造船竞争,将不再局限于船坞数量或钢材成本,而是延伸至发动机、替代燃料系统、数字设计及供应链自主能力等全方位较量。日本能否成功,取决于其能否将国内完善的产业体系转化为吸引全球船东的下一代绿色船舶解决方案。如果技术长期停留在国内示范阶段,日本可能成为一个技术水平极高但全球份额持续缩小的区域性玩家;若能成功输出整体解决方案,则有望在新一轮船队更新周期中重获竞争优势。