黄金价格到底谁说了算?扒一扒全球定价的话语权
 老李说交易
黄金价格的波动并非单纯由抽象的“市场”决定,其背后是全球三大金融中心、多方机构与资金力量博弈的结果。本文将深入解析黄金定价机制背后的核心逻辑。
一、现货定价锚点:伦敦
伦敦是全球黄金现货的定价中心。伦敦金银市场协会(LBMA)每日两次公布定盘价,确立全球现货黄金的基准价格。各大银行做市商以此为基础,实时报出买卖价格,构成了外汇平台及银行App中黄金报价的源头。伦敦定下的这一“锚”,确保了现货价格的稳定性。
二、情绪放大引擎:纽约
纽约商品交易所(COMEX)是黄金期货的定价中心。作为全球最活跃的黄金衍生品市场,正常情况下期货与现货价格通过套利机制保持平行。但在极端行情下,由于期货市场高杠杆和高投机属性,情绪传导更为迅速猛烈,期货价格往往反过来引导现货走势。简言之:现货定基准,期货带情绪。
三、亚洲定价权崛起:上海
上海黄金交易所推出的“上海金”,确立了人民币计价的黄金基准。在欧美休市的亚洲交易时段,“上海金”为当地投资者提供了独立的定价参考,避免了被动跟随欧美开盘后的波动。这是人民币国际化进程中的重要一步,标志着亚洲声音正式进入全球黄金定价体系。
四、买方主力:三类资金博弈
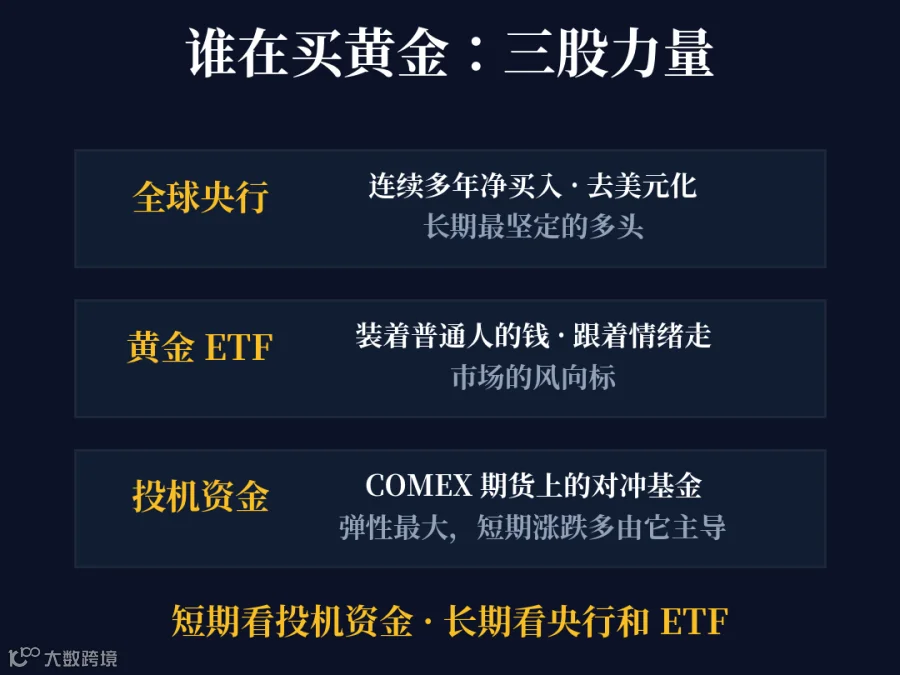
价格本质上是买卖双方力量的体现。买方主要由以下三股力量构成:
1. 全球央行:长期坚定多头
出于去美元化及优化外汇储备结构的考量,全球央行连续多年净买入黄金。其持仓周期长、决策坚决,是市场中最稳定的长期多头力量。
2. 黄金ETF:散户情绪风向标
黄金ETF汇聚了普通投资者的资金,其流向紧密跟随金价波动与市场情绪。它是反映散户情绪的重要指标,同时也放大了市场的短期波动。
3. 投机资金:短期波动主导者
主要以COMEX期货市场的对冲基金为主。这类资金弹性大、进出快,往往是造成金价短期暴涨暴跌的主要推手。
相比之下,卖方(矿企产量、金饰回购等)力量较为温和。总体来看,短期行情看投机资金,长期趋势看央行与ETF。
五、隐形关键角色:做市商
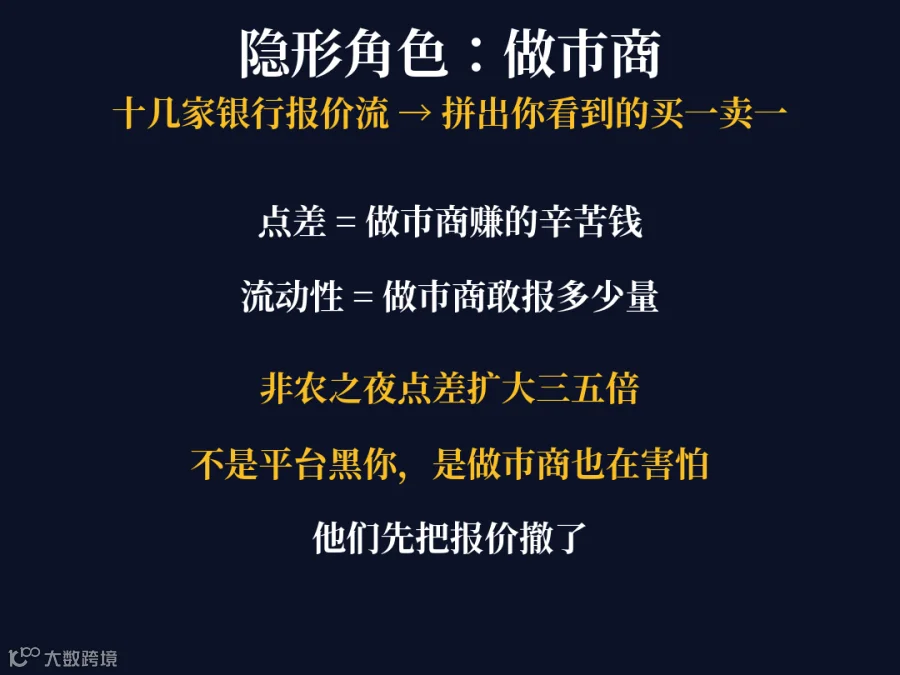
做市商是维持市场流动性的关键。以LMAX等机构级平台为例,其背后连接着多家银行的报价流,投资者看到的买卖价差由做市商实时撮合形成。点差是做市商的利润来源,也反映了其提供的流动性深度。
在非农数据等重大事件发布前后,由于方向不明,做市商为规避风险会扩大点差或撤回报价。此时交易成本显著增加,并非平台恶意操作,而是市场流动性暂时收缩的表现。
六、实战应用框架
理解上述机制后,面对金价异动可重点考察以下三个维度:
1. 判断主导市场
亚洲时段异动关注上海金,欧美时段则聚焦伦敦现货与COMEX期货。明确“谁在带头”,有助于判断行情性质。
2. 识别资金属性
慢牛稳步上行多源于央行和ETF的长期配置;急涨急跌则多为投机资金炒作。前者适合长期持有,后者需警惕追高风险。
3. 监测流动性状况
若点差突然大幅扩大,表明做市商退缩,市场处于低流动性状态。此时价格走势不确定性极高,建议观望而非盲目交易。
综上所述,伦敦定基准,纽约带情绪,上海立亚洲之锚;央行与ETF指引长期方向,投机资金制造短期波动,做市商提供基础流动性。唯有厘清这些玩家与战场的关系,才能真正读懂黄金价格的底层逻辑。