


面对欧美客户关税单日益增厚,不少出口商考虑通过设立境外公司进行转口贸易以降低成本。然而,在注册地的选择上,许多企业常在“珠三角门户”香港与“马六甲枢纽”新加坡之间举棋不定。
本文旨在拆解两地差异,为企业全球化布局提供专业参考。
一、转口贸易的核心逻辑
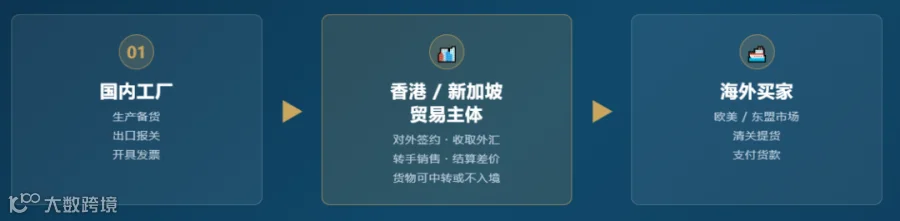
转口贸易并非简单的“换个地方发货”,其本质是在国内生产与海外销售之间增加一个中间层级。货物由境内生产商卖给境外公司,再由该境外公司转售给最终买家。在此过程中,货物可能直接转运,也可能在中转地进行重新分拨、贴标或拼柜。
设立中间公司的核心价值在于三点:获取买卖差价、优化关税成本、以及利用境外主体便利外汇收支。
需注意,注册境外公司并非万能钥匙,它实质上是为贸易链增加了一道缓冲层级,需配合合规运营才能发挥效用。
二、香港与新加坡五大维度对比
1. 税制结构
香港:实行两级利得税制(8.25%/16.5%),符合条件的离岸收入可豁免;无增值税、资本利得税及股息税。
新加坡:基准税率为17%,新注册公司享有减免优惠;大宗贸易通过全球贸易商计划(GTP)最低税率可降至5%(优惠延至2031年);征收9%消费税(GST),但出口适用零税率。
2. 落地门槛与维护
香港:无需强制本地董事,内地人士可全资持股并担任董事,维护成本相对较低。
新加坡:强制要求至少一名本地居民董事、配备公司秘书及本地注册地址;对经济实质要求较高,年度维护费用相对较高。
3. 税收协定网络
新加坡:拥有100+个双重征税协定,覆盖东盟及中东地区优势明显。
香港:拥有50+个全面性避免双重课税协定,与中国内地对接优势显著,适合依托内地供应链的企业。
4. 物流腹地与场景
香港:背靠珠三角制造基地,适合多批次、高时效、需现场验货的订单。
新加坡:扼守马六甲海峡,适合大宗商品交易及面向东盟区域的仓储分拨。
5. 银行与资金
两地均支持自由汇兑。银行开户审核核心在于业务真实性与单据完整性,材料齐全是成功开户的关键。
| 维度 | 香港 | 新加坡 |
|---|---|---|
| 税制 |
|
|
| 流转税 |
|
|
| 董事要求 |
|
|
| 协定网络 |
|
|
| 适用场景 |
|
|
三、不同业务类型的架构建议
A|珠三角供货,客户面向欧美:首选香港单主体。
优势在于架构层级少,审计流程简单,与内地工厂对接顺畅。特别适合小批量、多批次的高频贸易,综合成本更具竞争力。
B|大宗商品,深耕东盟市场:优先考虑新加坡。
虽有机会申请低至5%的税率优惠,但前提是必须具备真实的本地经济实质。包括本地董事、本地雇员及本地业务决策,缺失任一环节均可能面临税务质疑。
C|双向布局:香港与新加坡双主体并行。
一家作为贸易结算中心,另一家作为区域总部或采购主体。需特别注意提前约定转让定价政策,确保两套账务逻辑一致,避免因关联交易不合规导致税负被追缴。
四、2026年合规运营的三大硬约束
-
原产地规则严控:仅靠换包装、贴标无法改变产地认定。美国海关严查通过转运规避关税的行为,违规者可能面临40%惩罚性关税、罚款甚至扣货。判定核心在于是否存在本地实质性加工增值。
-
香港离岸免税需举证:离岸免税并非自动享受,必须提供完整的合同、物流、资金流单据佐证。此外,四类被动收入适用外地来源收入免税机制(FSIE),跨国集团需满足经济实质要求,否则将面临16.5%征税,且需与贸易离岸申报分开核算。
-
全球最低税落地:合并年收入≥7.5亿欧元的跨国集团,自2025年起适用15%全球最低税,香港和新加坡均已落地补足税机制。中小贸易商虽暂不受直接影响,但架构筹划不能仅看低税率,必须建立真实实体业务以应对未来监管趋势。
五、启动前的关键准备事项
明确核心目的:厘清设立境外公司是为了降低关税、便利收汇,还是隔离客户与工厂信息。目的不同,架构设计截然不同。
研读原产地规则:提前吃透目的国对原产地的认定标准,避免凭经验主义决策。主体数量宜精不宜多,每增加一层主体,均会叠加相应的审计与维护成本。
完善留痕管理:从业务启动首日即做好办公室资料、雇员信息及董事履职记录的留存。确保合同、发票、提单、报关单、资金流水“五单合一”,相互匹配印证。
开户与报税需同步规划,避免临时补材导致开户受阻。香港与新加坡并非非此即彼,核心取决于货源、市场及资金流向。企业应根据不同发展阶段灵活调整策略。
海外公司注册是企业全球化布局的重要一步,选对注册地、做好合规规划,才能长期稳定享受跨境经营红利,避免踩坑。