据大象君统计,2025年9月至2026年9月期间,A股281家再融资企业中,有180家涉及补充流动资金(简称“补流”),占比64.06%。其中,补流占比中位数为24.97%,均值为35.24%,约45.6%的项目集中在20%–30%区间,呈现明显的“贴线上报”特征。
同期,164家首发(IPO)企业中有69家涉及补流,占比42.07%。其补流占比中位数为17.46%,均值为18.76%,显著低于再融资水平。
监管层面,再融资项目中补流及偿债比例原则上不超过募资总额的30%(锁价定增、配股、优先股除外);IPO实务审核中也普遍参照30%作为把握标准。“轻资产、高研发投入”是企业突破30%红线的主要合规路径。
IPO募资补流相关要求
当前A股市场关于“补流不超过募资总额30%”的规则,主要源于再融资领域的监管文件,而非IPO的明文法律规定。
根据《证券期货法律适用意见第18号》,上市公司通过配股、发行优先股或董事会确定发行对象的定向增发募资时,可将资金全部用于补流和偿债;通过其他方式募资的,补流与偿债比例原则上不得超过募集资金总额的30%。对于具备“轻资产、高研发投入”特点的企业,超出30%的部分原则上应当用于主营业务相关的研发投入,且需充分论证其合理性。
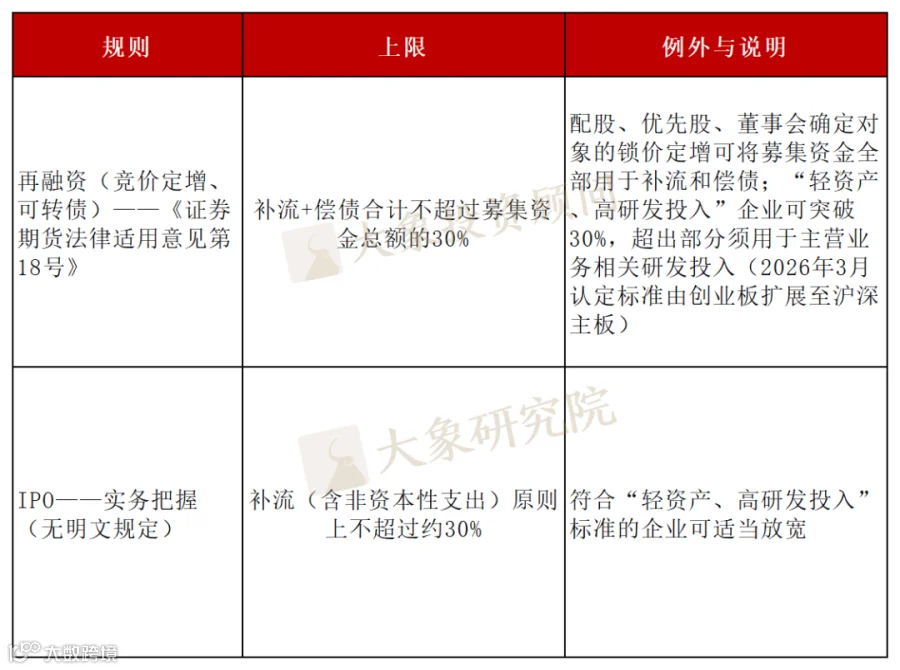
在IPO阶段,虽无法律法规明确设定30%的比例上限,但审核实践中普遍参照再融资标准执行,30%已成为市场默认的“安全线”。一旦补流比例超过该阈值,监管机构将在问询中重点关注补流的必要性、测算依据以及与公司经营规模的匹配性。
再融资企业补流情况
据统计,在281家A股再融资企业中,募集资金用于补充流动资金的企业有180家。在这180家企业中,补流比例超过30%(含100%补流)的有37家,占比20.6%,其中有31家补流比例达到100%。
- 补流比例100%:31家,占比17.2%;
- 补流比例30%—99%:6家,占比3.3%;
- 补流比例20%—30%:82家,占比45.6%;
- 补流比例10%—20%:44家,占比24.4%;
- 补流比例小于10%:17家,占比9.4%。
从披露信息看,再融资企业补流资金主要聚焦于以下维度:
- 匹配营运资金缺口:支撑因营业收入快速增长而带来的应收账款及存货占用;
- 优化资本结构与财务降本:置换高息银行贷款、银行承兑汇票,降低资产负债率;
- 前瞻性高强度研发:支撑核心关键技术攻关、高端人才薪酬及实验消耗品支出;
- 项目建设期配套:应对复杂产能项目建设周期内的阶段性营运资金垫付。
补流占比超过30%的37家企业具体情况如下:

IPO企业募资补流情况
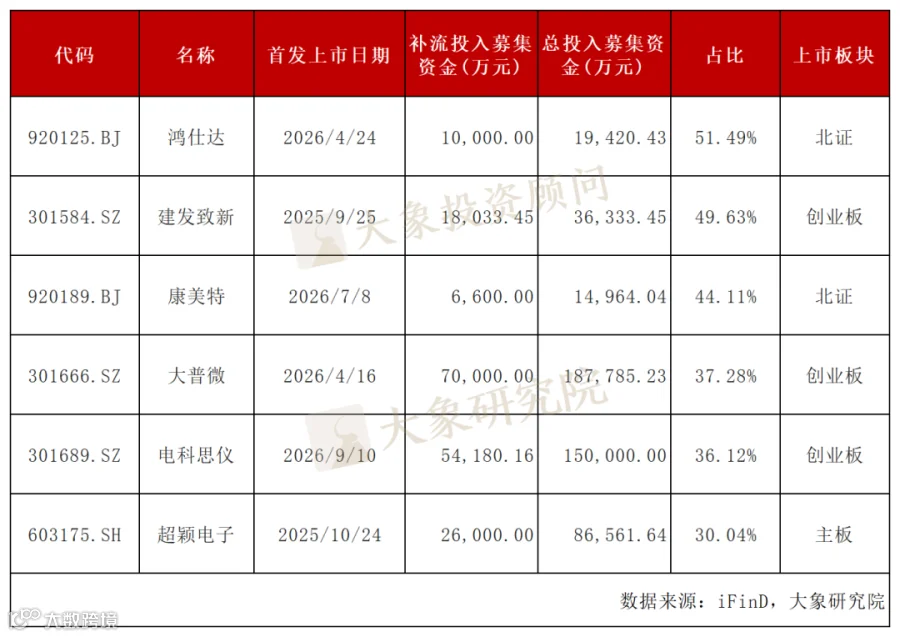
据统计,164家A股首发上市企业中,募集资金用于补充流动资金的企业有69家。其中,补流比例超过30%的有6家,占比8.70%。鸿仕达补流(含偿债)比例最高,为51.49%。
- 补流比例30%以上:6家,占比8.70%;
- 补流比例20%—30%:20家,占比28.99%;
- 补流比例10%—20%:32家,占比46.38%;
- 补流比例小于10%:11家,占比15.94%。
从披露信息看,首发企业补流资金主要用于四大方向:
- 主营业务铺底流动资金:应对产能扩张后的原材料采购、应收账款占款等营运资金需求;
- 研发投入配套:支撑研发人员薪酬、实验耗材等费用化研发支出;
- 市场拓展与渠道建设:适配新产品上市后的市场推广、营销网络布局;
- 偿还银行贷款:降低资产负债率与财务费用,优化资本结构。
补流占比超过30%的6家企业具体情况如下:
整体分布统计
以下从再融资与IPO两个维度,分别呈现补流占比的总体分布。
(一)再融资(定增、可转债、配股)
一年内,281家A股成功发行的再融资企业中:
- 180家存在募投补流(含补充营运资金、偿还银行贷款),占比64.06%;
- 补流占募资总额比例:中位数24.97%、平均值35.24%;
- 区间分布:100%全额补流31家(17.22%)、30%—99%共6家(3.33%)、20%—30%共82家(45.56%)、10%—20%共44家(24.44%)、10%以下17家(9.44%)。
(二)IPO(首发)
一年内,164家A股首发上市企业中:
- 69家存在募投补流(含补充营运资金、偿还银行贷款),占比42.07%;
- 补流占募资总额比例:中位数17.46%、平均值18.76%;
- 区间分布:30%以上共6家(8.70%)、20%—30%共20家(28.99%)、10%—20%共32家(46.38%)、10%以下11家(15.94%)。
经典案例分析
案例一:大普微(301666.SZ)——半导体高研发属性下的合规突破
基本情况:公司为创业板上市的企业级存储芯片厂商,首发募资总额约18.78亿元,其中单独设置“补充流动资金”项目7亿元,占募资总额的37.28%,高于30%惯例红线。
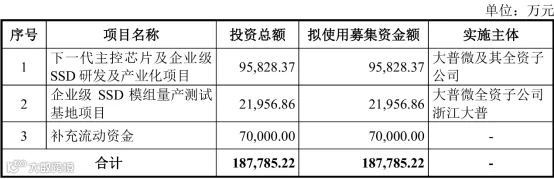
问询重点:结合货币资金情况、现金流量情况、未来支出计划等,说明补充流动资金规模测算的依据及合理性。
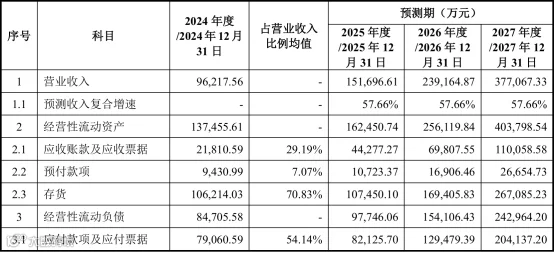
回复要点:截至2024年12月31日,公司可自由支配货币资金为21,534.28万元。报告期内,公司经营活动现金净流出,主要系高额研发投入所致。采用销售百分比法测算,2025年至2027年公司流动资金缺口约10.8亿元。扣除其他因素,未来三年总体资金缺口为8.65亿元。因此,本次募集7亿元补充流动资金具有合理性。

案例二:康美特(920189.BJ)——北交所中小企业的经营稳定性诉求
基本情况:公司为北交所上市的半导体封装材料企业,首发募资总额约1.5亿元,其中补充流动资金6600万元,占比高达44.11%。
问询重点:说明补充流动资金的具体测算方式,补充流动资金的必要性及合理性。
回复要点:公司2022-2024年营业收入复合增长率为11.27%。假定未来三年营收年均增长10%,测算得2025年至2027年流动资金新增需求总额为8534.58万元。本次补充流动资金6600万元未超过测算需求,具备必要性及合理性。

案例三:鸿仕达(920125.BJ)——补流+偿债组合下的结构设计
基本情况:公司为北交所上市的智能制造装备企业,首发募集资金总额约2.17亿元。其中补充流动资金6000万元(占比27.66%),偿还银行贷款4000万元(占比18.43%)。两类非资本性支出合计1亿元,占募资总额的46.09%。
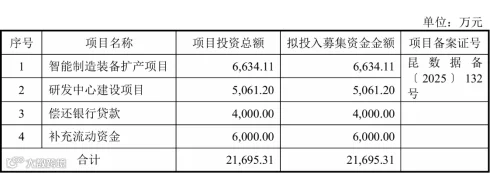
问询重点:说明偿还银行贷款、补充流动资金及资金规模的必要性、合理性,是否与发行人现有经营规模、财务状况等相适应。
回复要点:公司处于快速发展阶段,近三年营收复合增长率27.77%。由于应收账款和存货占比较大,且融资渠道有限,公司资金压力较大。测算显示未来三年营运资金缺口为1.48亿元。本次拟用1亿元(补流6000万+还贷4000万)填补部分缺口,且有助于降低高于同行业平均水平的资产负债率,优化财务结构,因此具有合理性。
案例四:建发致新(301584.SZ)——轻资产流通行业近半募资补流的合规逻辑
基本情况:公司为创业板上市的高值医疗器械流通与SPD运营服务商。受实际发行规模影响,最终募集资金净额3.63亿元,调整后补充流动资金投入1.8亿元,占募资净额比例高达49.63%。
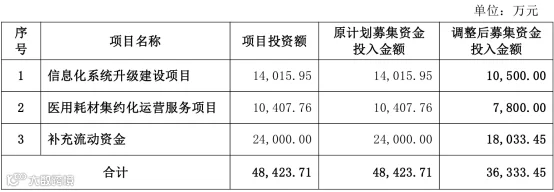
合规逻辑:医疗器械流通行业属于典型的资金密集型行业。公司业务规模增长迅速,预计未来随着产品增加,业务将继续增长,而业务规模扩大带来的应收账款和存货对资金占用的增加将导致资金需求增强。因此,需补充一定规模的流动资金以保障正常经营。
案例五:超颖电子(603175.SH)——主板重资产制造企业,30.04%精准踩线
基本情况:公司为主板上市的PCB印制电路板制造企业,实际募资总额约8.66亿元,其中“补充流动资金及偿还银行贷款”项目合计2.60亿元,占募资总额的30.04%,小幅突破30%惯例红线,是同期主板唯一补流超30%的企业。

必要性分析:1. 业务规模扩大导致营运资金需求增加,最近三年营收复合增长率为22.70%;2. 降低财务费用,增强抵御风险能力。通过偿还银行贷款减少利息支出,优化资本结构。
终止企业补流情况
案例六:奥图股份(北交所,2026年4月终止)——显性补流34.23%
基本情况:原拟募集资金2.13亿元,其中单独设置“补充流动资金”项目7300万元,占募资总额的34.23%,直接突破30%惯例红线。项目于2026年4月主动撤回申请终止审核。

问询焦点:结合报告期内历次现金分红情况,进一步说明补充流动资金及资金规模的必要性。
回复与结果:尽管公司测算未来三年流动资金缺口为1.37亿元,拟使用7300万元补流未超过缺口,但鉴于其在申报期内存在现金分红,且补流比例明显超标,最终未能通过审核。

案例七:锐思环保(北交所,2025年8月终止)——补流占比80.97%
基本情况:公司为电力环保EPC工程服务商,北交所IPO拟募集资金2.09亿元,其中1.69亿元用于补充项目营运资金,占募资总额的80.97%,远超30%惯例红线。项目历经两轮问询后终止。

问询焦点:说明募集资金用于补充流动资金的主要用途及合理性,特别是报告期内大额分红的情况下将募集资金主要投向补充流动资金的合理性。
回复要点:公司解释称EPC项目需要大量营运资金支付保证金及垫资,且客户付款周期长。但由于补流比例极高且存在大额分红历史,其合理性与必要性受到严重质疑,最终导致审核终止。
结论要点
- 贴线申报是主流:再融资近半数项目补流占比落在20%–30%区间,恰好顶在30%红线之下;IPO项目补流占比多集中在个位数至20%区间,普遍明显低于红线。
- 100%补流主要集中于规则允许的特殊安排:再融资中100%补流31家,占17.22%,主要集中于锁价定增、配股、优先股等可全额补流情形。

大象投顾主要为拟上市公司及上市公司提供专业的IPO咨询服务、再融资咨询服务及并购咨询服务。具体内容包括:A股IPO行业研究、IPO募投项目可行性研究、再融资募投项目、可行性研究(增发、再融资)、并购标的可行性研究、港股IPO行业顾问、商业尽调、投后项目管理评价等。
截至2025年,大象投顾已服务超两千家境内外上市企业,包括影石创新、马可波罗、八马茶业、源杰科技、智微智能、超卓航科、公牛集团、欧派家居、香飘飘、珀莱雅、杭可科技、东山精密、盈峰环境、海格通信、精测电子、天合光能、TCL科技、利扬芯片、贝泰妮、倍轻松、南网科技、德业股份、开普云、江淮汽车等。全面覆盖半导体与芯片、TMT、双碳新能源、医疗与生命科学、汽车及零部件、环保节能科技、航天航空、人工智能、工业制造等主要行业。
▽向下滑动查看更多