


婴儿纸尿裤市场缩量价升:结构出清取代消费升级
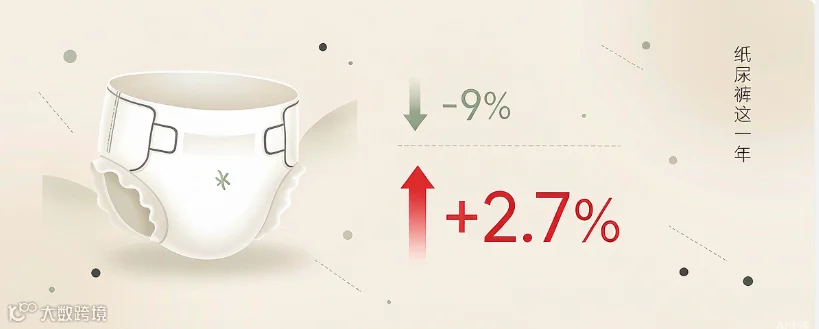
从产房到幼儿园,纸尿裤是家庭育儿支出的重要组成部分。近一年,主流电商市场婴儿纸尿裤销售额为349亿元,同比下滑9.0%。深入拆解数据发现,销量同比下降11.4%,但均价逆势上涨2.7%,达到74.8元。
市场普遍将此解读为“消费升级”,但更理性的视角指出:均价上涨主要源于低价选项的退出,即“分母出清”效应,而非消费者普遍购买更昂贵的产品。
价格纪律坚守与低端品牌出清
当前市场并未爆发价格战,存量玩家保持了价格纪律。然而,低价段品牌遭受重创,一年内约20个品牌跌出前百强榜单。随着廉价选项的大规模退场,剩余交易结构自然上移。这与消费者主动选择高价不同,更多是货架筛选的结果。
尽管全国育儿补贴覆盖2000多万家庭,市场仍在收缩,表明本轮调整的核心在于“结构”而非整体“行情”。此外,2025年7月实施的一次性使用卫生用品新卫生要求,进一步提高了行业门槛,加速了淘汰赛进程。
供需错位:营销话术与核心需求的脱节
数据显示,供给端近一年推出的新品中,85.7%主打“透气”,该卖点销售额增长近1.5倍。然而,用户评论反馈显示,“透气”提及率不升反降,真正关注度上升的是吸收性能(+0.8个百分点)、轻薄度(+0.8个百分点)以及“尺码合适”(+1.15个百分点,增幅最大)。
能力结构与需求表达的偏差
这种反差反映了供给侧能力结构与用户需求表达的脱节。“透气”易于通过面层材料讲故事,而“吸收、防漏、整夜干爽”则依赖芯体结构、导流设计及配方研发,且感知门槛较高。行业倾向于推广易传播的概念,而消费者关注的是实际功效。
值得注意的是,“尺码合适”关注度的提升,意味着用户开始用选购衣物的“合身”逻辑评价纸尿裤,而供给侧仍停留在“材料”叙事层面。超高端领域“护肤级”材料(如蚕丝蛋白、仿生胎脂)的快速起量,虽方向正确,但目前仅能支撑金字塔尖的小众市场。
市场格局哑铃化:中间地带危机与国货突围
价格带分布呈现明显的“哑铃化”趋势:中高段(261-348元)份额缩水2.2个百分点,而走量段(87-174元)和超高端(435元以上)双双扩张。中间地带因缺乏高端毛利支撑及走量成本优势,成为最危险的竞争区域。
品牌格局同步重塑:前三大品牌合计份额提升3.7个百分点,外资阵营通过高端头部品牌回补2.7个百分点份额。国货在大众价格带展现出“反共识”机会:部分样本通过均价上调近三成,实现份额增长1.35个百分点。这证明大众消费者关注的并非单纯低价,而是“性价比”与价值认同。仅靠低价竞争的品牌将面临日益严峻的生存压力。
品类演进:聚焦夜间场景与大码需求
婴儿纸尿裤占比从90.4%升至94.0%,挤占的主要是可重复使用的布尿裤与隔尿垫市场,拉拉裤基本盘保持稳定(约48%)。同时,大码段占比上行,新生儿段收窄,显示可服务月龄天花板上移。
纸尿裤产品线的生存法则日益清晰:避免与拉拉裤在“穿脱便捷性”上正面竞争,转而深耕其弱势场景——夜用、整夜大吸量及防漏性能。这些场景正逐渐独立成子类目,对吸收芯体和防漏结构提出更高要求,成为具备技术实力品牌的突破口。
博卫观察:回归性能指标的竞争本质
出生人口减少(上年约792万,同比减少约17%)是行业长期背景,但无法完全解释本年度11.4%的销量跌幅,因为当前购买主力对应的是更早出生的群体。真正的变量在于竞争门槛的提升:新标准实施、消费者专业化程度提高以及市场集中度加速。
竞争语言正从营销话术回归性能指标。未来的胜负手不在于货架上的声量,而在于评论区的高频需求词。当所有品牌都在强调同一卖点时,谁能精准回应消费者真正关注的核心痛点,谁才能留在牌桌上。
来源:魔镜洞察 博卫资讯整理