2026年,香港多家银行在CRS尽职调查表中新增“实际控制人”栏目。这意味着金融机构不仅交换账户余额,更将穿透核查资金最终受益人并回传至内地税务机关。对于依靠香港公司收取外贸货款的企业而言,传统的离岸隐私屏障已实质性削弱,离岸账户透明度显著提升。
许多外贸从业者曾认为,只要利润保留在香港公司不分红回国,内地税务局便无法监管。然而,随着CRS机制的全面深化与穿透式监管的实施,这一认知已不再适用。2026年,离岸金融信息的透明化已成为既定事实。
CRS穿透监管:香港公司税务透明化
修订后的CRS核心在于“穿透”原则。银行不再仅关注账户名义持有人,而是沿股权链条追溯至最终自然人控制者。香港金融机构将收集账户余额、年度流水、股息及利息等信息,并于年底批量交换至内地税务部门。
换言之,香港公司已不再是隐形的资金池,其在内地税务系统中呈现为清晰可查的数据。
典型场景如:香港公司接收海外客户货款并将利润留存境外。过往该部分资金处于监管盲区,如今其账户余额、盈利情况及股东结构均对内地税务机关透明可见。

分红涉及的税务合规逻辑
明确香港公司利润分红至个人的法定税务环节,是合规经营的基础。以下梳理基本规则:
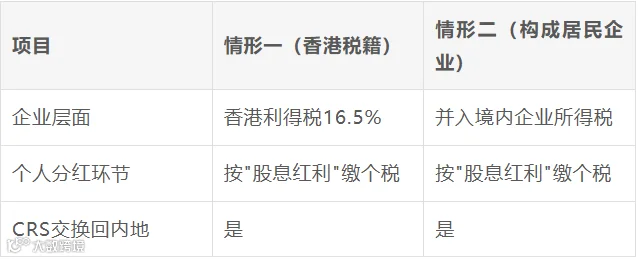
第一,双重征税规则。香港公司利润需缴纳利得税(标准税率16.5%)。税后利润分配给内地税务居民个人时,需按“利息、股息、红利所得”缴纳个人所得税。这是两地法定的税制安排。
第二,居民企业认定风险。若香港公司的实际管理机构或主要决策地位于境内,可能被认定为内地居民企业,其全球利润需并入境内所得申报纳税。
核心关键在于厘清公司与个人的税务居民身份。身份界定不清,任何税务筹划皆缺乏根基。
案例示意:300万利润的税务差异
假设香港公司年度净利润为300万元人民币,不同税务身份认定下的处理逻辑存在显著差异(仅为规则演示,非个案建议):
风险不在于税率高低,而在于认知滞后。若仍沿用旧有习惯而忽视规则变化,将面临极高的合规风险。
资金回流合规路径
相较于资金回流技巧,确保操作符合两地监管要求更为关键。主要合规路径包括:
一是ODI备案先行。境外投资需在发改委、商务部及外汇管理部门完成备案,为利润回流提供合法依据。
二是留港再投资。将利润用于香港公司扩大采购或拓展市场,避免即时分红引发的税务摩擦。
三是公对公贸易结汇。基于真实进出口贸易背景,通过银行正规渠道将货款结汇至境内关联公司,确保单证齐全。
四是提前规划身份与架构。通过合法的税务居民身份规划与离岸架构设计,前置解决身份认定问题,避免事后被动应对。
任何绕过正规银行通道、脱离申报体系的资金回流方式,均会将未来的不确定性转化为当下的合规风险。
三类企业的认知误区
境外扩张型企业:业务重心在海外,易忽视境内申报衔接,需统筹考虑资金留存与合规申报。
境内周转型企业:依赖货款回流周转,易在结汇环节出现疏漏,务必重视贸易单证的完整留存。
长期规划型企业:虽意识到架构规划的重要性,但缺乏系统起步指引,易受碎片化信息误导。

结语:从黑箱到透明
2026年CRS调查表中增加的“实际控制人”栏目,标志着外贸企业的香港公司已从“离岸黑箱”转变为“透明账户”。企业主无需恐慌,但必须重新审视并理清公司状态与个人身份的税务合规性,确保每一笔资金流动均有据可依。