


在国际贸易中,货物退运处理直接影响企业的成本与效率。本文深入对比“原路退运”与“货物进口”两种核心处理方式,从定义、流程、税务及成本维度进行解析,并提供实用的决策模型,助力企业做出最优选择。
一、核心概念与适用范围
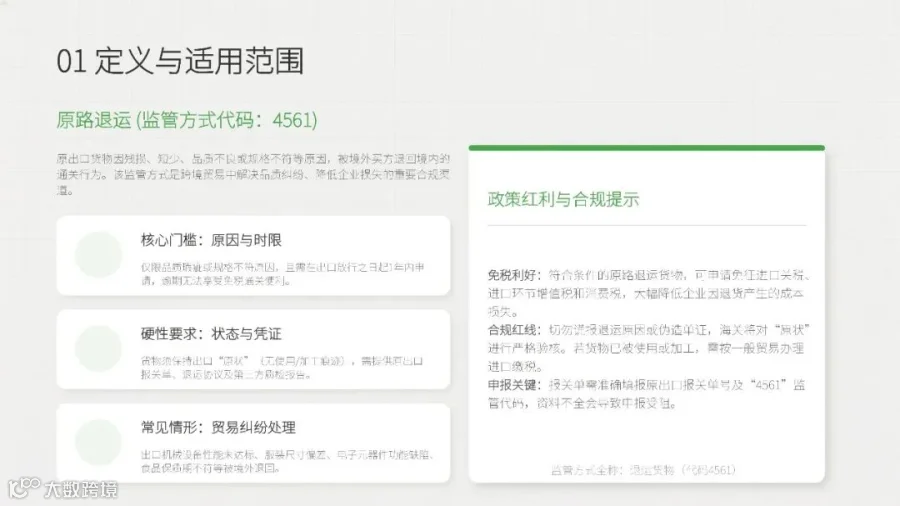
1. 原路退运(监管代码:4561)
核心逻辑为“退回原出口货物”。若要享受免税待遇,需同时满足以下四个条件:
- 退运原因限于品质或规格问题;
- 出口时间在1年以内;
- 货物保持原状;
- 能提供完整的证明文件。
例如:出口设备因性能不达标被退回,即符合此范畴。
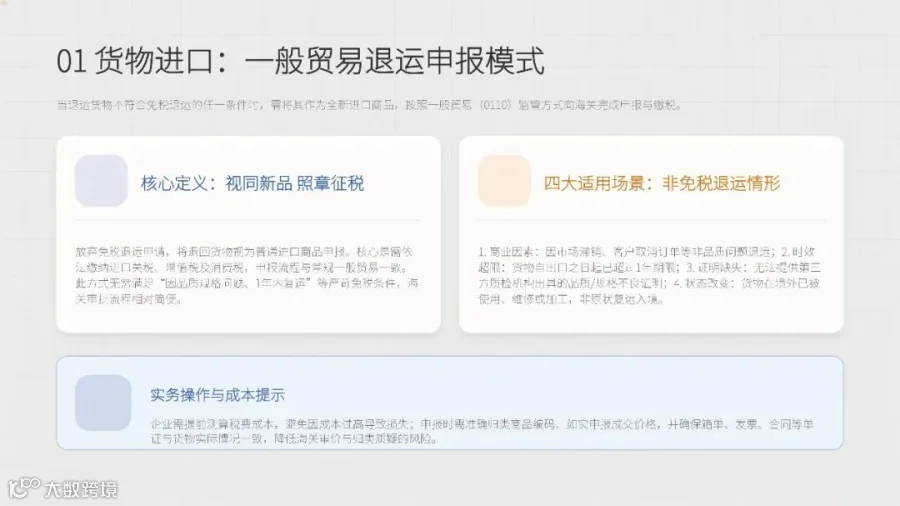
2. 货物进口(一般贸易申报)
当货物不符合“原路退运”任一条件时(如因市场滞销、出口超一年等),需按一般贸易方式申报进口。海关将此批货物视为全新进口商品进行处理。
二、操作流程对比
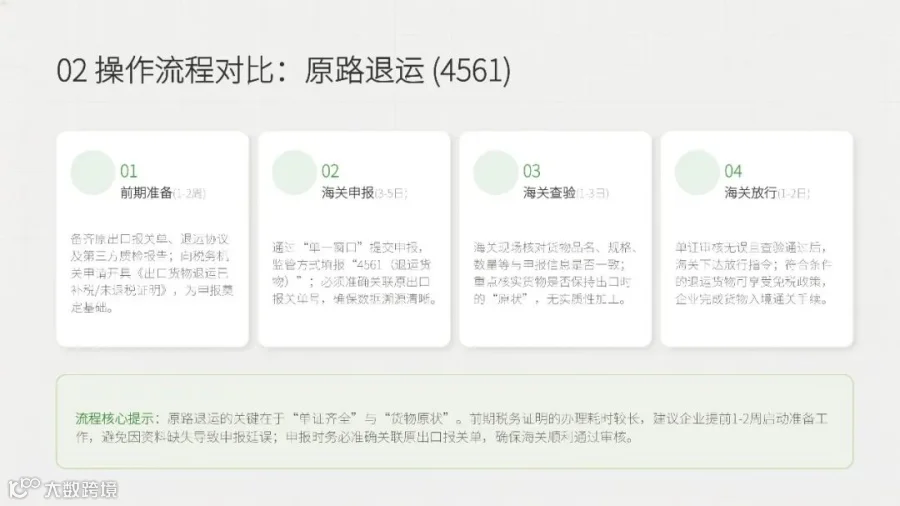
1. 原路退运:流程复杂,周期较长
前期准备需1至2周,核心在于开具税务机关证明及整理各类单证。海关申报环节重点查验货物原状,整体耗时较长,合规要求严格。
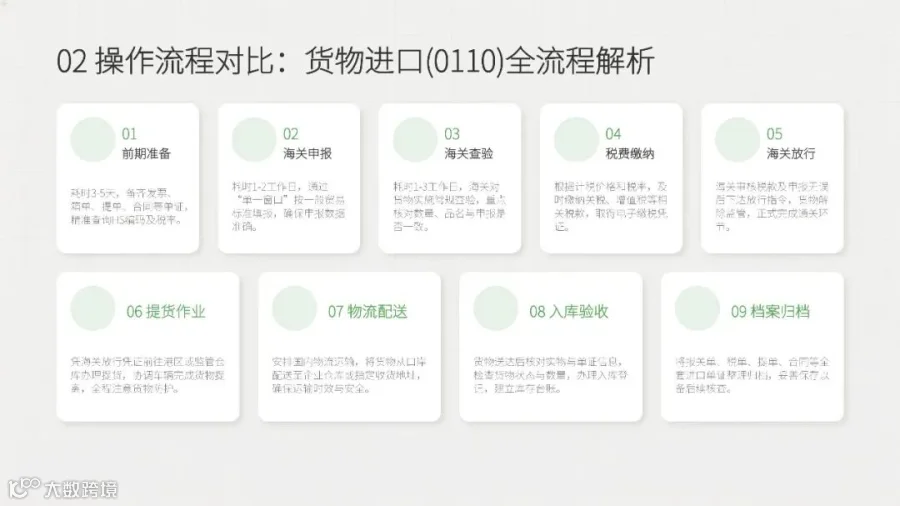
2. 货物进口:流程简便,效率较高
前期准备仅需3至5天,只需常规进口文件。申报流程标准化,缴纳税款后海关即可放行,操作复杂度远低于原路退运。

流程小结:原路退运在单证准备和海关查验上要求严苛,但可实现免税放行;货物进口流程简单快捷,但需先缴税后放行。
三、成本与税务深度解析

1. 直接税费差异
- 原路退运:免征进口关税和增值税。但若出口时已办理退税,需补缴已退税款。
- 货物进口:无需补缴出口退税,但需缴纳全额进口关税和增值税。
2. 案例测算
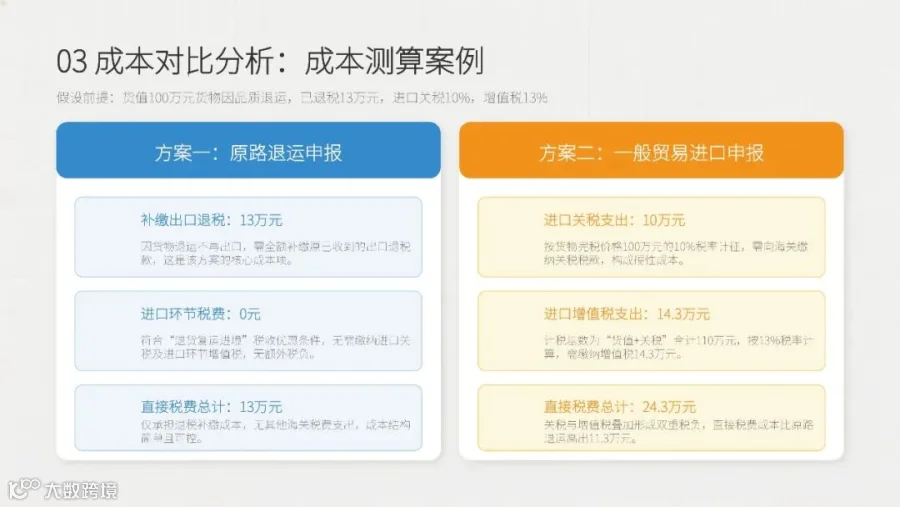
假设一批货值100万元的货物退运,原出口退税13万元:
- 方案A(原路退运):补缴退税款13万元,进口环节免税,总成本13万元。
- 方案B(货物进口):无需补税,但需缴纳关税10万元、增值税14.3万元,总成本24.3万元。
在此案例中,原路退运更具成本优势。
3. 间接费用与时间成本
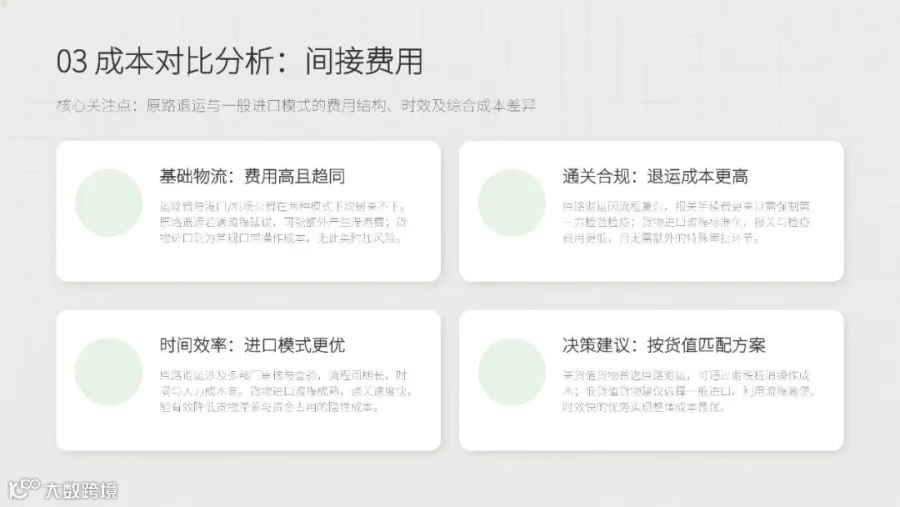
运输与港口费用两者相近。但原路退运因流程复杂,报关手续费、检验检疫费及人力时间成本更高。综合来看,高货值货物适合原路退运,低货值货物选择货物进口可能更省时省力。
4. 税务核心原则
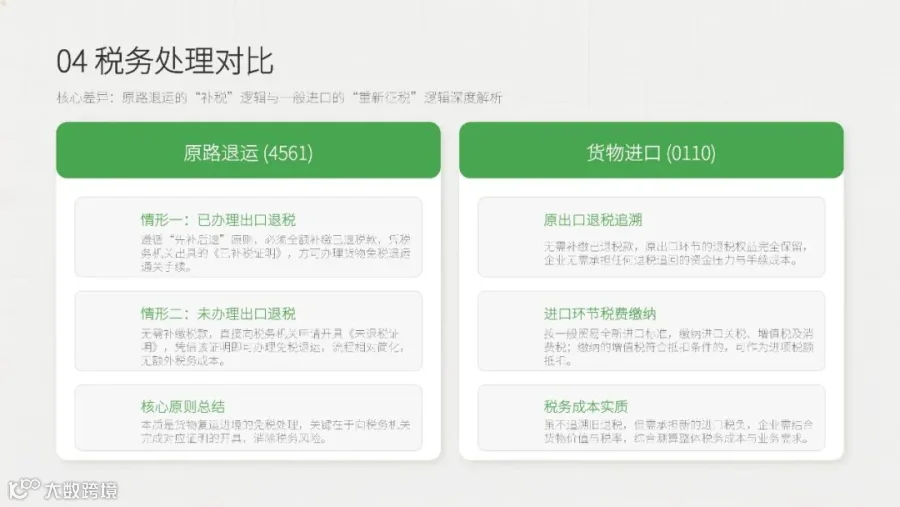
- 原路退运:遵循“先补后退”,已退税款必须补缴。
- 货物进口:遵循“重新征税”,按新进口商品计税,不涉及原退税补缴。
四、优劣势总结与决策建议
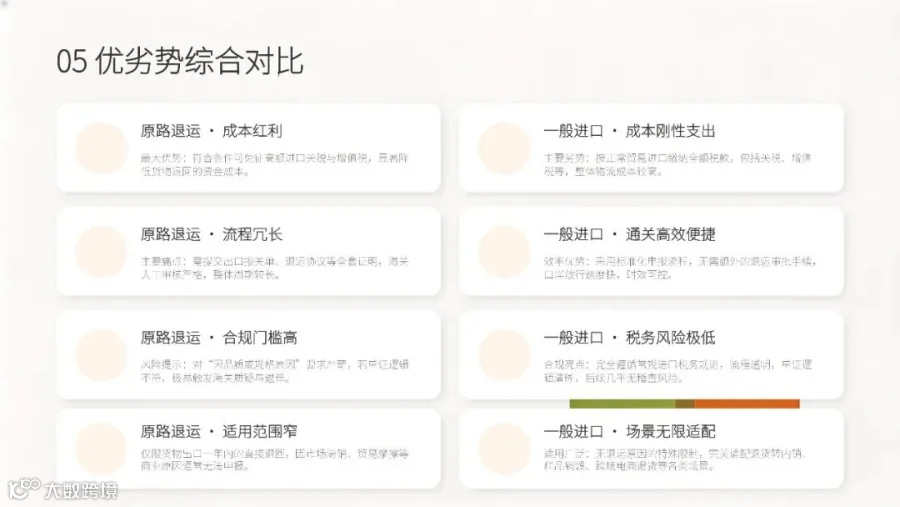
1. 优劣势全面对比
- 原路退运:优势为成本低(免进口税);劣势为流程繁琐、周期长、合规门槛高。
- 货物进口:优势为流程简单、效率高、风险低、无限制;劣势为税费成本高。

2. 决策流程模型
- 初步筛选:检查退运原因和时间。若不符合原路退运条件,直接选择货物进口。
- 单证评估:若符合条件,评估是否能提供完整证明文件。
- 成本测算:比较“补缴退税款”与“进口总税款(关税+增值税)”,选择成本更低的方式。

3. 最终建议
符合条件且货值较高时,首选“原路退运”以降低成本;不符合条件或货值较低、追求效率时,选择“货物进口”。企业在决策时应综合考量时间、单证、成本及合规性,严禁虚假申报,必要时寻求专业支持以确保业务合规顺畅。