


全球便利店巨头也扛不住了?
谁能想到,开遍全球的便利店巨头7-11,也有把在一个国家的门店全部关掉的一天。
门店全关,7-11败走印度
近日,“7-11关闭所有门店”的消息引发热议。值得注意的是,此次撤出并非发生在大本营日本或中国市场,而是印度。
7-11母公司柒和伊控股确认,其印度合作伙伴信实零售已于9月底关闭孟买、浦那两地剩余的31家门店,正式结束在印度的实体零售业务。

图源:路透社
回顾过往,这场合作始于2021年10月。彼时,7-11联手印度零售巨头信实集团,在孟开出首店,一度将门店扩张至约60家。然而五年过去,印度市场并未交出理想答卷。
公开数据显示,截至2026年3月的财年,印度7-11业务营收约9.2亿卢比,净亏损却接近9亿卢比。收入几乎无法覆盖同期亏损,持续经营难以为继。
7-11在日本等市场积累的成功经验,在印度似乎“失灵”了。日本消费者习惯为便利店的饭团、便当及高品质服务支付溢价;而在印度,街头遍布社区杂货铺,商品价格低廉且经营灵活,部分店铺甚至提供赊账和送货服务。
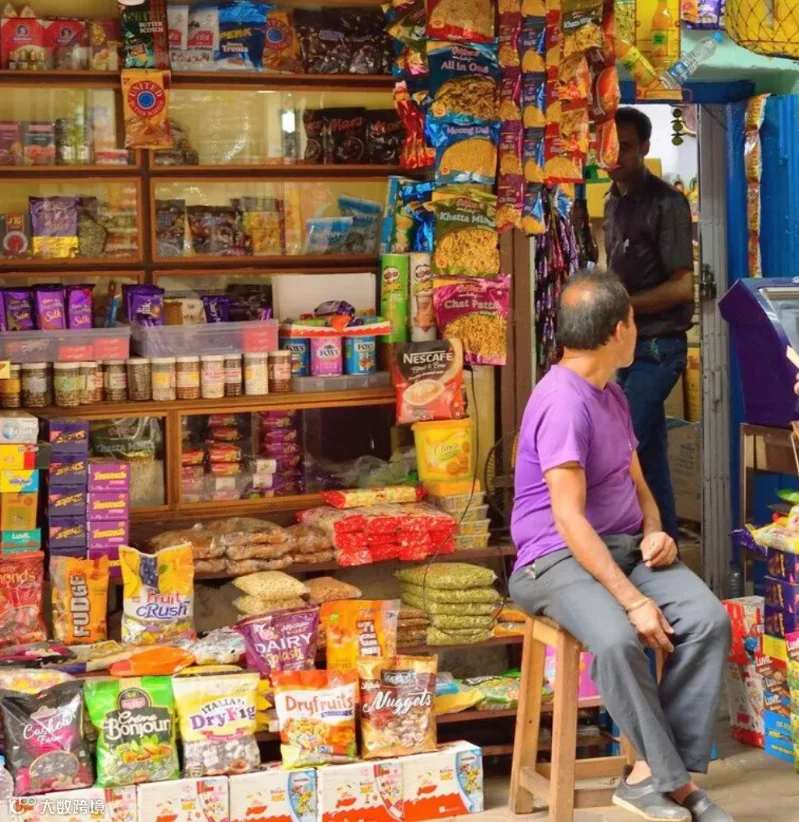
此外,印度即时零售发展迅速,Blinkit等平台能在几分钟内将商品送达。相比之下,7-11售价偏高,鲜食业务也未充分适应当地饮食习惯,难以争取更多顾客。
品牌进入新市场,需深入了解当地消费者的支付意愿。7-11在印度的困境表明,成熟的商业模式未必适用于所有市场,消费者不会因品牌国际知名度而主动改变购物习惯。

日本市场增长承压,中国市场表现强劲
印度市场遇冷的同时,7-11在日本的经营也面临压力。作为拥有超2.1万家门店的重要市场,日本便利店已融入居民日常生活。但近两年,受食品原料、人工和物流成本上涨影响,7-11不得不调整售价。
以往一百多日元的普通饭团,如今部分产品接近200日元。对于依赖便利店解决三餐的上班族而言,长期累积的成本不容忽视。涨价效应已反映在经营数据上今年3月至8月,日本7-11有五个月的同店顾客人数低于上年同期,尽管部分月份客单价上涨,但进店人数减少。
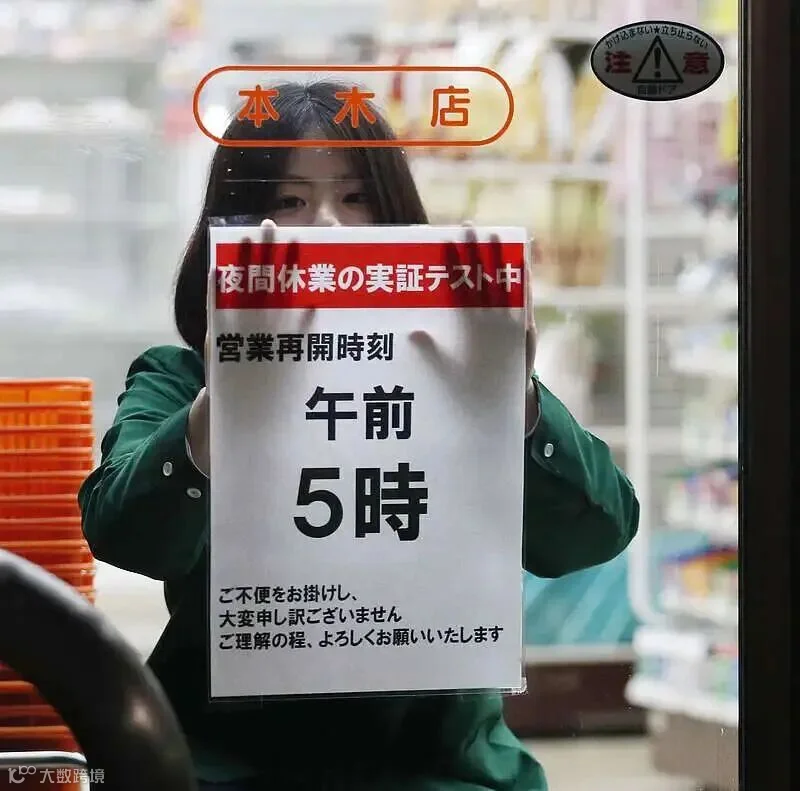
此外,日本便利店市场竞争激烈,全家、罗森以及超市、药妆店均在争夺食品日用品市场份额。当便利店与其他渠道价差扩大,消费者自然会重新权衡。
相比之下,7-11在中国市场呈现另一番景象。中国连锁经营协会数据显示,截至2025年底,7-11在中国门店数量达5565家,较上年增加926家。
7-11还频繁因社交媒体互动登上热搜。例如今年5月,广东一家门店新品雪糕宣发时将“夯爆了”误印为“劣爆了”,意外引发网友围观和购买热情。这反映出7-11与中国年轻消费者形成了独特的年轻化互动关系。

图源:小红书网友
除了价格和效率,产品新鲜感和社交讨论度正影响年轻人的消费选择。当然,网络热度仅是加分项,支撑长期经营的仍是商品品质、价格和服务。
全球业务调整,聚焦核心主业
面对不同市场的压力,7-11正在重新调整全球业务布局。
北美市场动作明显。根据柒和伊控股计划,2026财年7-11预计在北美关闭645家门店,新开205家。这意味着即使是成熟市场,低效门店也需退出。但公司仍对北美寄予厚望,计划2030年前改造超700家门店,并新增约1300家符合新标准的门店。未来经营重点将转向鲜食、热食和自有品牌,减少对传统包装食品、饮料及燃油销售的依赖。
母公司业务结构也在优化。2025年,柒和伊控股将包括伊藤洋华堂在内的超市及专业零售业务转让给贝恩资本主导的财团,交易金额约8147亿日元。此举表明7-11正收缩低效业务,资源重新集中至便利店主业。

回顾历史,7-11曾是商业模式本土化的受益者。如今,面对印度社区杂货铺与即时配送的竞争、日本消费者对价格的敏感,以及中国年轻人对创新体验的需求,同一套经营方式已无法支撑全球扩张。
对7-11而言,关键不再是进入多少国家或开设多少门店,而是能否持续让消费者觉得值得进店。零售行业不缺知名品牌,缺的是能紧跟消费者变化的企业。
