


摘要
2025年,中国第三方综合支付市场交易规模达576万亿元,同比增长2.8%。行业进入规范与创新并重的成熟期,个人支付渗透率趋近天花板,企业支付展现更强增长韧性。艾瑞咨询《2026年第三方支付行业平台活跃研究报告》显示,2026年上半年独立支付平台竞争格局稳定,但月活设备数普遍下滑。随着流量平台入局及AI支付、M2M交易等新技术的应用,行业呈现多元化发展态势。
市场增速趋稳,企业支付展现增长韧性
经过二十余年发展,中国第三方支付行业步入成熟阶段。自2019年以来,在监管趋严与市场稳定的背景下,行业增速放缓,机构纷纷通过跨境支付、AI支付及增值服务等新领域寻求突破。
数据显示,2025年中国第三方综合支付交易规模为576万亿元,同比增2.8%。其中,个人支付规模366万亿元(+2.6%),虽占主导但增速放缓;企业支付规模210万亿元(+3.1%),得益于数字化转型与跨境电商拓展,展现出更强韧性。
预计未来企业支付份额将持续提升。艾瑞咨询测算,2026年至2028年,中国第三方综合支付交易规模将分别达到591.9万亿元、607.9万亿元和623.4万亿元,同比增速维持在2.6%-2.8区间,整体保持平稳增长。

监管方面,自2025年底起,行业在《非银行支付机构监督管理条例》框架下,进一步强化技术创新监管、业务本源约束及全周期动态管理,推动机构探索新业务方向。
竞争格局总体稳定,支付平台探索差异化发展
2026年上半年,独立第三方支付平台竞争格局保持稳定,支付宝、云闪付、中移金科位列前三。然而,受美团、京东、抖音等流量平台支付业务布局的影响,大部分独立支付平台的月活跃设备数较2025年同期有所下降。
在个人移动支付市场,基于生态体系建设的平台成为中坚力量。第一梯队凭借生态联通与先发优势确立地位;第二梯队则依托原有生态场景,通过提升渗透率与互联互通能力,实现快速增长。
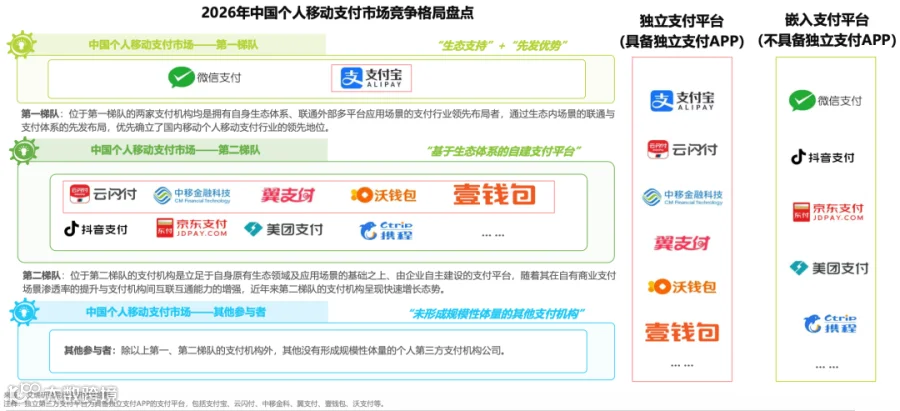
面对竞争,独立第三方支付平台需发挥其在综合金融、技术创新及风控方面的优势,重点深耕支付解决方案、综合金融及产业数字化赋能等领域,以强化有效引流。
AI支付与M2M拓展应用场景,支付服务向智能化延伸
随着人工智能与物联网技术发展,机器对机器交易(M2M)常态化及AI支付与智能场景融合成为行业重要趋势。
M2M支付:提升运营效率
M2M支付指设备间通过物联网技术自动完成的交易。在智能供应链中,产线可基于物料消耗自动采购支付;在智能出行中,自动驾驶汽车可自动结算通行费及能源费用。该技术有望拓展至交通、城市管理等领域,减少人工干预。
针对M2M支付带来的安全挑战,报告建议采用零信任安全架构强化身份认证,并推动制定统一的通信与支付协议,以提升设备互操作性。
AI支付:从“人找服务”到“服务找人”
AI支付的核心在于将支付无缝嵌入生活与工作全流程,实现从传统“人找服务”向智能化“服务找人”的转变。例如,智能冰箱自动补货下单、智能座舱提供场景化支付、智能售货机自动结算等。
目前,部分支付机构已推出面向智能体的原生支付能力及AI开放平台,或将大模型算力、AI工具纳入产品权益,探索支付与智能体应用的深度融合。随着AI决策能力进化及协议标准化,支付服务将进一步融入智能系统,催生新的商业价值生态。
结语
中国第三方支付行业正处于规范与创新并重的成熟期。个人支付增速放缓,企业支付韧性增强;独立平台格局稳定但面临流量平台挑战。未来,随着AI支付、M2M技术的深入应用,支付服务将与业务场景更紧密融合。支付解决方案、综合金融及产业数字化赋能,仍是机构深耕的重点方向。
End


