


德鲁里最新发布的《全球集装箱码头运营商年度回顾与预测》报告指出,以并购(M&A)为主导的增长战略正推动领先区域码头运营商及集装箱航运公司进入明年全球排名。尽管头部运营商地位稳固,但鉴于2022年全球集装箱港口吞吐量仅微增0.5%,并购已成为企业快速建立市场份额的最有效途径。
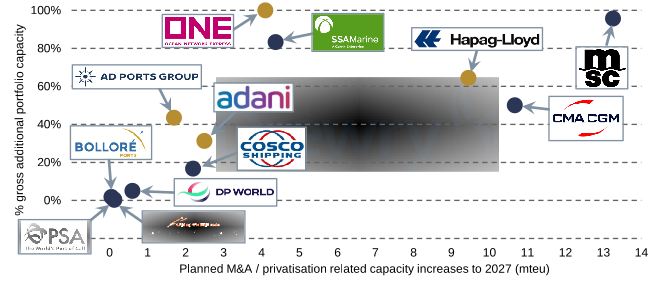
德鲁里港口和码头高级分析师埃莉诺·哈德兰表示,随着并购及私有化活动增加,全球最大码头运营商(GTO)数量将扩容,赫伯罗特、ONE、阿达尼及阿布扎比港口集团等企业有望跻身明年榜单。
并购驱动GTO格局重塑
图1:预计因并购和私有化导致的产能新增,2022-27年(百万标准箱/总组合容量百分比增量)
2022年GTO名单变动与份额分析
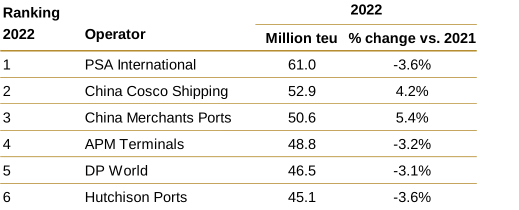
2022年,符合GTO资格的企业净增1家至21家。受俄乌冲突导致敖德萨港关闭影响,汉堡港务局退出排名;地中海航运与万海航运则分别位列第7和第19位新晋入榜。
数据显示,这21家GTO的股权调整后吞吐量年增长率为0.6%,略高于全球港口0.5%的平均增幅。按股权调整后计算,领先运营商处理了全球超48%的港口吞吐量,与2021年相比保持稳定。
表1:领先全球/国际码头运营商,2022年股权调整后吞吐量
运营收益承压与资本支出策略调整
拥堵缓解致存储收入骤降
尽管2022年吞吐量增速放缓,码头运营商收入仍保持上升态势。但下半年随着港口拥堵普遍缓解,货物停留时间恢复至疫情前水平,存储收入出现骤降。拥堵缓解虽促进了生产力恢复并降低单位成本(如减少加班及堆场翻倒率),但年底加薪导致劳动力成本在2023年第一季度大幅上涨。
受收入下降和单位成本上升双重影响,德鲁里全球集装箱码头收益指数2022年同比下降16.3%。不过,得益于每TEU运营成本降低,2023年第一季度该指数降幅已有所收窄。分析师预计,随着存储收入减少的影响减弱,下行趋势将在2023年下半年进一步缓和。
高利率环境下投资重心转向
2022年样本码头运营商资本支出同比增长18%,延续了自2020年以来的增长态势。然而进入2023年,高利率增加了资金机会成本,迫使运营商重新评估投资项目回报率门槛。
在当前环境下,由现金流资助且能带来生产力提升或可持续性增益的小型项目,相比绿地项目及大型码头扩建更具抗风险能力,不易被推迟实施。