


许多企业经营者存在一个普遍误区:认为虚开增值税专用发票风险极高,而增值税普通发票因不能抵扣进项税,即便虚开也仅面临行政处罚,不会触及刑事犯罪。
广东省税务局近期曝光的一起团伙虚开普票案件,彻底击碎了这一侥幸心理。
63户空壳个体户,两年虚开普票1771份
63户空壳个体户,
两年虚开普票1771份!

国家税务总局东莞市税务局稽查局依托税收大数据开展风险分析时发现异常:分布在东莞14个镇街、横跨20个行业的数十户个体工商户,短时间内大量开具数电发票,但几乎没有进项,也不开展纳税申报,明显违背正常经营逻辑。
经实地核查,该批个体户注册地址大多为虚假地址,部分为普通住宅甚至完全虚构,实际经营主体无法联系。
顺着线索深挖,稽查人员发现,这些登记信息各不相同的个体户,实际背后由同一伙人操控。团伙头目刘卓仁、刘卓勋通过人力资源中介、兼职群等渠道,招募人员充当挂名法定代表人与开票人员,批量注册了东莞市东城曼世启信息咨询部等63户空壳个体工商户,专门用于对外虚开增值税普通发票。2023年至2024年,在无真实业务前提下,该团伙累计虚开增值税普通发票1771份,金额达3721.36万元。

为躲避监管,团伙刻意设置反侦查手段:内部单线联系、定期更换业务对接账号、业务与收款流程分离,并使用网络代理软件篡改开票IP地址。
税务部门研判案情重大后,向公安经侦移送线索启动税警联合办案。办案人员以资金流水为突破口,调取核查近90人的交易信息,最终锁定资金全部归集至主犯账户,开展跨地域集中收网,抓获10名涉案人员。
2024年12月至2025年4月,东莞市税务局稽查局依据《发票管理办法》,将涉案行为定性为虚开。2025年6月,广东省东莞市第一人民法院作出判决,刘卓仁、刘卓勋犯虚开发票罪,分别判处有期徒刑2年10个月、有期徒刑11个月,并处罚金,没收违法所得。
税务稽查行政定性与司法机关刑事判决并行,表明涉税违法一旦触碰刑事标准,不再仅仅是补税罚款的问题。
2年10个月刑期从何而来?法律标准清晰可查
法律标准清晰可查
刑期的确定并非自由裁量,而是严格依据法律司法解释判定。
法律依据:《刑法》第二百零五条之一(虚开发票罪)
虚开本法第二百零五条规定以外的其他发票,情节严重的,处二年以下有期徒刑、拘役或者管制,并处罚金;情节特别严重的,处二年以上七年以下有期徒刑,并处罚金。
配套适用法释〔2024〕4号(两高《关于办理危害税收征管刑事案件适用法律若干问题的解释》,2024年3月20日施行)第十三条,明确虚开发票罪两档认定标准。

本案涉案普票1771份、票面金额3721.36万元,份数、金额两项指标均远超“情节特别严重”的入档标准,量刑区间落在二年以上七年以下有期徒刑,主犯最终判处2年10个月。
重点提醒:虚开发票罪入罪门槛并不高,票面金额50万元即达到情节严重,哪怕仅开具一份60万元的普通发票,就满足入刑条件。
同案两名被告人刑期差距较大(2年10个月 vs 11个月),官方通报未披露完整分工细节。
共同犯罪中,法院会根据行为人在团伙中的地位、组织策划作用、获利多少、参与程度区分主从犯,刑期差异一般来源于此,最终认定以法院判决书原文为准。
区分两个罪名:
《刑法》205条是针对增值税专票等可抵扣发票的虚开判罚规定;
《刑法》205条之一是专门针对普票等其他发票,独立构成虚开发票罪。普票不因无法抵扣增值税而免除刑事责任。
三大极易忽视的涉税风险点
一、虚开普票同样入刑,不可心存侥幸
实务中长期流传错误认知:普票不能抵扣进项,虚开没有税款损失,不属于严重犯罪。
法律层面,虚开发票罪保护的是发票管理秩序,并非只针对增值税抵扣。
企业取得虚开普票,大多用于虚列成本费用、减少企业所得税,侵蚀所得税税基。只要不存在真实业务,开具与业务不符的发票,就属于虚开发票行为,达到标准即构成刑事犯罪。
二、出借身份证、挂名法人,极易被牵连追责
本案官方通报未提及挂名人员情况,但同期曝光的深圳虚开案件中,犯罪团伙通过中介收购空壳主体及公民身份信息,招募人员担任空壳公司法定代表人、协助开立对公账户、完成人脸识别核验,涉案价税合计2.9亿元,相关涉案人员一并纳入案件查办范围。
重点提示:出借身份证、充当挂名法定代表人、出借银行卡、配合人脸识别,即便没有实际经营、没有获取收益,也可能被认定为共同犯罪,承担相应法律责任。千万不要为小额报酬,出借身份信息参与空壳主体注册。
三、买票方、介绍方同样属于虚开行为
《发票管理办法》明确,虚开发票包含三类行为:

开票方、受票方、居间介绍人,全部属于虚开的责任主体。
• 行政责任:虚开金额1万元以下,可并处5万元以下罚款;虚开金额超1万元,并处5万元以上50万元以下罚款;构成犯罪移送司法。
• 衍生风险:受票企业拿到虚开发票用于税前列支,造成少缴企业所得税,同时触发偷税条款,依据《税收征收管理法》第六十三条,税务机关追缴税款、滞纳金,并处少缴税款50%以上5倍以下罚款。
同时依据《行政处罚法》第二十九条,同一违法行为触犯多项法律规范,择重罚款,各地执法口径存在差异,企业需要重点关注。
企业发票合规实操指引(业务真实为前提)
(业务真实为前提)
重要前提:下述合规操作,建立在业务真实基础之上。业务本身虚假,不属于凭证不合规,直接定性虚开,无法通过补票补救。
事前:供应商背景尽调,前置风险筛查
新增供应商建档,除基础证照、收款账户外,重点核查:成立时间、社保参保情况、注册地址与实际经营地址是否一致、是否为非正常户/走逃失联企业、经营范围与开票项目匹配性。一旦发现异常,提高审批层级,审慎合作。
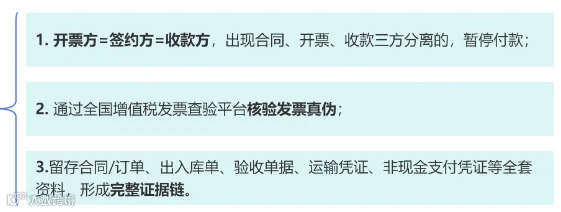
事中:落实四流一致,留存全套业务资料
合同流、货物流、资金流、发票流保持主体统一。
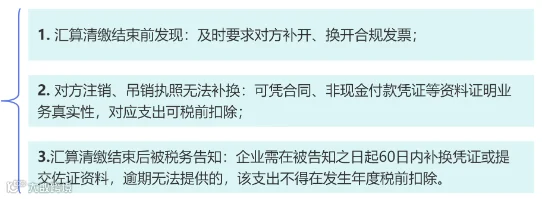
事后:取得不合规发票,分税种处理
1. 增值税:取得不符合规定的扣税凭证,进项税额不得抵扣,已抵扣的作进项税额转出。
• 2026年1月1日前适用《增值税暂行条例》及其实施细则;
• 2026年1月1日起实施《中华人民共和国增值税法》。被列入异常增值税扣税凭证范围的,尚未抵扣的暂不允许抵扣,已抵扣的作转出;其中业务真实的,可以在规定期限内提出核实申请,经核实符合规定的继续抵扣。
2. 企业所得税(依据国家税务总局2018年28号公告):虚开等不合规发票不得作为税前扣除凭证
自查发现历史涉税问题
启动更正申报,补缴税款与滞纳金,同步整理完整自查底稿:问题清单、凭证附件、涉及金额、税款所属期、整改方案、税企沟通记录。书面底稿是企业自查整改的核心证明材料。
纳税信用风险提示
按现行《纳税缴费信用管理办法》(国家税务总局公告2025年第12号):
虚开增值税专用发票以外的其他发票(含增值税普通发票),违法行为被移送公安机关或者被公安立案查处的,经营主体直接判为D级。
一旦判D,发票领用、出口退税、招投标、融资都会跟着受影响——这些损失不出现在处理决定书里,但是实打实的成本。符合条件的,可以通过主动纠正失信行为、作出信用承诺等方式申请修复。
小结
东莞这起团伙虚开普票案,再次敲响警钟:普票≠安全票,个体户空壳开票不是避险通道。在税警联合办案、税收大数据常态化监管背景下,“普票无碍、小额无伤、挂名无事”的侥幸心理,是企业最致命的涉税隐患。
涉税违法不存在例外,无论开票方、受票方还是居间介绍人,只要脱离真实交易开具发票,就触碰法律红线。企业经营最大的成本,从来不是合规投入,而是违法之后的补税、滞纳金、罚款、刑事追责以及信用降级带来的连锁损失。
守住业务真实性,严格落实四流一致,规范发票全流程管理,才是企业长期经营的底线与正道。
来源:税务经理人,税务大讲堂,梅松讲税整理发布