

01 营收情况
整体业绩:汇川技术2026年上半年实现营业收入246.75亿元,同比增长20.3%;毛利率29.7%,同比下降0.5个百分点;扣非净利润27.56亿元,同比增长3.2%。
期间费用:合计39.98亿元,同比增长17.0%。其中,销售费用7.23亿元(+7.3%),管理费用9.99亿元(+20.4%),研发费用22.26亿元(+13.3%)。财务费用转正为0.49亿元,主要受汇兑损益及其他合伙人享有份额增加影响。
现金流:经营活动产生的现金流量净额为19.75亿元,期末现金及现金等价物余额为59.74亿元。
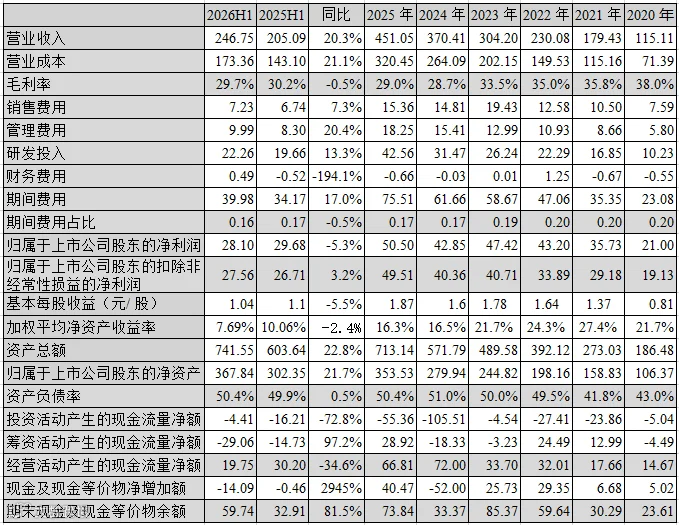
季度表现:2026年二季度营收145.32亿元,同比增长26.0%;毛利率30.2%,同比增加0.6个百分点;扣非净利润17.10亿元,同比增长19.0%。

02 营收拆解
2025年财报对业务结构进行了重新划分,当前主要分为四大板块:工业自动化与数字化、新能源汽车动力系统、新兴业务(智能机器人和数字能源)、其他(轨道交通等)。
分业务营收表现
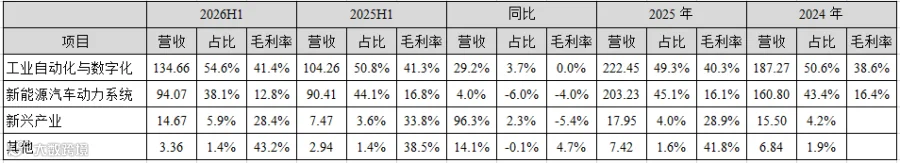
1. 工业自动化与数字化业务:上半年营收134.66亿元,同比增长29.2%,毛利率41.4%。
- 通用自动化:销售收入约110亿元,同比增长约36%。其中伺服系统约48亿元,变频器约33亿元,PLC&HMI约14亿元。
- 智慧电梯:相关产品销售收入约24亿元,同比增长约5%。
2. 新能源汽车动力系统:营收94.07亿元,同比增长4.0%,毛利率12.8%,同比下降4.0个百分点。
3. 新兴业务(机器人和储能):营收14.67亿元,同比大幅增长96.3%,毛利率28.4%,同比下降5.4个百分点。
区域分布
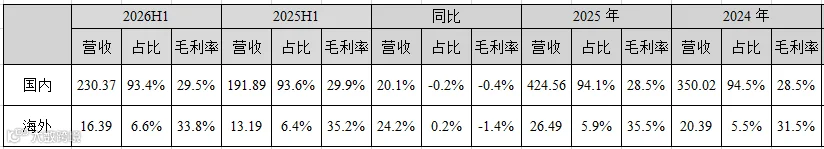
国内业务:营收230.37亿元,同比增长20.1%,毛利率29.5%,同比下降0.4个百分点。
海外业务:营收16.39亿元,同比增长24.2%,毛利率33.8%,同比下降1.4个百分点。
主要子公司情况
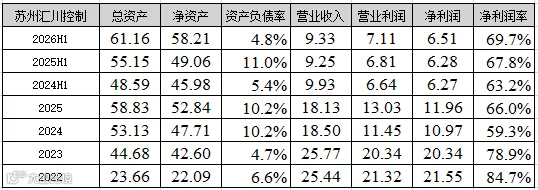
苏州汇川:上半年营收118.46亿元,同比增长31.0%;净利润8.10亿元,同比增长154.0%;净利率6.8%,创近年来新高。

苏州汇川控制:上半年营收9.33亿元,净利润6.51亿元,维持高利润率水平。
03 联合动力营收深度分析
经营业绩
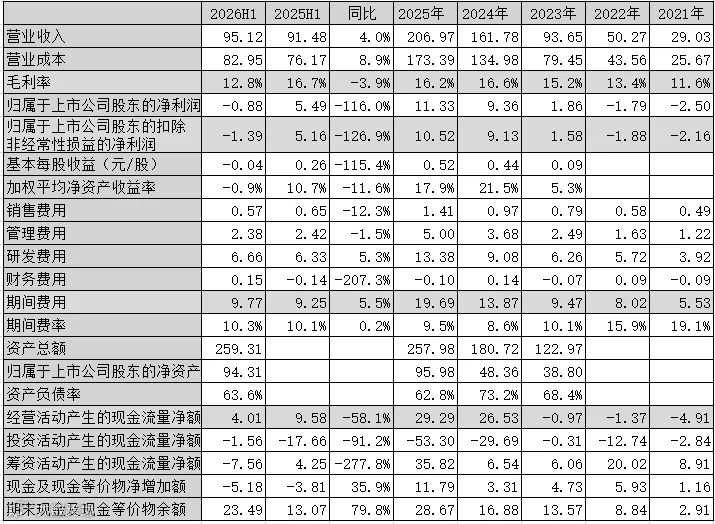
联合动力2026年上半年营收95.12亿元,同比增长4.0%;扣非净利润亏损1.39亿元;毛利率12.8%,同比下降3.9个百分点。
二季度营收52.34亿元,同比下降1.3%;毛利率12.4%,同比下降3.4个百分点;扣非净利润亏损1.64亿元。值得注意的是,2026年5月全资子公司深圳新能源补缴税款1.11亿元并计入当期损益,若扣除该因素,二季度仍处于净亏损状态。
业务结构与毛利下滑原因
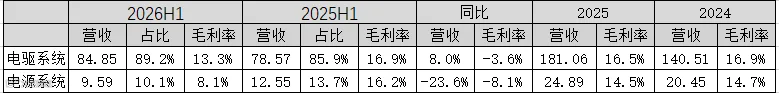
电驱产品:营收84.85亿元,同比增长8.0%,毛利率13.3%,同比下降3.6个百分点。电驱总成业务占比持续提升,系统交付量约50万台套,多合一总成市场表现突出。
电源系统:营收9.59亿元,同比下降23.6%,毛利率8.1%,大幅下降8.1个百分点。
毛利率下降主因:一是上游原材料(铝材压铸件、磁钢、铜材线束)价格大幅上涨,成本传导滞后;二是电源系统营收下滑导致产能利用率降低。
客户与市场挑战
配套车型减少:EV乘用车配套车型新增数量同比下降。2025年12期公告配套88款电驱系统,而2026年前9期仅配套28款。
大客户增速放缓:小米汽车上半年销量增长约18%,但理想汽车销量增速为-5.1%,下游客户波动直接影响营收。此外,主机厂自研电驱系统趋势明显,加剧竞争。
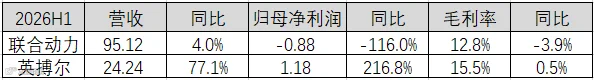
同业对比:相较于英搏尔在营收、毛利率及净利润上的改善,联合动力的表现略显逊色。
04 应收账款状况
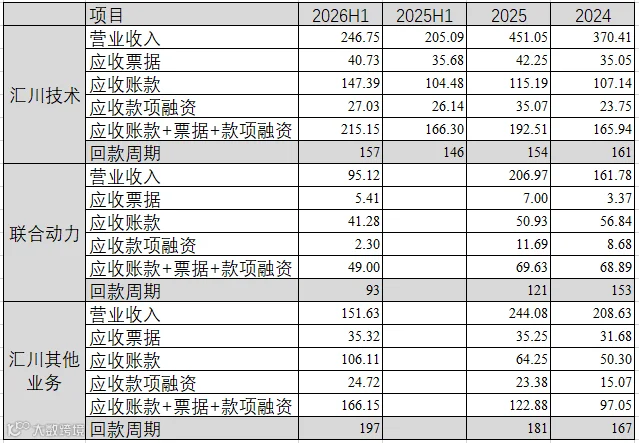
截至2026年上半年末,汇川技术应收票据+账款+款项融资余额为215.15亿元,回款周期约157天,略有延长。其中,联合动力回款周期虽大幅缩短,但仍高于60天;汇川其他业务回款周期则略有增长。
05 总结与展望
年度目标:汇川技术2026年经营目标为销售收入及归母净利润均同比增长10%-30%。
业绩展望:从上半年数据看,营收目标达成压力较小,但利润目标的实现很大程度上取决于联合动力下半年的扭亏或减亏情况。
市值表现:截至2026年10月12日,汇川技术收盘价50.45元,总市值约1367亿元,市盈率28倍;子公司联合动力收盘价13.54元,市值约331亿元,市盈率67倍。近期汇川技术股价下跌幅度相对较大。

【免责声明:本文观点仅代表个人分析,不构成投资建议】