搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
ASML突然宣布涨价10%,这份A股名单藏不住了
>
ASML突然宣布涨价10%,这份A股名单藏不住了
通信干货
2026-10-13
5
导读:ASML突然宣布涨价10%,这份A股名单藏不住了
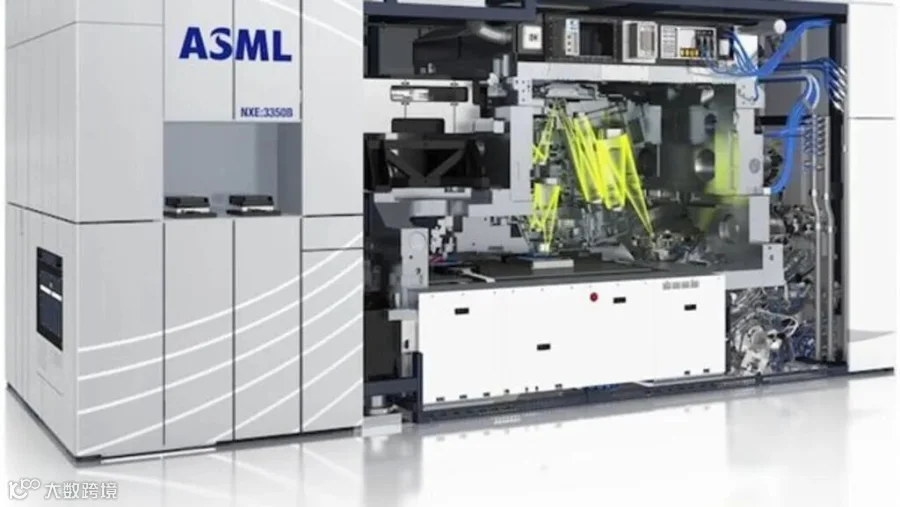
光刻机巨头ASML最近干了一件行业里从没见过的事。9月初,它通过韩国分公司向三星电子和SK海力士发出涨价意向,要对在韩国供应的光刻机替换零部件统一上调价格,涨幅10%,新价格从2027年1月起生效。经过双方采购部门一个多月的协商,这件事已经基本敲定。注意关键词,不是某类零件涨,而是EUV和DUV光刻机的全部替换零部件一起涨,从定期采购的耗材,到故障时更换的透镜、反射镜、光源、精密驱动装置,一个不落。
为什么说这件事罕见。ASML以往调价都是零件级的,某种原材料大涨或者某个物料采购困难了,才对个别部件单独提价,像这样不分品类统一上调10%,在公司的定价史上几乎没有先例。更值得琢磨的是它的底气从哪来。去年ASML光靠已装机设备的维护、零部件和升级
服务
就进账81.93亿欧元,占总营收的25%,今年这块业务预计还要增长30%以上。设备卖出去只是开始,后面几十年的维修换件才是真正的印钞机,而现在这台印钞机要涨价了。
韩国两大存储巨头全盘接受了这个涨幅,这本身又是一个信号。存储正处在超级周期里,三星和SK海力士扩产扩得凶,设备需求硬到没有讨价还价的余地。而且涨价的不止ASML一家,应用材料、
东京
电子、
美国
Advanced Energy等供应商今年已经先后提价,ASML甚至还在和主要客户磋商整机涨价。整条半导体设备链正在集体进入卖方市场。
这件事跟A股有什么关系。两条线。第一条线最直接,海外备件统一贵一成,晶圆厂的维护成本实实在在抬高了,国产零部件和耗材的性价比窗口被进一步撑开,原本卡在验证环节的国产供应商会过得更快。第二条线是情绪和价值重估,当ASML都能对备件统一涨价10%,市场会重新审视那些真正卡进光刻机供应链的国内公司,它们手里的认证和供货关系就是最硬的通行证。顺着这两条线索,我们梳理出八家值得放进观察池的A股公司,前五家跟ASML有直接的供货或认证关系,后三家是国产替代的延伸逻辑。
一、晶方科技
八家里跟ASML绑得最紧的可能就是它。晶方科技控股荷兰Anteryon约81%的股权,而Anteryon正是ASML光刻机光学部件的供应商,做的是光刻机里的混合镜头和晶圆级光学组件。换句话说,这次涨价的清单里那些光学透镜、反射镜,就有Anteryon的产品在里头。备件涨价对ASML是利润,对产业链上的供应商则是订单价值的同步抬升。晶方自己主业是晶圆级封装,Anteryon这条线一直被视为它的隐藏资产,这次涨价等于把这块资产重新推到聚光灯下。
二、蓝英装备
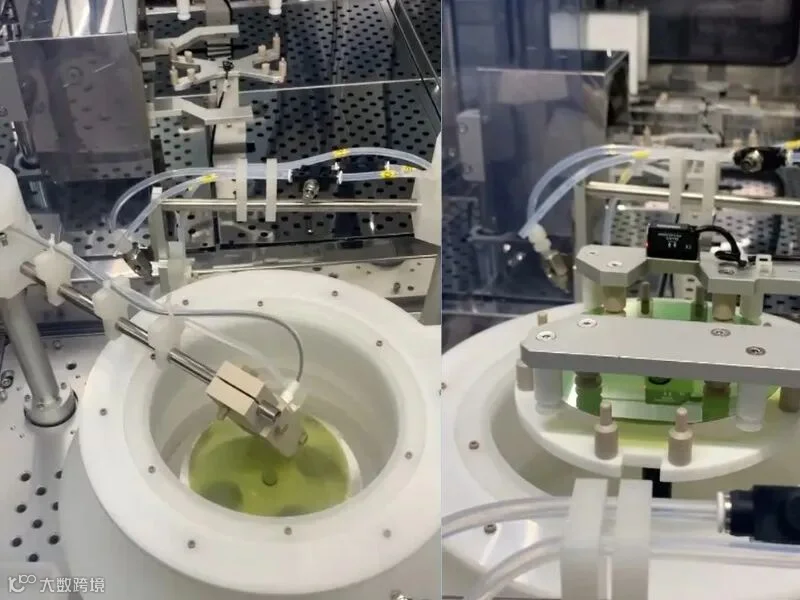
它的筹码在清洗设备上。蓝英装备旗下瑞士子公司UCM AG,是全球仅有的两家通过ASML认证的清洗设备供应商之一,为EUV和DUV光刻机的光学系统提供精密清洗设备。光刻机的光学部件对洁净度的要求是变态级的,镜片上哪怕一个微米级的颗粒都会影响成像,定期清洗是刚需中的刚需。这次ASML的涨价清单覆盖全部替换零部件,清洗环节作为日常维护的重头戏,相关服务商的业务量和议价空间都会水涨船高。
三、凯美特气
如果说前面两家吃的是设备和服务,凯美特气吃的就是耗材。光刻机的光源系统离不开特种气体,凯美特气的光刻气早在2023年就拿到了ASML子公司Cymer的合格供应商认证,今年又拿下日本GIGAPHOTON的认证,等于全球两大准分子激光光源厂商的门都敲开了。耗材跟零部件不一样,零部件坏了才换,气体是天天在消耗的。备件涨价叠加耗材认证壁垒,它的弹性可能不是最大的,但持续性往往是最好的。
四、福晶科技
它是光刻机光源的最上游。福晶科技的LBO、BBO非线性光学晶体全球市占率分别在80%和50%左右,KBBF深紫外晶体更是全球独家量产,这些晶体正是深紫外光源系统里不可替代的核心材料。公司在互动平台上确认过曾向ASML供应光学元件。逻辑很清楚,光刻机光源相关的零部件和耗材涨价,作为光源晶体寡头的福晶自然受益于整个链条的价值重估,更何况它同时还是国产光刻机光学元件的重要供应商。
五、炬光科技
炬光科技的杀手锏叫光场匀化器,这是光刻机曝光系统里的核心激光光学元件,作用是把激光束整形成均匀的光场,直接决定曝光
质量
。公司的光场匀化器已经进入ASML供应链,同时也用在国内光刻机的研发样机上。它的特点是两头下注,海外有ASML的供应关系,国内有光刻机国产化的卡位,备件涨价对它来说既是存量业务的价值提升,也是国产替代逻辑的强化。
六、景旺电子
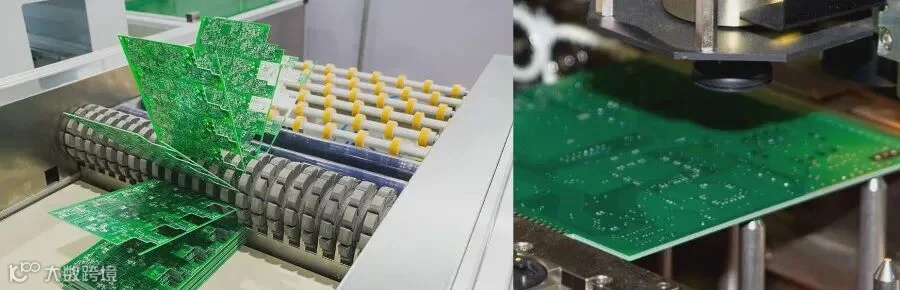
到了这里就进入延伸逻辑了,先打个招呼,这家跟光刻机没有直接供货关系。景旺电子是PCB大厂,高多层板、刚挠结合板这些高端产品已经切入半导体设备配套。逻辑链条是这样的,光刻机也好刻蚀机也好,每台设备里都少不了高端电路板,设备扩产和国产设备放量两头都在拉动需求。备件涨价潮说明设备景气度在往上走,PCB作为设备里的基础件,订单能见度会跟着改善。
七、中润光学
中润光学是精密光学镜头的设计制造商,主业在安防和机器视觉镜头,这几年一直在往半导体检测等高端场景延伸。它的看点在于预期差,光刻和检测设备里的光学镜头是国产化率最低的环节之一,海外光学部件涨价越凶,国产镜头的替代窗口就越宽。必须说清楚,这是纯预期逻辑,兑现需要
时间
,适合放在观察池里跟踪,不适合当成立竿见影的故事听。
八、新亚电子
最后一家新亚电子,做的是精密线缆和组件。光刻机内部有成千上万根线缆,高频高速、耐弯折、抗干扰,一样都不能少,这属于设备里的隐形刚需。新亚电子正在从消费电子线缆往半导体设备等高端装备配套拓展,它的逻辑最简单,设备装机量越大、维护频次越高,线缆组件的需求就越稳。同样要说明,它跟ASML没有直接关系,走的是设备产业链景气传导的路子。
【声明】内容源于网络
0
0
通信干货
1234
内容
3422
粉丝
0
关注
在线咨询
通信干货
1234
总阅读
112.6k
粉丝
0
内容
3.4k






 通信干货