 文末有实用资料,请注意查收~
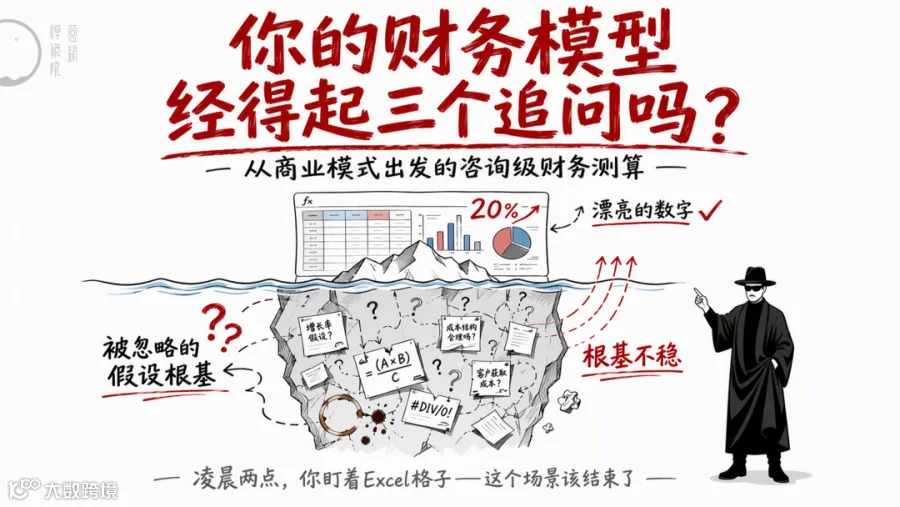
半夜两点,你盯着Excel上密密麻麻的格子,光标在"收入增长率"那栏闪了一分钟。 你填了一个20%,删掉。改成15%,还是心虚。
明天下午要汇报新业务线的财务测算,但你连收入公式都没想清楚。
不是你不会算,是你不知道该从哪开始算。市场容量引用的是两年前的券商研报,成本结构参考了不同行业的经验值,所谓的"基准情景"其实就是你乐观估计打了个九折。
这种情况不止你一个人遇到过。
小僧见过太多人做测算的样子:打开一个空白Excel,从"假设收入年增20%"开始往下拉公式,拉到第五年利润表出来,自己都不敢看。更惨的是汇报现场。对方随口问一句"这个毛利率假设的依据是什么",你当场断片。你说"行业平均",对面追问"哪个机构的数据?哪一年的?",你开始翻文件夹。
某咨询公司有个统计,决策层对财务模型中约73%的假设会提出质疑,而其中超过一半质疑最终指向同一个问题:你的假设从哪来的。说白了,财务测算的核心不是算得快,是经得起问。一个经不起追问的测算,小数点后几位算得再准也没用。
小僧今天要说的这个财务测算skill,是一个专门解决这件事的能力。

测算的逻辑构建
1.财务测算与利润预估
从经营逻辑到财务表现的因果链,这个skill从商业模式出发,走完"经营活动如何变成财务数字"的完整因果链,输出一份所有假设都标注了出处、每个数字都经得起挑战的专业咨询级财务模型。
注意这句话里的关键词"从商业模式出发"。
绝大多数人做财务测算是反过来的:先拍一个增长率,再凑数据去圆这个增长。结果是模型看起来漂亮,内在逻辑一戳就破。
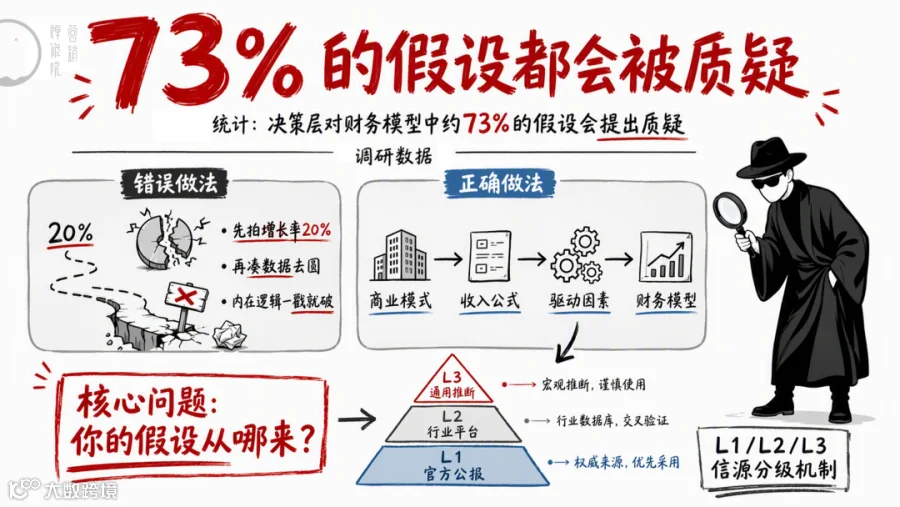
这个能力强制你把顺序倒回来:你的生意到底怎么赚钱?你的收入公式是什么?你每卖出一单,到底创造了多少价值?
这就像去医院体检。只给你称个体重说"你胖了"没用,你得知道是体脂率高了还是肌肉量掉了。财务测算也一样,不能说"预计增长20%",你得能从产能、开工率、产销率、均价这几个驱动因素推导出20%是怎么来的。
2.从拍增长率到拆驱动因素
做新业务立项的时候,你一定遇到过这个问题:先有财务目标还是先有经营计划? 多数人选择了前者。老板说三年营收做到5个亿,你就把5个亿除以年份,倒推出每年增长多少,然后开始往Excel里填数。
这个能力处理这个问题的方式完全不同。它要求的起点是你的商业模式和收入公式。你做的到底是什么生意?你的收入是客户数乘以客单价,还是产能乘以产销率乘以均价?
你得先把这个公式写出来,然后定位你的北极星指标,也就是最能反映你核心价值交付的那个指标。
小僧以为,这一步是整个财务测算里最被低估的环节。
收入公式一旦写对,后续所有的测算就有了"骨架"。公式里的每一个乘数都是一个驱动因素,每一个驱动因素背后都有经营动作在支撑。
产能不够?那就不是"收入少一点",而是你需要做产能投资决策。均价掉了一个点?那意味着你的产品定位或市场竞争格局出了问题。
这才是财务测算该做的事:不是给你一个"能不能赚钱"的结论,而是告诉你"赚钱这件事,是由哪几根柱子撑着的,哪根柱子最细"。
可信的多重约束
只做基准预测的财务模型,跟只带一把伞就出门的人差不多。晴天当然没事,下暴雨呢?
这个能力强制构建四种情景:乐观、基准、悲观、黑天鹅。不是走过场式的"乐观加10%,悲观减10%"。每种情景有一套逻辑自洽的假设组合。
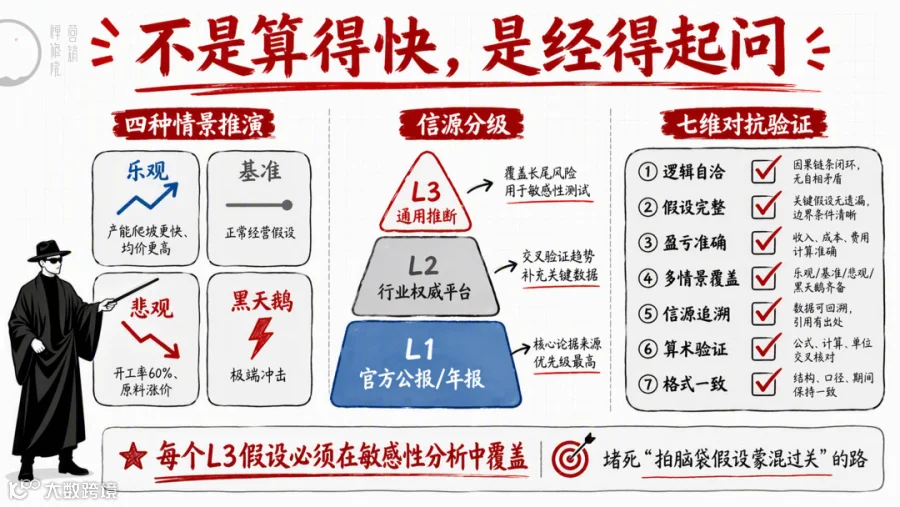
在乐观情景里,你的产能爬坡更快、均价更高、原料成本波动更小,但这些假设之间必须自洽,你不能假设销量翻倍的同时固定成本完全不变。
真正的价值在对比那张表出来之后。
四个情景并排一放,你会立刻看到:如果原材料涨价15%,你还有多大利润空间?如果开工率只到60%,你的现金流什么时候转正?哪个变量是你真正的"致命变量"?
小僧见过一家企业做完四情景推演后发现,对净利润冲击最大的不是原材料涨价,不是销量不及预期,而是品类结构里高端产品占比的变化。
这个变量在原本的"基准预测"里几乎是被忽略的。做完发现,高端产品占比每降一个百分点,净利率掉将近两个点。这个发现直接改变了他们后续两年的产品策略和客户结构。
1.你的假设从哪来的?
汇报被挑战"这个数哪来的",应该是每个做测算的人最怕的一刻。
这个能力内置了一套信源分级机制,把每个假设标注为L1、L2或L3。
L1来自官方公报、国家统计局、上市公司年报,可以直接当核心论据使。L2来自行业权威平台,建议交叉验证。L3是行业通用推断,必须在敏感性分析中覆盖。
这套机制的真正价值不在"标注"本身,在于它倒逼你在做测算的时候就不敢随便填数。
因为你填的每一个L3假设,后面都被要求写清楚"基于什么推算"。是年报里对标的生产成本结构,还是从同类项目的可行性报告里借鉴的设备投资额,你都得说清楚。说不清楚的连L3都拿不到,直接打回重来。
小僧特别设计了一个机制:这个能力要求所有L3假设必须在敏感性分析中覆盖。
这就堵死了"拍脑袋假设蒙混过关"的路。你的开工率假设如果被标了L3,风暴分析里就得单独拉开工率这根柱子出来,让所有人看清它对最终结果的影响范围。
2.不止一个产品线
多品类的企业做财务测算,最容易犯的错误是把所有产品加总在一起算。
打个比方。
你开了一家餐厅,堂食、外卖、团餐三个业务线。只做加总测算的结果是:你看到整体毛利率25%,觉得还不错。但分拆之后发现,堂食毛利率35%,外卖只有12%,团餐18%。外卖订单占比还在以每月3%的速度上升。
不加分拆的话,你根本意识不到,按照当前趋势,六年后整体毛利率会被拉到20%以下。
这个能力处理品类组合的方法是:先定义每个品类的边界,规格、用途、目标客户、价值链位置,确保边界不交叉不遗漏。
然后每个品类单独做五年测算,最后组合成不同的产品方案做对比。保守方案全品类A,平衡方案A+B+C配比,进取方案重点押B品类。三张组合表一摆,策略路径的财务后果就全清楚了。
3.自带核查官
一个人做完测算自己检查自己的错误,效果跟学生自己批自己的卷子差不多。
这个能力内置了一套7维对抗验证清单。
不是走过场的"再看看有没有漏数字",而是从逻辑自洽、假设完整性、盈亏概念准确性、多情景覆盖、信源追溯、算术验证到格式一致性,挨个过。其中盈亏概念的准确性检查是小僧觉得最实用的一个设计。
很多做测算的人分不清会计盈亏平衡和现金盈亏平衡。账面净利润转正了就觉得公司"活过来了",但其实那只是会计盈亏平衡点。
你的经营现金流可能还在负数。现金盈亏平衡才是真正的生存线,它额外考虑了营运资本占用。对于首年运营的企业,现金盈亏平衡点比会计盈亏平衡点通常要高出10%到20%。
算不清楚这个差距,账上赚钱手上没钱,死得不明不白。
这个核查官角色不是只列出问题就完了。每个维度通过之后,模型才能写入最终报告。等于多了一个不给你面子的合伙人,在你把报告交出去之前把所有可能翻车的地方先翻一遍。

哪些场景使用
通常来说,管理层不看密密麻麻的表格。他们看两张图。
利润瀑布图告诉你:
EBITDA从起点到终点,中间经过了哪些因素的增减。收入涨了多少?原料成本吃掉了多少?人力成本又吃了多少?最终剩下了什么?一根柱子一根柱子垒过去,利润是怎么来的、被什么吃掉的,一目了然。
敏感性龙卷风图告诉你:
所有变量里哪个对最终结果影响最大。长条排上面,短条排下面。最上面那条,就是你的"命门"。可能是原料成本,可能是开工率,可能是高端品类占比。一看就知道该在哪个地方死磕,哪个地方可以放一放。

这个skill完整呈现着两张图,可以说是极度友好。如果你常常需要经历以下场景,那么这个skill一定能成为你的好帮手:
创业评估阶段,先明确自己业务的"财务模型"。一个有完整逻辑链、每个假设都有出处、四种情景都跑过的财务模型,帮助你判断自己要投入的到底是个坑还是宝。
企业内部做新业务立项,一份经得起财务总监和战略部同时审的盈利测算,比写十页PPT讲"市场前景广阔"更有说服力。数据不会讲故事,但数据能让故事站住。
做咨询项目交付时,从客户那里收集来的行业假设、市场数据、成本结构,需要一个全链路可追溯的框架来承接。信源分级和对抗验证机制,让你交付的不仅是结论,还有让客户信任结论的全部过程。
战略规划做完之后,你需要一份财务验证来回答最后一个问题:这条路跑得通吗?不是战略判断上的"应该跑得通",是财务数字上的"跑得通"。
回到凌晨两点那个Excel。
你不需要反复改那个"收入增长率"。你需要的是一套不会让你在汇报现场翻车的逻辑链。
从商业模式出发推导收入公式,从收入公式拆出驱动因素,从驱动因素展开财务模型,每一步都有依据,每一个假设都标注了来源。多情景覆盖所有不确定性,对抗验证堵死所有漏洞,最后输出管理层一眼能看懂的图和表。
这才是财务测算该有的样子。
不靠拍脑袋,不靠凑数字,不靠熬夜。靠的是每一个数字都能回答三个问题:这个数是什么意思、这个数是基于什么算出来的、改变这个数会发生什么。
好财务模型不是算出来的,是推导出来的。

以上希望能给你启发
在下小僧,让营销没有难渡的劫!

点 击 图 片 查 看 资 料 详 情