


以下报告由 Descartes Systems Group 行业与服务执行副总裁 Chris Jones 撰写。
2023年12月,美国集装箱进口量环比微增0.4%,但区域港口表现分化显著:东海岸及墨西哥湾沿岸港口进口量上升,西海岸主要港口则出现下滑。尽管巴拿马运河干旱持续且中东航运袭击事件升级,12月数据暂未受明显冲击,但港口延误时间有所增加,尤其是墨西哥湾沿岸。
Descartes物流指标显示,当前进口量符合季节性规律。然而,受巴拿马运河与苏伊士运河通行状况及即将到来的劳资谈判影响,预计2024年全球供应链绩效将面临持续压力。
美国集装箱进口量小幅增长
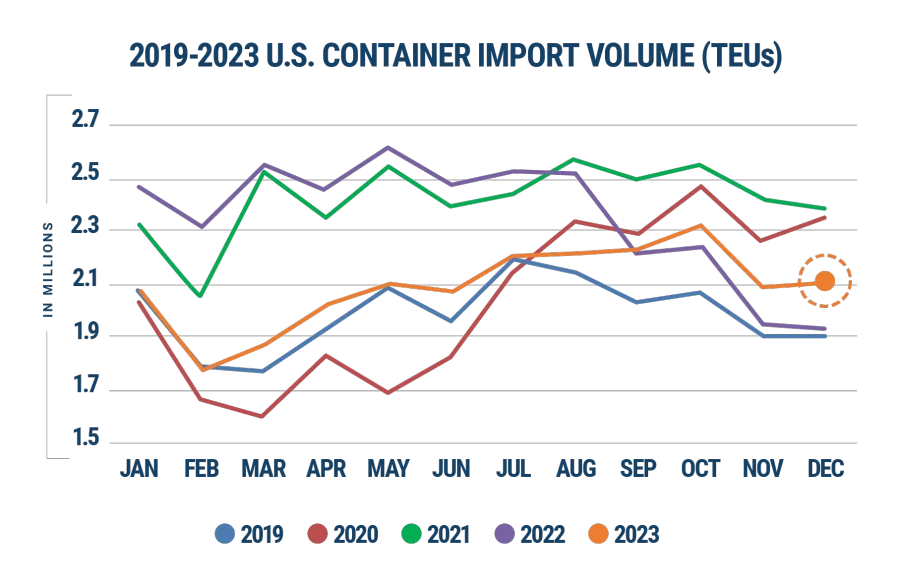
2023年12月,美国集装箱进口量达2,107,012 TEU,环比增长0.4%(图1)。同比方面,较2022年12月增长9.2%,较疫情前2019年同期增长10.6%。2023年全年进口量较2019年增长4.6%以内,但较2022年下降11.7%。
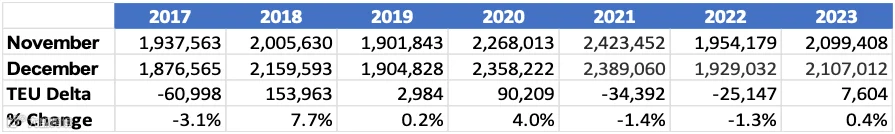
过去六年中,11月至12月进口量变化多为微降或低增长(2018年因关税预期除外)。2023年12月延续了这一季节性模式,环比微增0.4%(图2)。
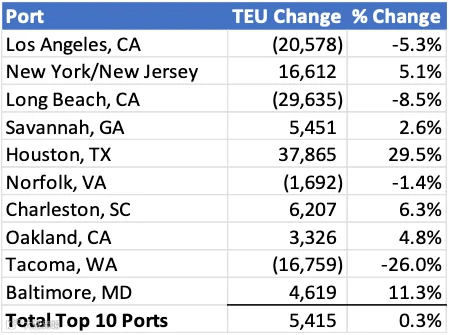
在前十大港口中,12月总进口量环比增加5,415 TEU(图3)。其中休斯顿港增幅最大(+37,865 TEU),长滩港(-29,635 TEU)和洛杉矶港(-20,578 TEU)降幅最为显著。
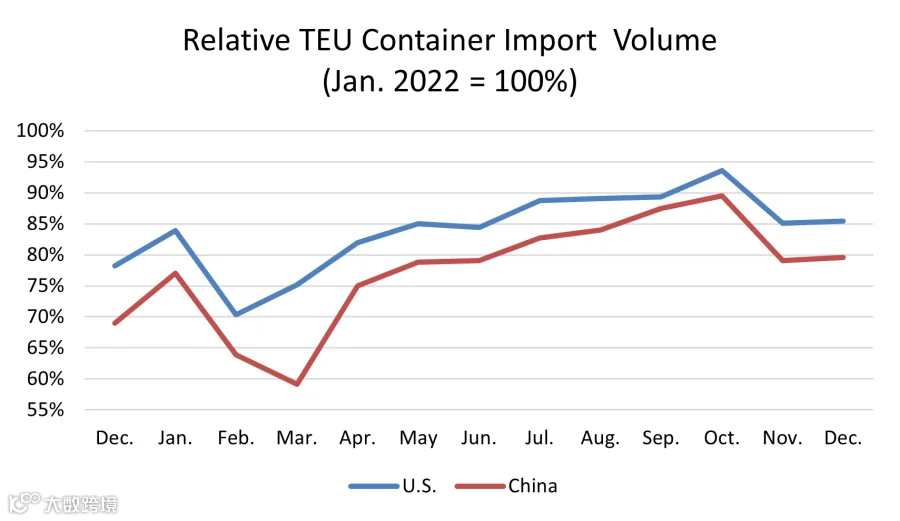
中国作为最大原产国,12月对美出口量为788,089 TEU,环比增长0.6%,但仍比2022年8月高点下降21.5%(图4)。中国占美国12月集装箱进口总量的37.4%,较上月微增0.1个百分点,但较2022年2月的高点仍低4.1个百分点。
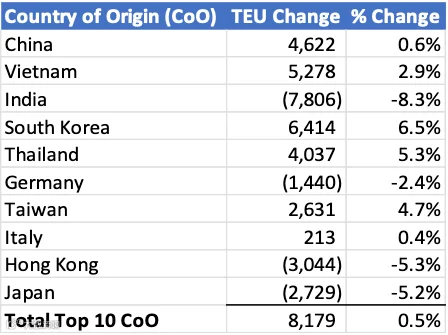
在前十大原产国中,12月整体进口量环比增长0.5%(+8,179 TEU)。韩国增幅最大(+6,414 TEU),印度降幅最大(-7,806 TEU)(图5)。
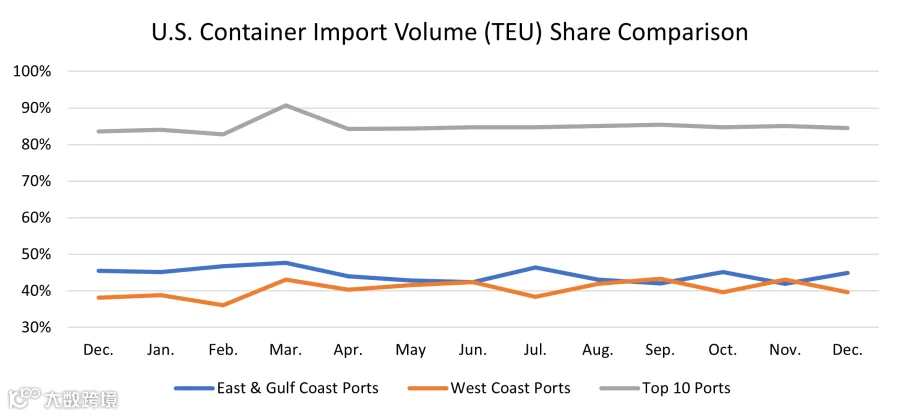
市场份额向东部及墨西哥湾沿岸港口回流
受休斯顿港货量大增及美西双港大幅减少影响,2023年12月东海岸和墨西哥湾沿岸主要港口市场份额回升。与前五大西海岸港口相比,东海岸及墨西哥湾沿岸十大港口占比升至44.9%(环比+2.9%),而西海岸主要港口占比降至39.7%(环比-3.4%)。前十大港口总份额为84.5%,较上月微降0.6%(图6)。
西海岸及墨西哥湾沿岸港口过境延误加剧
2023年12月,整体港口过境延误呈上升趋势(图7)。尽管长滩、洛杉矶和塔科马港进口量大幅下降,其过境时间反而普遍增加。休斯顿港过境时间也显著延长,而多数东海岸港口延误略有缓解。

巴拿马干旱影响显现:货量恢复但延误增加
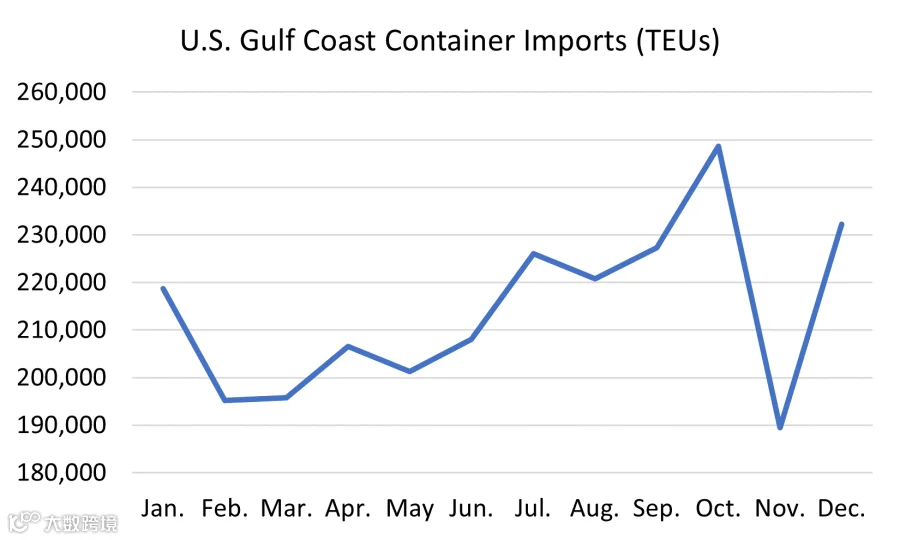
巴拿马运河干旱持续导致通航量低迷。虽然11月墨西哥湾沿岸进口量骤降,但12月已显著恢复(图8)。当月该区域休斯顿港进口量激增29.5%,东海岸主要港口如查尔斯顿(+6.3%)和纽约/新泽西(+5.1%)亦有增长。然而,墨西哥湾沿岸港口平均过境时间增加2天,休斯顿港延误达9.0天;相比之下,四大东海岸港口中有三个过境时间缩短,纽约/新泽西港仅微增0.3天。
中东冲突影响或于2024年初显现
胡塞武装在红海的袭击已扰乱经苏伊士运河的货物运输,该航线承载全球25%-30%的海运集装箱量。多家头部承运人已绕行非洲以规避风险,此举可能导致航程延长两周,并使全球有效运力缩减10%-15%。由于袭击在12月才升级,当月数据尚未体现冲击,相关影响预计将从2024年1月起逐步显现。
2024年南大西洋及墨西哥湾沿岸潜在劳工风险
国际码头工人协会(ILA)与美国海事联盟(USMX)的协议将于2024年9月底到期。ILA领导层已明确表示不会延长现行协议,并敦促成员为2024年10月可能发生的沿海大罢工做准备。若发生劳工行动,将严重扰乱南大西洋和墨西哥湾沿岸港口运营。目前双方均未发布进一步谈判进展声明。
2024年供应链管理关键关注点
尽管12月美国集装箱进口量略增且高于2019年水平,经济韧性支撑了进口需求,但巴拿马干旱、中东冲突及ILA合同谈判三大挑战预示着贸易流动将面临更多中断。以下为2024年需重点关注的指标:
- 月度TEU体量:若维持在240万至260万区间,将持续给港口及内陆物流带来压力。12月约210万TEU的水平暂时缓解了部分压力。
- 港口过境等待时间:延误减少通常意味着效率提升或需求下降。12月延误普遍增加,墨西哥湾沿岸尤为突出。
- 疫情持续影响:新冠亚变种传播仍具不确定性。近期新变种虽未直接影响物流资源,但需全年密切监控其对供应链的潜在干扰。
- 宏观经济状况:美联储维持高利率以抑制通胀,但消费者支出依然强劲,耐用品消费创两年新高,表明进口驱动型经济仍有支撑。
- 巴拿马运河贸易流向:干旱叠加ILWU工会因素,可能加速疫情期间从美西转移的百万TEU货量重新定向。12月东部及墨西哥湾港口货量反弹,但伴随显著的过境延误。
- 中东冲突:红海危机导致承运人绕行非洲,将直接削减运力并延长时效,影响自1月起开始显现。
- ILA/USMX谈判:潜在的罢工风险可能在2024年下半年冲击进口。鉴于巴拿马运河现状,将货量转回美西面临极大挑战或导致更长延误。
应对全球航运挑战的策略建议
2023年12月美国集装箱进口量环比微增,同比及较2019年均高出约10%,但港口过境时间同步上升。面对巴拿马及中东地区的持续动荡,企业应采取以下措施:
短期策略:
- 追踪新冠变种传播动态,评估其对中国等关键供应链节点的潜在冲击。
- 密切关注海运货物及承运人表现,警惕预计到达时间(ETA)与实际到达时间的偏差。
- 实时监控巴拿马运河状况,预判运力限制及供应链改道风险。
- 跟踪中东冲突进展,评估承运人绕行非洲对运力及时效的具体影响。
- 评估通胀及地缘冲突对物流成本和运力的综合影响,确保贸易伙伴合规。
- 研判2024年10月ILA罢工的潜在后果,提前规划替代港口或航线。
近期策略:
- 亚洲进口商应重新评估已从美西港口转移的贸易路线。
- 依赖苏伊士运河的企业需量化绕行非洲带来的成本与时效增量。
长期策略:
- 优化供应商及工厂布局密度,降低对单一拥挤航线或高风险区域的依赖。高密度布局虽有规模效应,但也放大了系统性风险,当前是调整供应链韧性的关键窗口期。