


多肽老厂的"困境反转"进入第二年:原料药出海撑起利润,三靶点创新药HY3003同获FDA临床受理——两个引擎第一次同时转起来
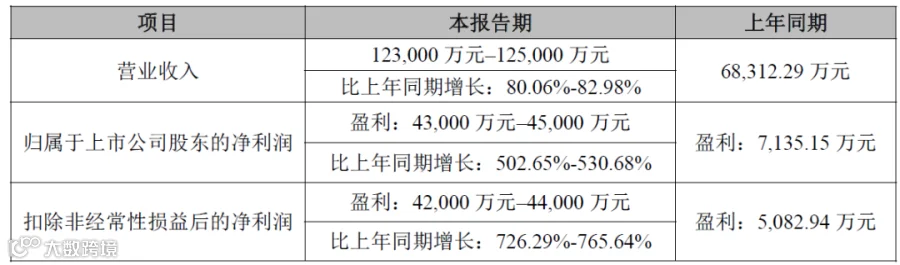
10月12日晚间,翰宇药业(300199.SZ)发布2026年前三季度业绩预告:预计归母净利润4.30亿–4.50亿元,同比增长502.65%–530.68%;扣非净利润4.2亿–4.4亿元,同比增长726.29%–765.64%;营业收入12.3亿–12.5亿元,同比增长约80%–83%。按此前季度数据折算,第三季度单季净利润约1.93亿–2.13亿元,环比二季度增长77%–95%——增速不仅在同比上"翻五倍",环比曲线还在继续加速。
一、业绩拆解:三个数字看增长成色
|
|
|
|
|
|
|
|
|
|
|
|
4.30亿–4.50亿元 |
|
+502.65%–530.68% |
|
|
|
|
|
增长成色的两个细节值得注意:其一,扣非增速(726%–766%)高于归母增速,意味着利润基本由主业贡献、非经常性损益的成色较低;其二,净利率大幅抬升——按预告中值估算,前三季度净利率约35%,明显高于营收约80%的增速,高毛利的原料药业务放量,带来的是利润弹性大于收入弹性的"经营杠杆效应"。
二、增长引擎:多肽原料药出海,踩中了GLP-1的全球缺口
公告将增长归因于"原料药业务持续放量"。翰宇药业是中国多肽药物的老牌企业——特利加压素、醋酸去氨加压素、生长抑素等传统多肽制剂曾是其基本盘,但真正改变公司命运曲线的,是GLP-1浪潮下的多肽原料药出口:围绕司美格鲁肽、利拉鲁肽等重磅多肽的原料药及定制生产,翰宇从一家制剂厂商转型为"制剂+原料药"双轮驱动的多肽平台。
这个转型的时机踩得极准:全球GLP-1类药物供不应求,原研产能优先保障自家品牌,仿制与合规市场的原料药缺口由CDMO与原料药厂商填补——而多肽原料药的放大生产(长链固相合成、纯化收率、杂质控制)恰恰是有壁垒的活,能通过海外客户审计与药政注册的供应商屈指可数。翰宇的原料药业务在2024年起签下多笔海外订单,2025年放量,2026年继续爬坡——本季预告验证的是这条曲线的持续性,而非一次性兑现。
三、研发侧:HY3003出海FDA,小核酸加码
利润放量之外,公告特别提到"三靶点创新药HY3003、小核酸等项目研发投入同比大幅增加"。HY3003是翰宇自研的三靶点GLP-1类注射液,10月9日刚公告获得美国FDA临床试验申请受理——从原料药出海到创新药出海,管线层级在同步上移。原料药业务赚的是"当下",HY3003与小核酸押注的是"下一程";在GLP-1竞争白热化、单靶点口服与注射产品快速内卷的背景下,把原料药利润投入三靶点与新一代 modality,是翰宇维持估值叙事必须走的路。
四、怎么看:一个"困境反转"样本的后半程
翰宇药业是中国医药行业里少有的完整"困境反转"样本:曾经的制剂龙头在集采与销售模式转型中陷入亏损,2023年起靠GLP-1原料药出口完成第一轮翻身,2025年利润放量,2026年进入"原料药高增长+创新药叙事"的双引擎阶段。公告当日(10月12日)收盘24.89元、上涨4.98%,市场已对这份预告作出反应。
三生蔓迪又出减肥药,专治中年油腻男
但后半程有三个变量需要跟踪:其一,原料药业务的周期性——海外客户订单与仿制药获批节奏决定放量的可持续性,GLP-1仿制药竞争加剧后原料药价格与份额都会重排;其二,HY3003的临床成色——三靶点赛道已有礼来retatrutide等强劲对手,FDA受理只是起点;其三,正式季报的兑现——预告区间对应的10月27日三季报,以及全年业绩的最终成色。翰宇的估值(预告后动态市盈率仍约46倍)已经隐含了"原料药持续放量+创新药兑现"的双重预期。
