


顶着AI递送第一股大帽子,1.05亿营收、1.27亿年薪、2.4亿首付,钱从哪来,到哪去?全年营收不够高管年薪,首付买方一位是自家基石、一位疑似股东系。
更大危机是,一个月后的11月13日,18家基石投资者合计约1.10亿股(认购1.48亿美元、按发行价计约11.59亿港元)将迎来解禁。

10月13日盘中,剂泰科技(07666.HK)再跌超10%,报11.94港元,最低触及11.42港元——距10.50港元的发行价只剩约14%,市值从上市首日冲破的300亿港元回落至140亿港元上下。五个多月前,它以“全球AI药物递送第一股”的身份登陆港交所:公开认购超6900倍、冻资逾7300亿港元,首日开盘大涨173%。
这一篇把整本账算完:一笔账——薪酬与营收的倒挂;两笔钱——公司史上最大的两笔授权首付款,买方分别是谁;三个跟踪点——接下来看什么。
一、一笔账:1.27亿年薪,1.05亿营收
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
增长曲线确实陡峭,但三个事实需要并排看。其一,公司尚无产品上市,2025年管线授权收入占比98.7%,收入全部来自合作授权与技术服务,里程碑性质的、非连续的;其二,2025年全年营收1.05亿元,还不到当年研发投入(约2.7亿元)的四成;其三,年报披露的三位核心高管2025年度酬金——赖才达5868.90万元、王文首3547.80万元、陈红敏3284.50万元,合计约1.27亿元,超过全年营收。(港股披露的董事酬金通常含薪金、花红及以股份结算的酬金,上市年份的股份支付往往显著推高账面数字,具体构成以年报附注为准。)
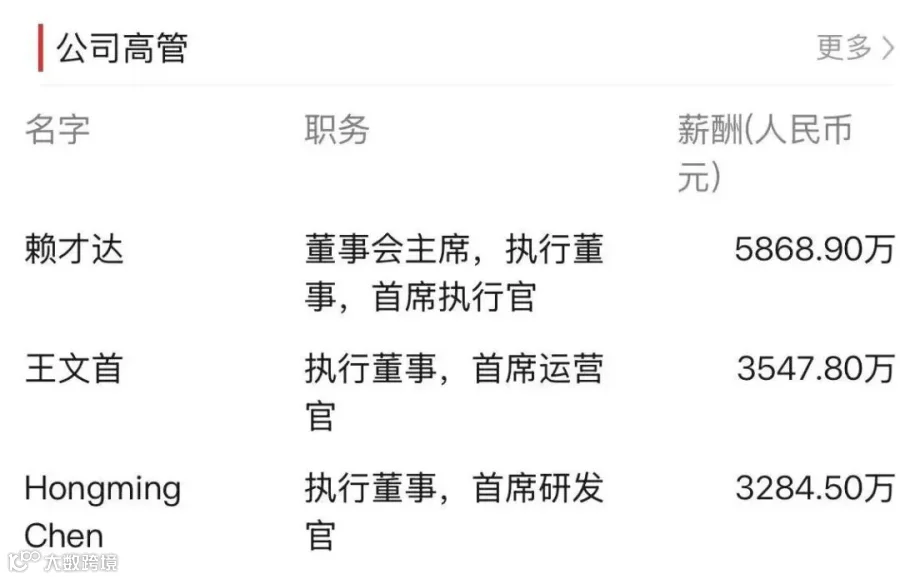
公允地说,公司家底尚算厚实:IPO募资净额近20亿港元,2026年6月末现金及现金等价物25.27亿元,约150名员工中研发人员占七成,上半年研发投入1.72亿元、同比增长48.1%。烧钱做研发是未盈利生物科技公司的常态,争议不在烧钱本身,而在钱烧出来的收入,成色几何。
二、股价的倒计时:逼近发行价,解禁在即
上市首日的高点29.98港元之后,股价一路消化估值:6月一度探至9.46港元、跌破发行价;10月以来连续走低——10月7日跌4.75%,10月8日跌6.35%并出现“头肩顶向下突破”的技术提示,10月9日跌7.2%,10月12日盘中跌超5%,10月13日盘中再跌超10%。而11月13日,18家基石投资者合计约1.10亿股(认购1.48亿美元、按发行价计约11.59亿港元)将迎来解禁。技术形态破位叠加解禁日历临近,是次新股估值回归的典型组合;真正的问题,仍在基本面。
三、第一笔钱:买方成立于签约前16天
先看撑起2025年几乎全部营收的那笔交易。据招股书披露,2025年9月12日,剂泰科技将右美沙芬复方口崩片(MTS-004)在中国内地的开发、生产及商业化权益独家授权给浙江引安医药科技有限公司,首付款1亿元分期收取(当年12月到账),里程碑最高18.45亿元。
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
重点在股东栏。年报首位股东名称冠“晶泰控股”字样——而晶泰控股正是剂泰科技的早期投资方与生态赋能方,剂泰IPO时公开通稿即自称“晶泰生态赋能项目”。若年报中的股东与晶泰体系为同一主体(穿透以工商全名及股权结构为准,亦不排除同名异主的可能),那么MTS-004的1亿元首付,相当部分来自剂泰自己投资方体系的资金:股东培育公司,公司再把资产卖给股东参与设立的项目公司。这家新公司随后还获得了原料药龙头普洛药业3.36%的入股,产业落地指向明确——仙居的项目公司、地方产业资本、上市公司小比例跟投,是典型的区域NewCo配置。结构本身合法常见,但收入成色的含义变了。
四、第二笔钱:买方是自家基石的“自己人”
再看撑起2026年上半年营收的那笔。6月30日,剂泰宣布将三特异性T细胞衔接器资产MTS-128全球独家授权给美国公司Boulevard Bio,首付款2000万美元,里程碑最高16亿美元——创下中国临床前资产单笔海外授权纪录。Boulevard Bio是谁?由顶级医疗基金Deerfield支持设立。
而Deerfield,恰恰名列剂泰科技IPO的18家基石投资者——那份以贝莱德领衔、合计认购1.48亿美元的“资本天团”名单里,白纸黑字。也就是说,Deerfield左手按发行价认购剂泰股份并锁定至11月13日,右手通过自己体系内的公司,把剂泰最值钱的临床前资产买走培育。同一只基金,既是一级市场股东,又是核心资产的买方与共同开发者。
五、两笔首付对照:收入的另一半成色
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
六、法律上站得住,叙事上要打折
先把边界说清楚。港交所口径下的关联交易,看的是“关联人士”——董事、主要股东及其联系人;Deerfield作为财务投资人基石,通常不构成关联人士,其主导的授权属正常商业交易;引安与剂泰股东圈的重叠是否触及关联交易认定,取决于穿透后的持股关系,而公司公告至今未将两笔交易界定为关联交易。NewCo承接单一资产、基金“投资+买资产”双重角色,在创新药行业都是合法且常见的安排,我们无意指控任何一方。
但商业实质是另一回事。一家未盈利公司讲“商业化验证”的故事,市场默认的前提是:有独立第三方愿意真金白银为你的平台定价。而剂泰两笔大额首付的支付方,都不是完全“体外”的陌生人——一位疑似出自股东圈,一位是自家基石。收入证明的是“资本圈内有人愿意出钱”,还不完全等于“公开市场愿意出这个价”。
更微妙的是管线与叙事的错位。
估值锚定的是AI平台,而距离商业化最近的,恰恰是与AI、纳米关联最弱的改良制剂——右美沙芬+奎尼丁口崩片,把美国上市十余年的老药胶囊改成口崩片,用于假性延髓情绪失控;其余管线中,小分子口服项目处于临床早期,真正体现平台成色的mRNA递送项目尚处研究者发起阶段,石药集团的同品种口崩片2023年12月就已获批临床,正在身后追赶。
安徽药企右美沙芬缓释混悬液申报上市
而这块改良新药自2025年12月三期临床达标至今已约10个月,含右美沙芬品类自2024年7月起被纳入第二类精神药品从严监管(复方制剂虽不在列管之列,原料药采购与处方渠道的底色依旧偏紧),上市申请截至10月中旬仍未落地——买方圈内循环的质疑之外,招牌项目自身的兑现也在倒计时。
七、三个跟踪点
这件事不必急着下结论,证据会自己说话,关键看三处:
其一,引安的完整股东名册与1亿元首付的分期到账节奏——首付是分期收取的,每一期到账都是一次披露机会;
其二,引安首位股东的工商全名及与晶泰体系的穿透关系;
其三,2026年年报中两笔授权收入的会计确认口径与现金流附注。
