

新华社近期聚焦供应链金融创新发展,一个很关键的变化正在落地:
脱核模式不再局限制造业,开始延伸到服务业;
同时账款凭证期限明显缩短。
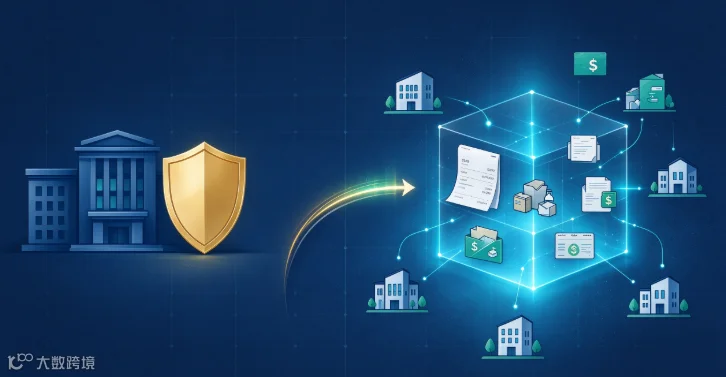
行业讨论的核心问题也随之而来:贸易增长,如何真正做到依托链上数据信用,而不是继续依赖核心企业确权?
传统供应链金融,本质是核心企业信用外溢。
中小服务商、供应商想要融资,大多需要核心企业对应收账款做确权。一旦核心企业不愿确权、授信额度紧张,哪怕上下游有真实生意,中小微主体也很难拿到资金。
服务业痛点更突出:服务类交易没有实物存货,订单、交付、结算分散,很难套用制造业仓单、货单那套风控逻辑,确权难问题长期存在。
政策与舆论导向很清晰:鼓励探索脱核模式,信用评价从单一主体确权,转向交易数据信用,依托真实交易背景、订单、履约记录、发票、物流/服务交付凭证等多维度信息判断企业信用,弱化对核心企业的确权依赖。
同时监管明确,应收账款电子凭证付款期限原则上6个月以内,最长不超1年,缩短账期,本身就是在降低产业链资金占用、减少拖欠风险,为服务业推广脱核模式打下基础。
重点:链上数据信用≠不要交易真实性审查
很多人会有误解:脱核=不用核验贸易背景,单凭数据就能放款。这是误区。
脱核,脱的是 “必须核心企业确权担保”,不是脱离真实贸易。
链上数据信用的底层前提,依然是四流合一:交易流、发票流、资金流、履约/服务交付流可交叉核验。
平台和金融机构要归集订单、服务验收记录、开票、回款历史等多源数据,用多维度数据交叉验证,证明业务真实可持续,而不是只看一纸核心企业确权凭证。
1. 优先沉淀连续、可核验的服务履约数据
服务业不像实体货物,没有仓单。想要做链上数据信用,核心是留存完整交付证据:服务合同、阶段性验收单、对账记录、开票记录、历史回款流水。持续稳定的履约与回款记录,就是服务业的 “信用资产”。零散、一次性、缺少验收凭证的项目,很难支撑脱核融资。
2. 产业链增量要匹配短账期规则,避免虚增交易
账期缩短,意味着贸易周转变快,但严禁为了获取融资虚构贸易、循环开票做大流水。贸易增量必须是真实业务扩张,订单规模、企业经营产能、人力投入要相互匹配。一旦数据出现矛盾,就会触发风控预警,这也是监管重点防范的红线。
3. 风控体系要从 “单点确权” 升级为全链路动态监测
过去风控看核心企业主体;脱核模式下,金融机构要持续监测链上中小微自身经营、履约稳定性、回款连续性,把税务、发票、历史回款、履约记录纳入授信模型,动态调整额度。就算没有核心企业确权,只要长期履约稳定,企业就能获得持续融资支持。
4. 服务业场景分步落地,不盲目一刀切扩量
服务业细分差异很大,工程服务、物流、咨询、外包服务履约模式各不相同。推进脱核模式,优先选择标准化程度高、交付验收清晰、回款记录稳定的细分场景试点,在风险可控前提下逐步扩大贸易规模,不追求一次性大规模放量。
✅合规方向:
依托真实交易、多源数据交叉验证,发展脱核融资,助力中小微企业,账期合规,登记规范。
❌禁止行为:
虚构贸易背景、伪造服务交付材料;
把脱核做成无底线放水;
利用凭证拆分转让放大风险;
借助供应链金融变相拉长账期、转嫁融资成本给中小微企业中国政府网。
供应链金融的这次转型,核心逻辑一句话总结:信用来源从“大企业背书”转向“真实交易沉淀的数据”。
账款凭证缩短、脱核向服务业延伸,不是简单换一套产品,而是整个产业链信用评估逻辑的重塑。
对产业端来说,想要吃到政策红利,不是找办法做大凭证规模,而是踏踏实实沉淀可核验的履约与交易数据;
对金融与服务平台来说,数据信用的根基永远是真实贸易,脱离真实业务的“链上数据”,没有任何信用价值。