

为什么现在人都觉得没有安全感?
明明有些人已经赚到了足以改变生活的钱,但是还是活的很累?
也许你是因为做成了一门生意,也许你是等来了一次晋升,也许你是卖掉了手里的一套房产,也许你是继承了一笔遗产,也许你只是赶上了人生最好的一年。
但是,你还是活很焦虑!
而且,真正的考验,恰恰从这一刻才开始。
因为一个错误的决定,就足以让你回到原点。
怎么赚到这笔钱,其实没那么重要。
重要的是:一旦这个数字有了实际意义,你面对的问题,性质就彻底变了。
以前,你怕错过下一个机会;现在,你怕丢掉那些花了好几年、甚至十几年才攒下来的东西。
于是大多数人的选择是:什么都不做。
但“什么都不做”,从来都不等于“安全”。
当赌注已经翻了数倍,你抱着不动,扛的其实是和过去一模一样的风险——只是输一次的代价,你再也承受不起。
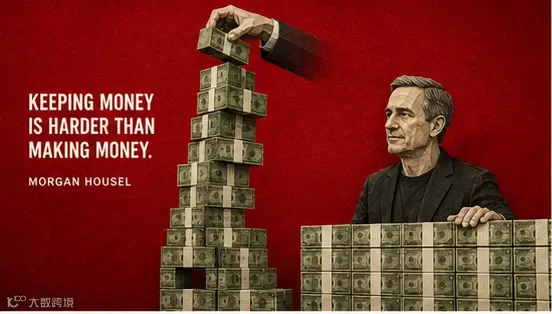
赚钱和守钱,是两场完全不同的游戏。
赚钱,奖励的是集中、乐观、敢下注。 守钱,考验的却是边界、流动性,以及“错了还活得下去”的能力。
你的目标,不再是让每一分钱都拼尽全力去增值;而是确保——没有任何一个单一决定,能逼你从头再来。
下面这7个原则,就是为这件事准备的。
一、先划出你的“财务底线”
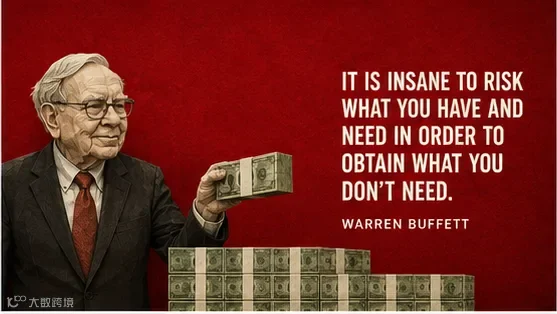
巴菲特用几十年时间,攒下了人类历史上最庞大的财富之一。但他的原则,从来不是把每一个可能的回报都榨干。
他写过一句话:
为了得到你并不需要的东西,去冒险失去你拥有且需要的东西,简直是疯了。
大多数人错过的,正是这个转折点:
当钱已经买来了你的自由,最大的风险,就是拿这份自由去换一个根本改变不了你生活的数字。
现在就做一件事,写下三个问题的答案——
这个数字,就是你的底线。
它存在,不是为了让你赚更多,而是为了让任何一个糟糕的年份,都夺不走你对生活的掌控权。
二、再大的净资产,也可能藏着最脆弱的安全
一个人看起来很有钱,不代表他真的很安全。
创业者,身家全押在一家公司上;打工人,工资、职业和投资绑在同一个老板身上;房东,房子市值千万,手里却几乎掏不出可以随时动用的现金。
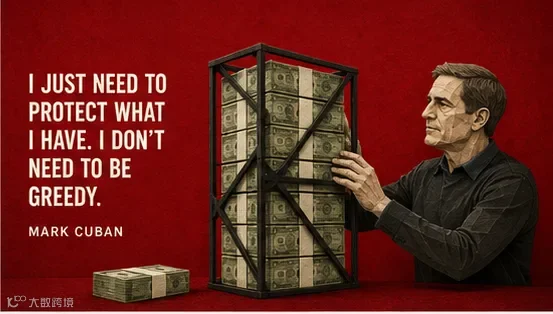
马克·库班就经历过这一幕。当年他把 Broadcast.com 卖给雅虎,新到手的财富几乎全部挂在雅虎股票上——而互联网泡沫,就在眼前崩塌。
他没有去追最后一分上涨的钱,而是用期权把自己的头寸保护了起来。
他说:“我只需要守住我拥有的,我不需要贪婪。”
问问你自己:
如果那个让我变富的东西,跌掉70%,我剩下的生活还完整吗?
如果答案是“不完整”,那你可能创造了财富,却从没真正拥有过它。
三、钱要按“用途”分家
一笔钱,不该同时扛下你所有的梦想和所有的责任。
把财富按功能分成三个池子:
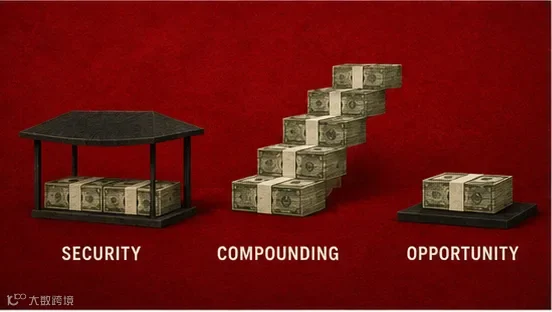
安全资金的回报,不看它赚了多少,而看它替你挡掉了多少恐慌、负债和被迫的决定。
不是每一块钱都要让你更富有,有些钱存在的意义,是确保你再也不会变穷。
四、机会再大,大到能毁掉你,就是烂决定
维克多·哈加尼做过一个实验:给61位精明的金融从业者每人25美元,去赌一枚正面概率高达60%的硬币。
所有人都知道牌面是偏的,所有人手里都有优势。
可结果呢?28%的人输光了全部本金。

他们不是输在机会不好,而是输在下注的规模太大。
所以在问“我能赚多少”之前,先问一句:
我能亏掉多少,而生活不受影响?
然后,从最坏的结果出发去决定投多少,而不是从最美的梦想出发。
一门可能归零的生意,就按100%的损失来算。借给你爱的人的钱,就当它永远回不来。
永远不要让一个决定,有权力抹掉你之前所有正确的决定。
五、别让“暂时的问题”,变成“永久性的损失”
很多财富不是被“一直看错”毁掉的,而是被“时间耗尽”毁掉的。
债务要还,税要到期,收入忽然断了,贷款方要你补抵押,卖不掉的资产砸在手里——
一瞬间,一个只是暂时的问题,就变成了永久性的损失。
霍华德·马克斯的整套原则,都建立在这一点上:
你无法预测,但你可以准备。

你预知不了下一次衰退、崩盘或个人打击什么时候来,但你可以握有足够的流动性,让自己在那一刻不必做出不可逆的决定。
永远不要用“明天就可能被要回去”的钱,去供养“长期且不确定”的资产。
现金从不浪费——它最大的价值,是让“什么时候卖”,由你自己说了算。
六、“最好的一年”,不是你的“新常态”
大多数人的消费升级,都是从这开始的:
一次晋升,换来一笔更大的房贷; 一次生意退出,变成永久的运营成本; 一次漂亮的投资,变成一种“必须靠下一次投资才能维持”的生活方式。
可收入可能下个月就没了,你的开销却会一分不差地按时到来。
哈加尼和詹姆斯·怀特研究过一批消失的古老家族财富,发现它们往往死于同一件事:对风险定价错误、花得太多、环境变了却不调整。
规则很简单:
把永久性的支出,建立在可持续的收入上,而不是一时的成功上。

让一个丰收的年份,先去加固你的资产负债表,再去升级你的生活方式。
先升级你的自由,再升级你的生活。
七、守住那些“无聊的细节”
你不需要一场股灾,也能亏掉一大笔钱。
忘记预留的税、从没算清的费用、没去查过的欺诈、懒得买的保险、只有一个人搞得懂的资金入口——这些都在悄悄掏空你。
因为再小的漏洞,也会复利。
美国 SEC 算过一笔账:10万美元按4%增长20年,如果每年只收0.25%的费用,最后是约20.8万;但如果每年收1%,就只剩17.9万。
什么都没发生,将近3万美元,就这样蒸发在了“摩擦”里。

所以,守住那些看似无聊的细节:
创造财富是刺激的,守住财富是真无聊的。
也正因如此,大多数人精通了前者,却荒废了后者。
写在最后
你并不是靠“躲开每一次损失”来守住财富的。
真正的办法是:让每一次损失,都还活得下去。
让某一项资产可以失败,而你的未来不必陪着它一起失败; 拒绝为了短暂的刺激,去赌上永久的自由。
金钱从来不只是个分数。
它最高的用途,是让你能掌控自己的时间、自己的选择,以及那些你真正在乎的人。
你已经赚到了钱。
接下来的这场胜仗,是守住足够多的它——多到任何一个错误,都无法把你的生活拿回去。

如果你也想了解如果配置安全资产,复利资产,欢迎加入我们的社群交流

收藏这篇,下次投资、做业务决定,或者又想升级生活之前,回来读一遍。