

随着AI模型规模持续扩大、推理需求不断增长,AI数据中心对网络带宽的需求也在快速攀升。如何在不显著增加网络设备数量、布线复杂度和功耗的情况下,连接更多计算系统,正在成为AI基础设施建设的重要课题。
近日,英伟达与思科宣布,计划推出新型光模块Ultra-Dense Small Form Factor Pluggable(USFP),面向下一代AI工厂的高密度光互连需求。该方案旨在支持每通道400Gb/s的电信号传输,单模块总带宽最高可达12.8Tb/s,帮助AI基础设施建设者在现有网络空间内连接更多计算设备,同时降低网络在整体AI工厂功耗中的占比。
英伟达与思科表示,双方正与TE Connectivity和Amphenol合作,围绕USFP构建包括笼子、连接器和模块在内的多供应商硬件生态系统。未来,双方还计划通过由行业社区主导的多供应商项目,制定开放的USFP规范。
一、互联瓶颈成为AI工厂规模扩张的核心约束
随着AI模型规模持续扩大、推理需求不断增长,AI数据中心对网络带宽的需求快速攀升。当交换机端口带宽或整体容量达到上限后,进一步扩展网络可能需要增加交换机层级和光链路,这不仅提高系统功耗和建设成本,还可能增加网络延迟及运维复杂度。在这一背景下,光模块作为AI工厂中连接海量计算节点的“神经末梢”,其技术演进直接决定着AI基础设施的扩展效率与经济性。
10月12日,英伟达与思科在OCP全球峰会上联合推出新一代超高密度可插拔光模块标准USFP(Ultra-Dense Small Form Factor Pluggable),这是业内首个支持单通道400Gb/s电信号的可插拔光模块方案。该方案旨在帮助AI基础设施建设者在现有网络空间内连接更多计算设备,同时降低网络在整体AI工厂功耗中的占比。英伟达高级副总裁Gilad Shainer表示:“建设全球最大的AI工厂,始于对最微小连接的重新思考。”
二、技术突破:四倍带宽密度背后的系统性创新
2.1 核心性能跃升
USFP的核心突破在于将单通道电信号速率从200Gb/s提升至400Gb/s。首款规划产品在与现有OSFP相同的模块尺寸内封装16条全双工通道,单模块总容量达到12.8Tb/s,并预留扩展至32条通道的升级路径。与同等尺寸的200Gb/s单通道可插拔模块相比,USFP实现了四倍的带宽及前面板带宽密度提升,功率效率亦提升约1.3倍。
这一性能跃升具有重要的系统级意义。按照16条全双工通道、每通道400Gb/s的设计计算,USFP的单模块总容量可达12.8Tb/s;相比之下,采用8条全双工通道、每通道200Gb/s的同类方案,单模块总容量仅为3.2Tb/s。更高的端口密度意味着AI数据中心可以在有限的机架和交换机空间内接入更多高速计算端点,降低扩展网络时对额外交换机层级的依赖。
2.2 连接器创新:二维阵列结构突破信号完整性瓶颈
在400Gb/s单通道速率下,连接器、电气接口及信号完整性面临更高要求。USFP采用全新二维阵列连接器,配合两步式插入设计——模块完成物理插入后,高速触点方才接合。这一机制有效降低触点磨损、改善信号完整性,并使插入力更为可预期。该连接器架构专为400Gb/s性能设计,同时对200Gb/s单通道工况亦提供更优的信号表现,为现有系统的平滑过渡提供兼容基础。
2.3 散热与功耗优化
USFP支持最高100W的功耗耗散能力,且无需在收发器内部集成独立冷却回路,有效降低交换机设计复杂度并提升整体可靠性。在光学设计方面,USFP支持通过简化信号处理来降低延迟和功耗,同时兼容多种光学技术及不同连接距离,为不同规模和部署场景的AI工厂提供灵活性。

三、生态构建:从产品到开放标准的战略路径
3.1 多供应商硬件生态
英伟达与思科引入TE Connectivity和安费诺参与USFP笼架、连接器及模块的开发,这是本次公告中对供应链影响最为直接的信息。两家均为连接器领域的主要供应商,其确认参与意味着USFP在硬件基础层面已形成初步多源供应格局,后续预计将有更多合作伙伴加入。统一的模块外形规格为供应商提供了共同的开发基础,有利于围绕400Gb/s单通道互联形成规模化、可竞争的供货体系。
这一模式延续了可插拔光模块生态历来强调互操作性与供应商多元化的传统。与共封装光学方案相比,可插拔模块在现场可替换性和供应链成熟度方面具有差异化优势。思科光学系统与光器件业务高级副总裁Bill Gartner指出:“将可插拔光模块扩展至400Gb/s单通道,需要的不仅是对现有模块设计的渐进式延伸,而是涵盖芯片、系统、光器件及网络操作系统的全栈协同优化。”
3.2 开放标准路径与OCP战略协同
英伟达与思科计划通过一个社区主导的多源项目,将USFP推进为开放行业规范。开放标准的确立将降低更广泛厂商参与生态的门槛,并为数据中心运营商在采购与替换决策上提供更大灵活性。
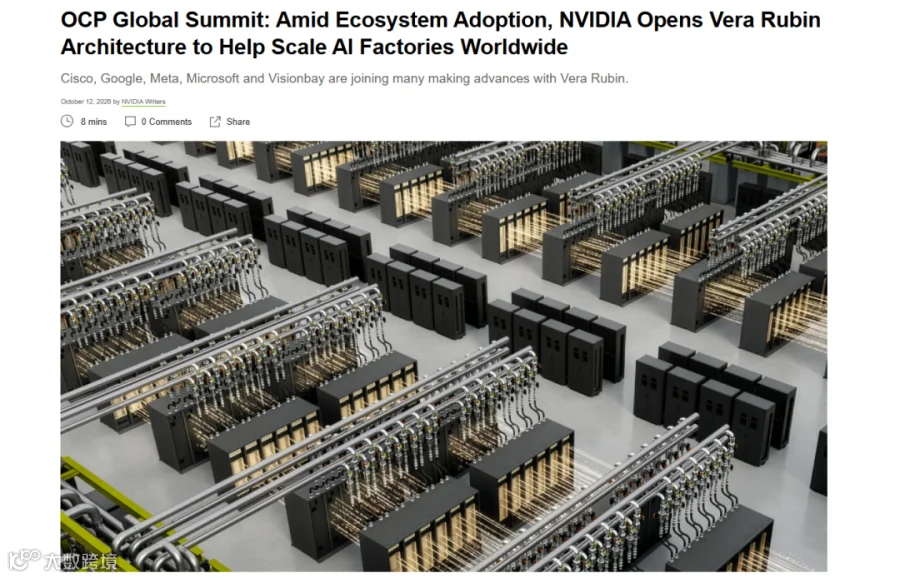
值得关注的是,USFP的发布并非孤立事件,而是英伟达在OCP框架下系统性推进AI基础设施标准化的重要组成部分。同一时间,英伟达还宣布开放Vera Rubin机柜和计算托盘的关键设计,推动供电、液冷、通信和运维环节采用共同规格。两者共享“减少重复定制、加速交付”的底层逻辑——通过开放标准和统一规格,将AI工厂建设从“定制化项目交付”转变为“标准化产品组装”。
四、产业影响:重塑AI工厂互联竞争格局
4.1 可插拔光模块生命力显著延长
近期市场对CPO技术快速取代可插拔光模块的担忧存在明显预期差。多家机构分析认为,CPO的主要场景在scale-up(柜内互联),由芯片厂商推广;而在可插拔的主场景scale-out(柜外互联),云服务提供商更倾向于解耦方案,未来两到三年乃至更长时间可插拔光模块仍为市场的主流需求。
USFP的推出进一步强化了这一判断。通过将可插拔方案的带宽密度提升至与CPO方案可比的水平(16通道×400Gb/s),USFP在很大程度上消除了运营商被迫切换至CPO方案的压力。正如国盛证券研报所指出的,可插拔光模块与CPO将长期并行发展,可插拔模块在未来数年内仍是Scale-out主流需求。LightCounting预计,到2029年,800G CPO渗透率约为2.9%,1.6T CPO渗透率约为9.5%,3.2T(400G每通道)CPO渗透率预计将达50.6%。这意味着在未来数年内,可插拔方案在大多数场景下仍将是主导选择。
4.2 供应链格局的潜在重塑
USFP对供应链的直接影响体现在三个层面:
第一,连接器环节价值提升。 二维阵列连接器是USFP的核心创新之一,其设计和制造难度显著高于传统连接器。TE Connectivity和安费诺作为首批合作伙伴,将在这一增量市场中占据先发优势。同时,高速I/O连接器市场规模预计2026年将达到214.3亿美元,随着400Gb/s单通道方案的推广,连接器行业的技术壁垒和价值量有望进一步提升。
第二,光模块厂商的分化加剧。 USFP要求的400Gb/s单通道速率,对光芯片、电芯片和封装工艺均提出了更高要求。具备高速光模块量产经验和硅光技术储备的头部厂商更有可能率先切入USFP生态。2026年上半年,中际旭创实现营业收入417.78亿元,同比增长182.49%,800G、1.6T产品出货较快增长,光通信收发模块毛利率达到46.59%。新易盛上半年归母净利润75.29亿元,同比增长90.98%,光互联产品毛利率达48.46%。这些头部厂商在高速率产品上的技术和产能积累,为其参与USFP生态奠定了坚实基础。
第三,多源供应体系加速形成。 USFP的开放标准路径意味着,未来将有更多供应商围绕统一的外形尺寸和接口基础开发产品。这有助于建立多供应商供给体系,降低AI基础设施建设者对单一供应商的依赖,但也意味着行业竞争将更加激烈。
4.3 与英伟达整体AI工厂战略的协同
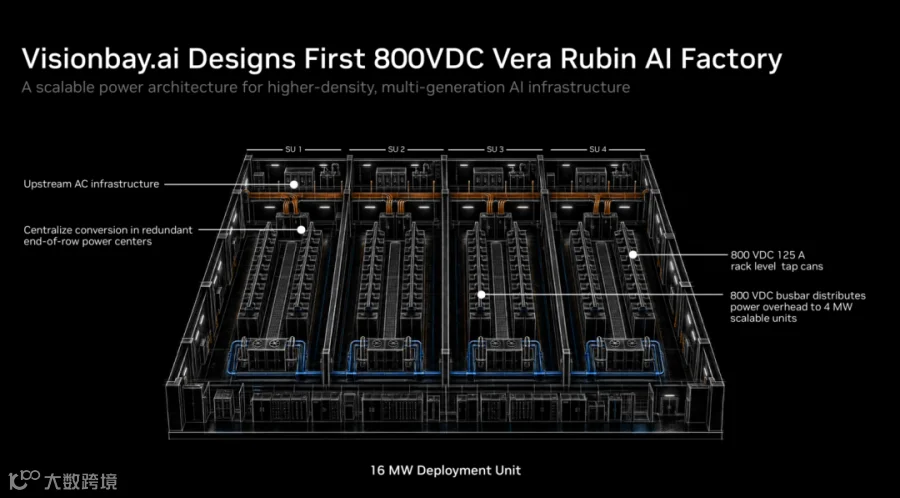
USFP并非孤立的光模块产品,而是英伟达AI工厂整体架构的关键组成部分。在OCP峰会上,英伟达同时宣布了面向下一代Vera Rubin平台的机柜设计开放、800V直流供电架构、盲插液冷方案等一系列基础设施创新。USFP的400Gb/s单通道能力与Vera Rubin平台的网络需求高度匹配——Meta已宣布采用英伟达Spectrum-6 102.4Tb/s以太网交换机建设Vera Rubin AI工厂,而Spectrum-6的交换容量和单通道带宽均为Spectrum-4的两倍。
从更宏观的视角看,英伟达正在构建一个“计算+网络+基础设施”的全栈生态闭环。通过开放机柜设计、统一供电标准、推动光模块升级,英伟达试图确保其GPU平台在系统层面的竞争力不被互联瓶颈所制约。正如英伟达在GTC大会上所展示的战略方向——联合台积电、康宁等企业搭建硅光供应链,持续投资光互连初创企业,通过产业协同锁定下一代光互连产业链的核心产能与技术路线。
五、总结与展望
USFP的推出标志着AI工厂光互联技术进入新阶段。其核心价值不在于单一技术的突破,而在于通过“可插拔+高密度”的路线,在带宽密度和运维便利性之间找到了新的平衡点,为AI基础设施建设者提供了一条无需全面更换现有基础设施即可实现网络容量跃升的路径。
从产业趋势看,光互联正沿“可插拔→近封装光学(NPO)→共封装光学(CPO)”的路径演进,光引擎与交换芯片的距离持续拉近。但这一演进并非替代关系,而是根据不同应用场景的需求分化——Scale-out场景下可插拔方案仍将长期主导,Scale-up场景下CPO/NPO将加速渗透。USFP通过将可插拔方案的性能边界推升至400Gb/s单通道,有效延长了可插拔路线的生命周期,也为运营商提供了更丰富的技术选择空间。
对投资者而言,光模块行业的投资逻辑正在从“需求驱动”向“需求+技术迭代双驱动”转变。具备高速光模块量产经验、硅光技术储备、以及多技术路线并行研发能力的龙头企业,在USFP和CPO的双重技术迭代中具有更强的抗风险能力和增长弹性。同时,连接器、无源器件等配套环节由于技术壁垒较高、竞争格局相对稳定,有望在行业升级中实现确定性较高的价值增长。
中长期来看,随着AI集群从万卡级向十万卡级乃至百万卡级演进,光互联在AI工厂中的价值占比将持续提升。USFP作为这一趋势下的关键连接底座之一,其产业化进程值得投资者持续跟踪。当前需要重点关注的关键节点包括:USFP开放规范在多源项目中的推进节奏、首批产品的流片与送样时间、以及头部光模块厂商在400Gb/s单通道方案上的技术验证进展。