

中投顾问诚意出品点上方蓝字关注
一、执行摘要
(一)核心结论
中国汽车电子产业的整体位置在成长期与成熟期之间,内部差别很大。传统品类已经转入存量替换,智能驾驶电子、车载芯片这类高价值增量还在快速上量。2025年中国汽车电子市场规模约1.31万亿元,2026年预计增至约1.42万亿元,增速约8.4%,约为同期5.0%的GDP增速的1.7倍。分品类看,智能座舱前装搭载率升至76.62%,L2级组合驾驶辅助乘用车新车渗透率64%(工信部2025年前三季度数据),这两个核心品类的渗透率都越过了50%的扩散拐点。行业的增长动力,正从渗透率普及转向单车价值量提升和存量替换。
放到全球看,全球汽车电子市场规模从2025年的3,157.7亿美元增至2026年的3,423.7亿美元,复合增速8.4%,2030年将达4,759.7亿美元,2026-2030年复合增速8.6%。汽车半导体是其中增长更快的一块,TechInsights数据显示,2025年全球车用半导体市场规模744亿美元,较2024年的699亿美元增长约6.4%。中国是全球最大的汽车电子单一市场,在智能化配置的普及上走在前列,智能座舱渗透率比全球平均水平高出约17个百分点。
投资上,思路应从“渗透率套利”转向“单车价值量提升”,可以顺着三条线看。一条是智能驾驶增量部件,2025年1-11月城市NOA功能乘用车累计销量312.9万辆,占乘用车上险量的15.1%,比2024年全年提高5.6个百分点。一条是国产替代,汽车芯片国产化率已从“十四五”初期的不足5%升至约18%;分品类看,智驾芯片约45%、功率半导体35%、传感器24%。还有一条是舱驾融合与中央计算平台,弗若斯特沙利文数据显示,中国域控制器市场规模从2021年的230亿元增至2025年的1,335亿元,复合增速55.1%,2030年将达3,391亿元。
对企业的建议是:从单一硬件供应商,向“硬件+软件+服务”的系统集成商转;同时加快海外布局,对冲国内的存量竞争。
(二)全球与中国市场关键指标对比
图表1 2025年全球与中国汽车电子市场关键指标对比

数据来源:高工智能汽车研究院、工业和信息化部、The Business Research Company、TechInsights、中信证券、中投产业研究院
二、行业阶段判定
(一)累计渗透率
汽车电子的渗透率得分品类看,各品类差异很大。从整车电子化程度看,传统燃油车的汽车电子成本占比约30%,新能源汽车升到50%以上,高阶智能驾驶车型超过65%。
分品类看,智能座舱和L2辅助驾驶已经普及。据高工智能汽车研究院数据,2025年中国市场(不含进出口)乘用车前装标配智能座舱的搭载率升至76.62%。L2级组合驾驶辅助方面,工信部数据显示,2025年前三季度具备该功能的乘用车新车渗透率达64%,中汽协预计全年升至66%左右。城市NOA方面,中国汽车工业协会《2025城市NOA汽车辅助驾驶研究报告》显示,2025年1-11月搭载城市NOA的乘用车累计销量312.9万辆,占乘用车上险量的15.1%。芯片是另一条线索:中国汽车芯片国产化率已从“十四五”初期的不足5%升至约18%,分品类看,功率半导体35%、传感器24%、车规级MCU 18%。
图表2 2025年中国汽车电子行业核心品类渗透率

数据来源:高工智能汽车研究院、工业和信息化部、中国汽车工业协会、盖世汽车研究院、行业统计、中投产业研究院
智能座舱渗透率远高于50%的扩散拐点,L2辅助驾驶也越过了成熟拐点;仍处成长期的是城市NOA、激光雷达以及车规级芯片国产化率。整体呈现“核心品类成熟、增量品类成长”的分层。
(二)行业增速 vs GDP增速
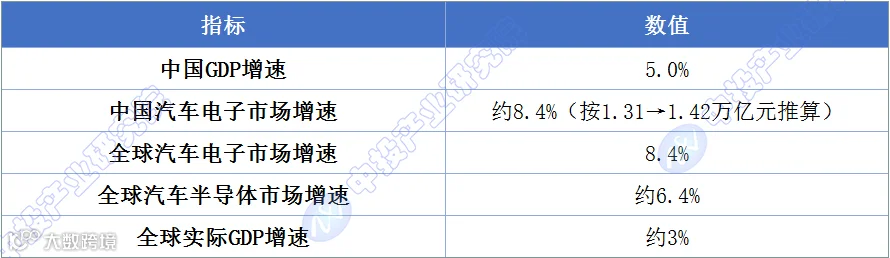
2025年中国汽车电子市场规模约1.31万亿元,2026年预计增至约1.42万亿元,增速约8.4%。同期中国GDP增速目标为5.0%,汽车电子增速约为其1.7倍。这一比值高于成长期所需的1.5倍下限,但已明显低于此前几年的高位;叠加核心品类渗透率越过50%,可以判断行业正处在成长期向成熟期过渡的窗口。
图表3 2025-2026年中国汽车电子行业增速与宏观经济增速对比
资料来源:中投产业研究院整理
(三)阶段判定结论
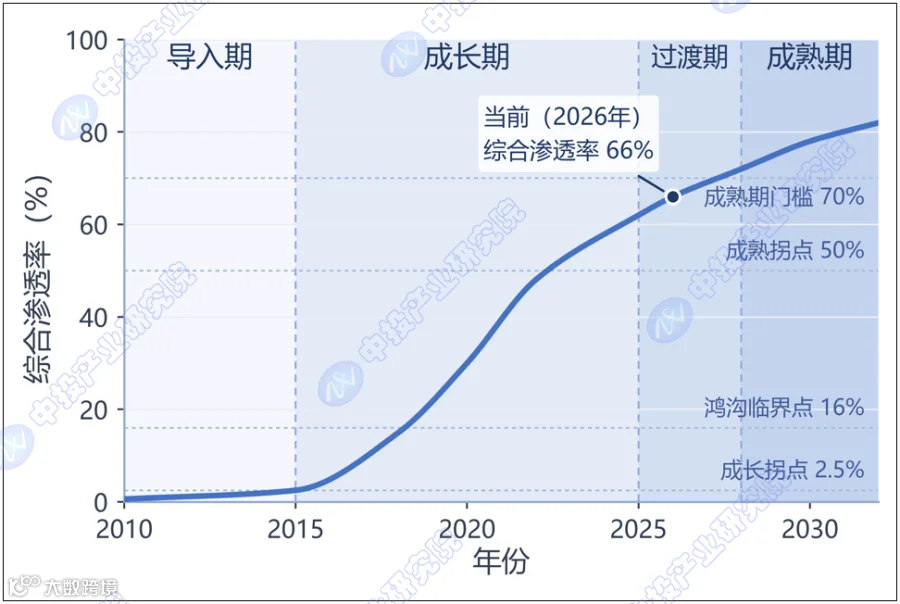
当前阶段:成长期向成熟期过渡
从渗透率看,智能座舱(76.62%)和L2辅助驾驶(64%)都已越过50%的扩散拐点,具备成熟期特征;城市NOA(15.1%)和激光雷达还在快速爬坡,属于成长期;汽车芯片国产化率约18%,处于成长期早期。
从增速看,行业整体增速约8.4%,高于GDP增速,但正在向其收敛;智能驾驶电子是增量最快的一条线。
从增长逻辑看,行业正从“渗透率驱动”转向“单车价值量提升+存量替换”。单车感知系统的价格已从1,000元以下升到3,000-4,000元,加上域控还会更高;车身域控制器单车价值量2025年约1,500元以上,2030年突破3,000元。即便整车销量增速放缓,单车价值量提升仍能撑住行业增速。
图表4 2026年中国汽车电子产业生命周期曲线及所处阶段
数据来源:中投产业研究院
2026年的官方数据印证了这个节奏。工业和信息化部在2026世界智能网联汽车大会媒体圆桌会上披露,2026年以来我国搭载L2级组合驾驶辅助功能的乘用车渗透率达到70.5%,领航驾驶辅助(NOA,含高速场景)功能的渗透率达到34.2%,首批L3级有条件自动驾驶车型已在北京、重庆的特定区域上路通行。
三、发展驱动力分析(五维矩阵)
(一)政策维度
政策是汽车电子国产替代最主要的外部推力。2026年9月,工业和信息化部等九部门联合印发《智能网联新能源汽车产业发展“十五五”规划》,提出滚动实施产业链高质量发展行动,攻克汽车芯片和元器件等短板技术。在2026年6月的汽车芯片产业链供需对接会上,工信部提出到2027年中国自主品牌汽车的车规级芯片国产化率力争达到30%,并将建立汽车芯片白名单动态管理机制,对进入白名单的国产芯片给予优先采购补贴和流片费用减免。
安全标准也同步落地。2026年6月发布的《智能网联汽车 组合驾驶辅助系统安全要求》(GB 47955-2026)为强制性国家标准,2027年1月1日起实施;2026年7月发布的《智能网联汽车 自动驾驶系统安全要求》(GB 44721-2026)适用于L3、L4级系统,2027年7月1日起实施,为高阶自动驾驶量产确立了法规基础。
(二)资本维度
资本对这条赛道的投入在明显加大。2026年5月28日,比亚迪发布中国首款4纳米制程智驾芯片璇玑A3,并已规模化量产,支持L3、L4自动驾驶;蔚来5纳米神玑NX9031累计交付超25万颗,小鹏图灵芯片累计出货超20万片,头部车企在芯片自研上的投入明显加码。Tier 1方面,据开源证券研报,德赛西威2025年营收325.57亿元,同比增长17.88%,归母净利润24.54亿元,同比增长22.38%。
全球产能投资上,车用半导体仍由海外厂商主导。据TechInsights数据,英飞凌以约12.8%的份额连续六年位居全球车用半导体市场第一。
(三)产业供给维度
供给端的特征是“国产替代在加速、高端仍靠进口”。国内车芯企业超过200家,但七成以上产品线单一,多集中在中低端。高端SoC芯片(智能座舱与自动驾驶)的国产化率仍不足5%,中央域控制器芯片几乎完全依赖进口。
智能座舱芯片上,高工智能汽车研究院数据显示,2025年高通以40.96%的份额居中国市场首位,瑞萨电子、联发科、恩智浦分列第二至四位,芯驰科技以3.77%排在第五,华为海思以3.39%排第六。座舱域控芯片细分市场里,盖世汽车研究院数据显示,高通以72.7%的市占率领先,华为以7.1%居第二。芯驰科技在智能座舱与高端智能车控领域的全系列芯片累计出货已突破1,100万片,搭载车型超过150款。
域控制器领域,弗若斯特沙利文数据显示,中国市场规模从2021年的230亿元增至2025年的1,335亿元,复合增速55.1%,预计2030年达3,391亿元,2026-2030年复合增速18.6%。按2025年收入计,德赛西威在全球和中国智能座舱域控制器市场均排第一,市占率分别为8.4%和17.9%;在第三方智驾域控市场也排第一,中国市场市占率21.2%(全球8.8%)。
(四)技术维度
技术是汽车电子最大的变量。智能驾驶的路线选择呈现多元竞争:华为ADS 4.0走多传感器融合方案,特斯拉坚持纯视觉路线,小鹏汽车则聚焦VLA大模型。
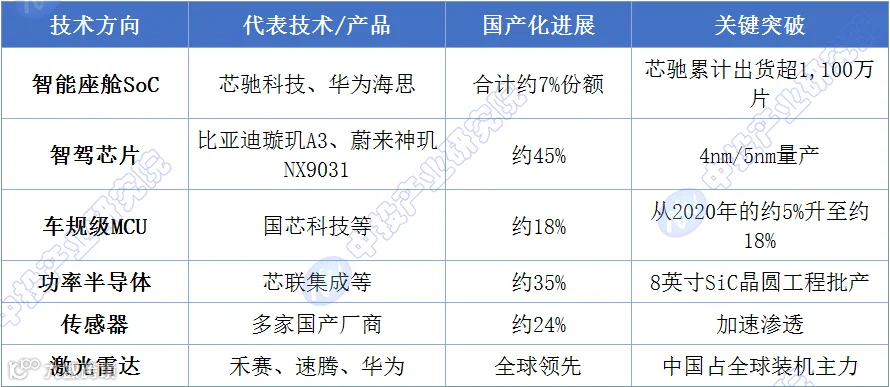
芯片则从“单点替代”走向“系统级输出”。分领域看,功率半导体国产化率35%、传感器24%、车规级MCU 18%,但高端SoC芯片(智能座舱与自动驾驶)的国产化率仍不足5%。高阶智驾也在下沉:零跑A10把含激光雷达的领航辅助版本价格拉到8.68万元,东风日产轩逸e-POWER智驾版把高速NOA带入12万元区间。
图表5 2025年中国汽车电子核心技术方向与国产化进展
资料来源:中投产业研究院整理
(五)用户维度
用户最终是用车来投票,在汽车电子上体现为车企对智能化配置的加速搭载。据高工智能汽车研究院数据,2025年中国乘用车前装标配座舱域控方案的车型交付927.31万辆,同比增长36.78%。
激光雷达要看口径。在前向主激光雷达口径下(不含补盲雷达),据盖世汽车研究院2025年度数据,禾赛科技以114.3万台装机量、41.35%的市占率居首,单月最高47%,连续四个季度第一;高工智能汽车研究院的数据也显示,禾赛在该领域市占率超过40%。若计入补盲雷达,华为以41.5%排名第一,禾赛以33.8%位列第二。2025年禾赛全球总交付量突破160万台,历史累计超240万台。渗透率方面,2025年新能源乘用车为21%,乘用车整体约11%;年末的11月至12月首次越过16%的“鸿沟临界点”,达到17%-19%,进入规模化普及阶段。
HUD方面,2025年中国市场前装标配W/AR-HUD交付439.19万辆,搭载率19.11%,2025年上半年新能源乘用车的HUD标配量为118万台,占同期总量的57%。
(六)五维综合评分
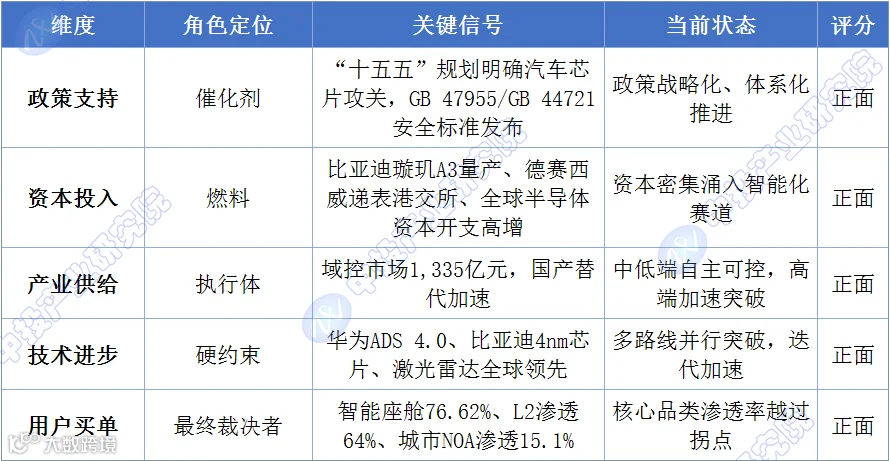
图表6 2025-2026年中国汽车电子产业五维研判矩阵分析
资料来源:中投产业研究院整理
五个维度的研判结论都是正面,产业正处在智能化与国产替代共振的周期里。
四、市场规模预测
(一)TAM测算与关键假设
图表7 2025年中国汽车电子市场规模基准与TAM测算

资料来源:中投产业研究院整理
核心弹性假设有四条:
第一,单车电子价值量持续提升。传统燃油车汽车电子成本占比约30%,新能源汽车50%以上,高阶智能驾驶车型超过65%。
第二,城市NOA是增速最快的细分。2025年1-11月城市NOA渗透率已达15.1%,中信证券测算2026年有望升至23%;高速NOA预计从2025年的约15%升至2026年的16%。
第三,汽车芯片国产替代提供翻倍空间。国产化率已从不足5%升到约18%,工信部目标2027年达到30%。
第四,域控制器是价值量最大的增量品类。弗若斯特沙利文数据显示,中国域控制器市场规模2030年将达3,391亿元。
(二)三情景预测数据表
图表8 2026-2035年中国汽车电子市场规模三情景预测
单位:万亿元

资料来源:中投产业研究院整理
图表9 2026-2035年中国汽车电子行业三情景假设说明

资料来源:中投产业研究院整理
图表10 2025-2030年中国汽车电子关键子领域市场规模预测(中性情景)
单位:亿元

资料来源:中投产业研究院整理
图表11 2025-2030年中国汽车电子行业五年逐年预测表(中性情景)
单位:万亿元

资料来源:中投产业研究院整理
五、关键拐点监测
(一)本阶段核心拐点定义
汽车电子正处在成长期向成熟期过渡的窗口,未来3-5年有三个结构性拐点值得盯。
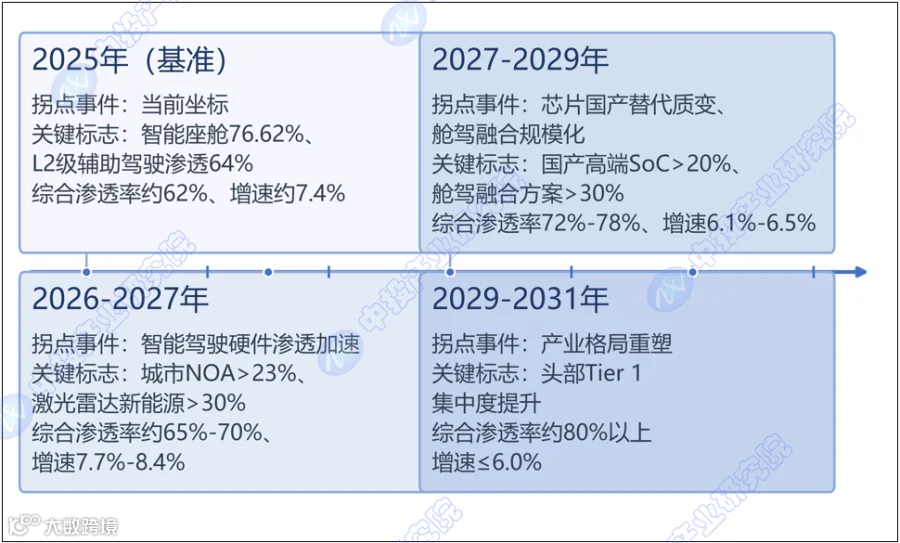
拐点一:智能驾驶硬件渗透加速(预计2026-2027年)。城市NOA渗透率2025年1-11月已达15.1%,正从“尝鲜”走向“标配”;中信证券测算2026年将达23%,据其引用第一电动数据,2026年上半年已升至20.9%,进度基本符合预期。高阶智驾正加速下探,入门车型价格已降至10万元以内。
拐点二:汽车芯片国产替代质变(预计2027-2029年)。当前国产化率约18%,工信部目标2027年达到30%。比亚迪4nm智驾芯片已量产,蔚来5nm芯片交付超25万颗,小鹏图灵芯片出货超20万片,国产芯片正从低门槛领域向高端SoC/MCU突破。本报告预计,到2029年国产高端SoC的份额有望从目前的不足5%提升到20%以上。
拐点三:舱驾融合规模化(预计2027-2029年)。舱驾融合方案可把整车成本降低约30%,目前还在试点。标志是舱驾融合方案在20万元以上车型中的渗透率突破30%。
(二)拐点时间窗口预测
图表12 2025-2031年中国汽车电子产业关键拐点时间轴
注:综合渗透率为智能座舱、L2及以上辅助驾驶、城市NOA等核心品类渗透率的综合估计;增速为汽车电子市场规模同比增速。
数据来源:中投产业研究院
(三)拐点信号监测清单
图表13 2025-2026年中国汽车电子行业关键拐点监测指标清单

资料来源:中投产业研究院整理
六、风险提示
(一)风险矩阵(概率×影响)
图表14 2026年中国汽车电子产业风险矩阵(概率×影响)

资料来源:中投产业研究院整理
(二)风险对预测的修正影响
汽车芯片供应风险。车规存储芯片的缺芯警报已经拉响。三星、SK海力士、美光三家合计占全球DRAM市场超90%的份额。AI大模型带来爆发式需求,三家自2025年下半年起把先进产能优先转向利润更高的HBM和DDR5,车规级存储的产能被严重挤占。瑞银研报指出,存储芯片涨价已成为2026年汽车行业最大的成本压力源,影响超过此前的电池原材料涨价;近三个月车规级DRAM价格整体上涨180%,一辆中等智能化水平的电动汽车,DRAM成本已从涨价前的约700元升到约2,000元。叠加铜、铝、锂等原材料涨价,一辆普通中型智能电动车的整车成本上升数千元。
价格战向供应链传导风险。德赛西威2025年智驾业务毛利率16.36%,同比下降3.55个百分点;座舱业务毛利率18.83%,同比下降0.28个百分点。智驾毛利率降幅更大,主要是域控、传感器、算法一体化交付带来的产品收入结构变化所致。随着头部车企加速自研芯片和域控方案,Tier 1在智驾领域的利润空间可能进一步收窄。
国产替代进度风险。高端SoC芯片(智能座舱与自动驾驶)的国产化率仍不足5%,中央域控制器芯片几乎全靠进口。国产芯片在良率和可靠性稳定性上还有待验证,若客户导入慢于预期,国产替代带来的增长空间会被压缩。
综合看,中性情景的概率最高,但汽车芯片供应、价格战传导和国产替代进程这三个变量对预测的弹性影响都不小。2026-2027年是验证智能驾驶硬件渗透率提升和国产芯片替代进程的关键窗口。
END
《2026-2030年中国汽车电子行业投资分析及前景预测报告》
联系 客服

点击下方“阅读原文”查看更多报告信息