
导语:2026 年 9 月 30 日,八部门联合出台《金融产品网络营销管理办法》正式实施。线上金融营销迎来全面洗牌,过去粗放引流、野蛮获客的老路,已经走不通。
很多人存在误区:只要不是持牌机构,就不受约束。事实恰恰相反。只要你在线上推介金融产品、引流获客、对接转化,不管是助贷机构、金融一线人员、金融私域运营,还是顺带做金融导流的非金融服务商,都纳入新规监管。从获客、运营到成交全链路,都必须合规。
下面用通俗语言拆解新规核心影响,帮大家理清边界、规避风险。
01
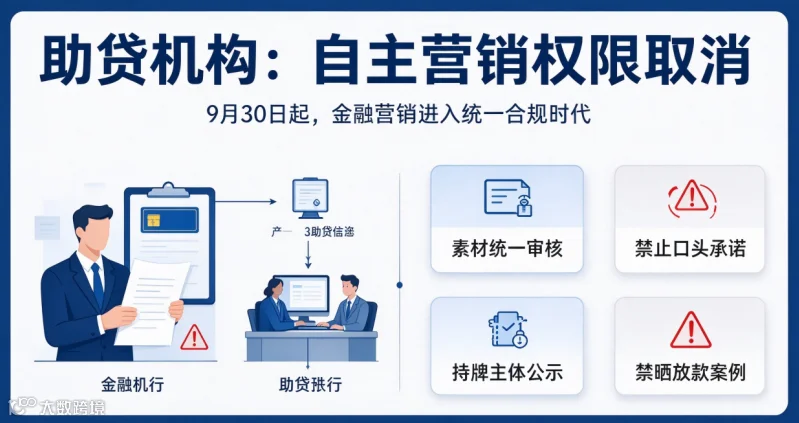
助贷机构:自主营销权限取消
过去助贷行业常规打法:线上投放收集客户表单,销售转入私域跟进,依靠话术包装额度、通过率、利率,促成客户办理融资。
自 9 月 30 日新规落地,助贷机构不再拥有自主营销权限,规则发生根本性变化:
✅ 所有宣传物料,海报、文案、讲解话术,全部由持牌金融机构统一审核制作,助贷机构不能自行创作、随意修改;
✅ 严禁业务人员口头承诺包审批、低利息、秒批、高额度,禁止私自测算利率、夸大审批效率;
✅ 对外宣传必须清晰标注持牌金融主体,不能隐藏金融产品提供方;
✅ 禁止使用放款截图、客户喜报、成功案例用于宣传,杜绝误导性传播。
一句话总结:助贷机构只能做合规渠道对接,不再具备金融营销主体资格。依靠销售话术包装、粗放转化的盈利模式已经失效。未来助贷比拼的,是合规服务能力、精细化运营与真实客户服务。
02
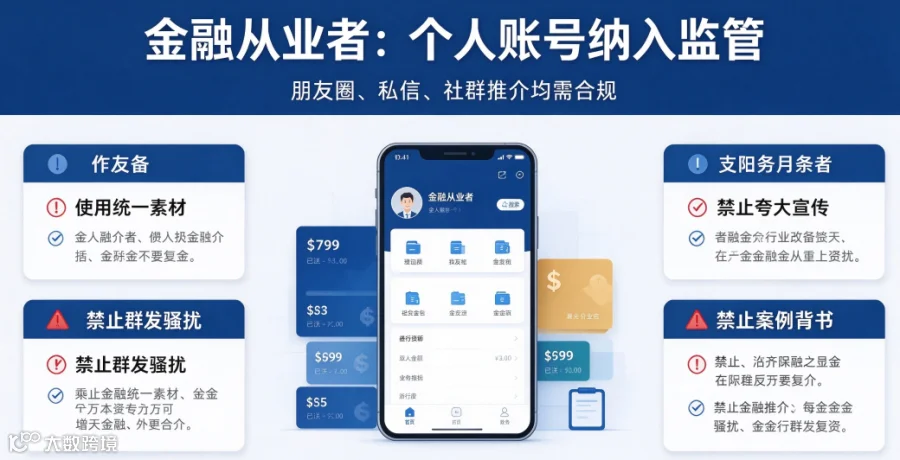
金融从业者:个人账号纳入监管
银行、消金、保险、券商一线人员,普遍存在一个认知误区:公司管控严格,但个人朋友圈、社群、私信,发点产品信息问题不大。
新规明确:个人网络账号开展金融推介,属于金融网络营销,纳入监管范围。
一线从业者线上动作受到严格约束:
❌ 不可随意转发未经机构审核的海报、营销文案;
❌ 不得夸大产品优势,隐瞒手续费、罚息等风险条款;
❌ 禁止批量私信、群发金融广告骚扰客户;
❌ 不能拿放款记录、收益截图、客户案例作为个人营销背书。
往后个人推广金融产品,只能使用机构统一出具的合规素材,仅客观解读产品,不允许个性化包装、夸大宣传。个人违规不仅会被公司追责,还会记入行业合规档案,影响个人职业发展。
03
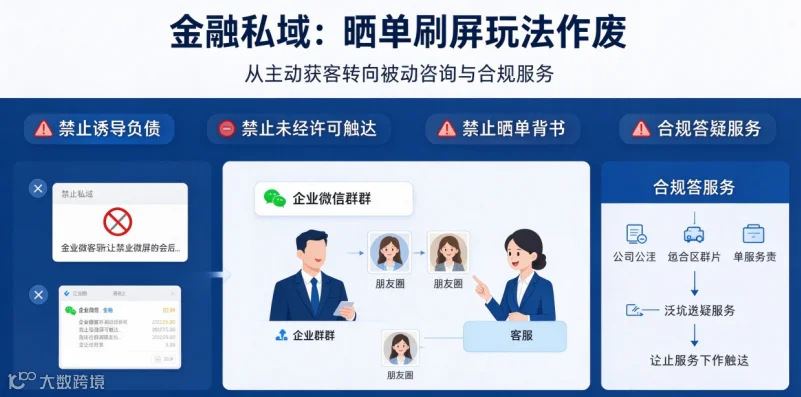
金融私域:晒单刷屏玩法作废
企微、微信社群、朋友圈、私信,长期是金融获客的核心阵地,也曾经处于监管灰色区域。9.30 新规,直接把金融私域纳入严监管体系。
私域运营必须守住这 3 条核心红线:
严禁诱导客户过度负债,隐瞒信贷风险。不美化贷款产品、弱化还款压力,不引导客户多头借贷、盲目融资。
禁止未经许可批量触达客户。没有用户授权,不能群发、私信推送金融营销信息,社群刷屏、批量拓客模式违规。
禁止个案营销、虚假背书。私域晒审批截图、放款记录、收益、客户好评,全部属于违规营销。
金融私域逻辑彻底转变:从主动营销转化,转为被动咨询、合规答疑、标准化服务。依靠套路营销、晒单获客的时代已经结束。
04
跨界从业者:金融引流红利终结
财税公司、企业服务商、产业园、工商代办、自媒体,主业和金融无关,只是顺带帮客户对接贷款、保险、信用卡赚取渠道佣金。这一类群体,是本次新规重点整治的对象。
新规明确:无论主营业务是否属于金融行业,只要有偿推介、引流金融产品,就属于金融网络营销服务方,需要满足合规备案要求,接受监管约束。
几个关键点务必重视:
❌ 没有和持牌机构签订合规合作协议,私自帮客户对接融资赚取佣金,属于违规营销;
❌ 非金融人员私自解读利率、额度、审批规则,属于超范围违规推介;
❌ 一旦发生虚假宣传、误导客户,引流中介与合作机构,需要承担连带责任。
曾经低成本副业、顺手赚返佣的跨界金融引流模式风险陡增,行业会逐步清退不合规主体,非金融行业不建议再布局金融导流副业。

05
行业新趋势:合规才是出路
不少从业者认为 9.30 新规只是收紧业务、增加经营难度。本质上,八部门出台本办法,目的不是打压行业,而是清理各类灰色野蛮玩法,净化市场环境,保护合规经营主体。
未来金融线上营销,比拼的不再是话术套路、引流技巧。而是合规能力、专业水平、客户服务与长期信任。
不管是助贷机构、金融销售、私域运营人员,还是跨界服务商,当下首要工作:全面排查营销素材、获客链路、私域话术、合作模式,尽快完成合规整改。
大浪淘沙,监管淘汰的永远是投机的不合规玩家,能够长期留下来的,一定是踏实经营的正规从业者。
·end·
启融数科专注为企业提供银行,融资租赁,税票贷,供应链金融,贸易增量等全方位的为企业融资服务。如有需要的话可以扫下方二维码联系。