|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
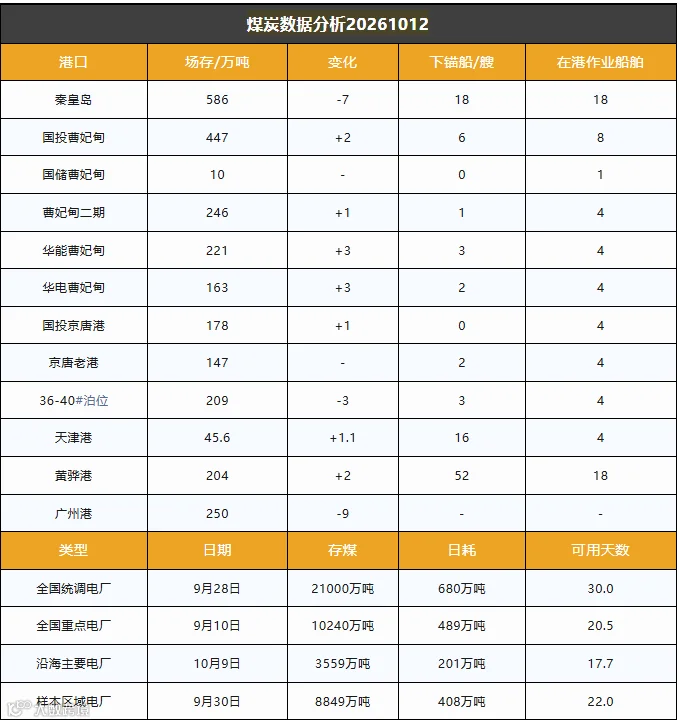
截止10月12日,环渤海港口库存2456.6万吨,环比前一日增加3.1万吨,库存整体处于中低位区间。
主产区煤价整体稳中偏强,下游终端补库节奏稳步抬升,化工、建材等非电行业对于煤价上调接受度尚可,高卡优质煤种涨价频次增多,价格韧性较强。受产地行情带动,洗煤厂、站台采购拉运积极性明显提升,中低卡煤价陆续跟涨。当前主产区安全监管高压态势已成常态化,煤矿复产、达产节奏整体偏缓,短期市场新增有效供给有限,坑口煤价底部支撑稳固。
北方港口市场情绪向好,产地与港口价格联动上行,终端电厂对于高价现货煤的接受度较前期有所改善,成交价格重心小幅上移。但现阶段港口锚地待泊船舶数量偏少,刚需真实需求并未大规模释放,市场增量以投机性备货需求为主。坑口煤价上行进一步抬高集港成本,产地‑港口发运倒挂现象延续,多重因素共同对港口煤价形成较强支撑,预计短期煤价或将延续偏强上涨态势,但上涨幅度仍将取决于下游终端实际采购放量情况。
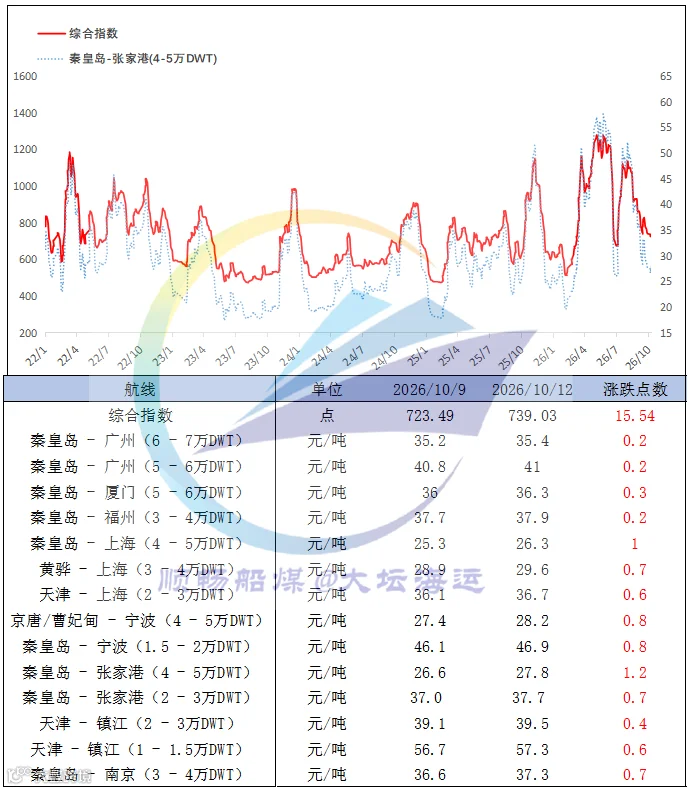
中国沿海煤炭运价综合指数上涨15.54点至739.03点,各航线运价涨幅区间0.2‑1.2元/吨。沿海运输市场整体氛围回暖,下游刚需货盘小幅释放;同时中东地缘局势持续紧张,国际原油价格再度走高,船舶燃油等运营成本底部支撑抬升,沿海散货运价重回上行通道。后续运价走势重点关注北方冬储启动后下游电厂集中拉运节奏以及海上天气扰动情况 。