半年前,我写了一篇《2026年1月香港银行定期存款利率全对比》,帮大家梳理了各大银行的港元定存利率和选择策略。当时不少朋友反馈说“终于看懂了”。
转眼半年多过去,市场环境已经发生了不小的变化——美联储从降息预期转向加息讨论,港元拆息持续高企,银行之间的“定存大战”愈演愈烈。渣打12个月定存已加至3.5厘,华侨银行一年期同样高见3.5厘,工银亚洲更推出新客3个月6厘的短期高息。
先看大环境:半年间发生了什么?
(一)美联储:从“降息”到“加息预期降温”
半年前市场普遍预期美联储会在2026年开启降息周期。到了年中,预期一度反转为加息。但最新的非农就业数据远逊预期,令加息空间收窄。据CME“美联储观察”工具10月2日数据,美联储10月维持利率不变的概率已回升至75.1%,累计加息25个基点的概率仅为24.9%。市场已将第二次加息预期从10月推迟至12月。
(二)港元拆息持续高企
受美元利率高企带动,港元拆息维持高位。截至2026年10月2日,与楼按相关的1个月HIBOR报2.96839厘,3个月HIBOR报3.24482厘,6个月HIBOR达3.53厘,12个月HIBOR更报4.01351厘。拆息高企直接推高了银行的资金成本,也促使银行纷纷上调定存利率来吸引存款。
(三)定存利率已高于按揭息率
以本港一般按揭封顶息P减1.75厘(P为5厘)计算,实际按揭息率为3.25厘。换言之,部分银行的港元定存息率已高于按揭息率,停泊在按揭存款挂钩户口的资金,也可以考虑转做高息定存增加回报。
(四)数字银行继续“搅局”
数字银行和虚拟银行的竞争进一步白热化。平安数字银行1年期定存3.45厘,起存额仅100元;大象银行1年期3.2厘,1000元起存。这些银行通常不区分新旧资金,适合小额资金灵活配置。

最新利率一览:你的钱放哪儿更“值钱”?
以下整理了截至2026年10月初,香港主要银行的港元定期存款利率。所有利率均为年利率(p.a.),银行利率变动频繁,请以办理时银行最新公布为准。

图1 四大行港元定存利率对比(数据截至2026年10月初)
四大行中,中银香港特选客户12个月定存达3.5厘,为传统大行最高水平,但起存额高达100万元且需经分行办理。渣打银行优先私人理财客户12个月同样达3.5厘,起存额10万元,门槛相对较低。汇丰全新客户3个月定存2.85%(卓越理财)是短期资金停泊的优质选项,但优惠期仅限10月15日至11月30日。
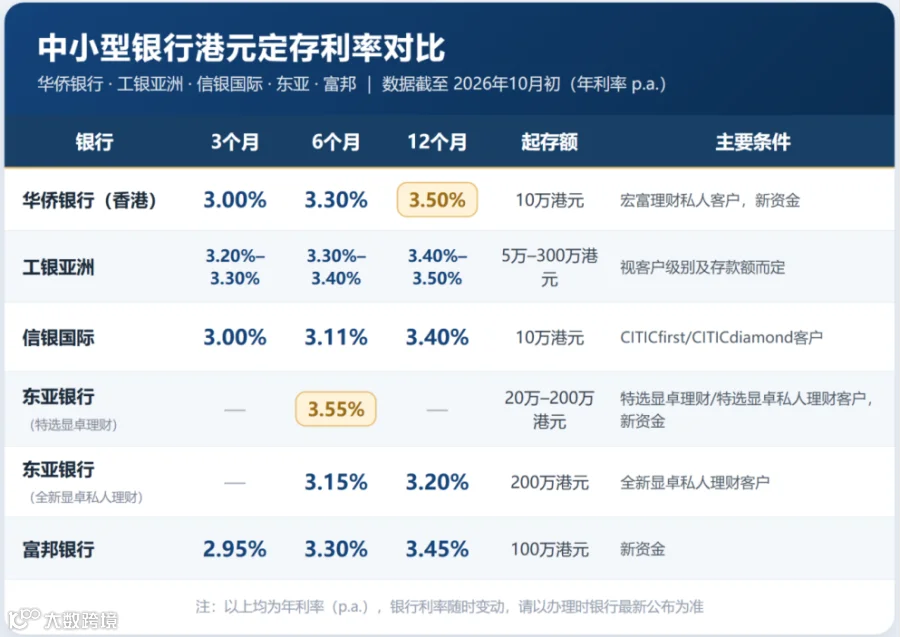
图2 中小型银行港元定存利率对比(数据截至2026年10月初)
东亚银行6个月定存为特选显卓理财/特选显卓私人理财客户提供高达3.55厘,是当前6个月期港元定存的最高水平,适用于20万至200万港元新资金,需通过分行或网上渠道办理。华侨银行香港12个月3.5厘同样是全城最高之列,10万元新资金起存,门槛低于中银香港特选客户。工银亚洲的利率按客户级别分档:工银财富客户300万以上,98天3.3厘、188天3.4厘、388天3.5厘;零售客户5万以上,98天3.2厘、188天3.3厘、388天3.4厘。

图3 数字银行/虚拟银行港元定存利率对比(数据截至2026年10月初)
数字银行中,平安数字银行12个月3.45%、100元起存,是低门槛高息的首选。大象银行官网显示12个月定存利率为3.20%(2026年9月24日更新),1000元起存。WeLab Bank官网显示12个月3.20%、6个月3.10%、18个月3.15%,起存额仅10港元,适合极小额资金灵活配置。

图4 短期高息定存优惠(数据截至2026年10月初)
工银亚洲新客3个月6厘是当前市场最高的短期港元定存优惠,但需为全新客户,且存款上限仅20万元。东亚银行6个月4厘需完成指定投资交易或投保,起存额10万元,适合有投资或保险需求的客户。
关键概念回顾:看懂条款,避免“踩坑”
(一)什么是“新资金”?
这是高息的关键。新资金通常指从该银行体系以外转入的款项。比如你从汇丰转账到中银香港做定期,这笔钱对中银就是“新资金”。活用期的存款到期续存,通常不算新资金,只能享有较低的“现有资金”利率。
(二)“年利率(p.a.)”是什么意思?
p.a.是拉丁文“每年”的缩写。4% p.a.的意思是,如果你存满一整年,才能获得4%的利息。3个月期利率4% p.a.,实际到手利息是:本金 × 4% ×(90/365)。别被数字迷惑了。
(三)存款保障额度
香港存款保障委员会为每位存款人在每间银行提供最高80万港元的保障。大额资金建议分散至2-3家银行,既能享受不同银行的新资金优惠,也能分散风险。

你的钱,值得更聪明的存放。快去看看哪家银行正在为你“加薪”

 吧。
免责声明:本文内容仅供参考,不构成任何金融产品推荐或投资建议。利率数据截至2026年10月初,银行利率变动频繁,请以办理时银行最新公布为准。