
本文来源于大宗商品价值投资俱乐部,作者秦风投资笔记为防止不可抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。

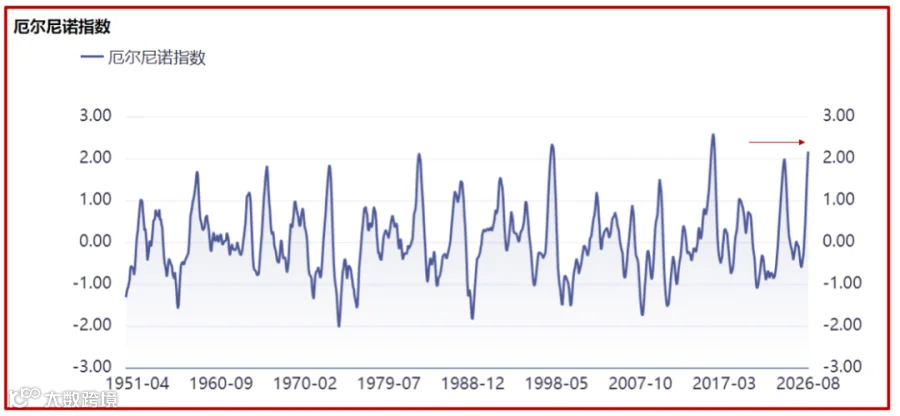
世界气象组织发布《全球季节性气候最新通报》称,预计2026年10月至12月期间,热带太平洋中东部海面温度将升至创纪录水平,反映出厄尔尼诺现象正在增强,预计将在12月达到峰值。
厄尔尼诺现象已经稳固形成,并正在迅速增强,预计其持续至2027年2月的可能性接近100%,且可能成为至少自1950年以来最强的厄尔尼诺现象之一。


在轮胎等主要应用领域,天然橡胶与合成橡胶存在显著的“价差替代效应”。当天然橡胶价格过高时,配方会倾向多用合成橡胶,反之亦然,但这种替代存在技术上限,尤其在重型轮胎中。
泰国胶水和杯胶原料价格坚挺很长时间了,这主要的原因是季节性供应紧张,天气扰动,停割期原料库存低位,浓乳加工需求刚性等,橡胶从大的周期来看是进入减产,当然这是持续数年的大趋势。
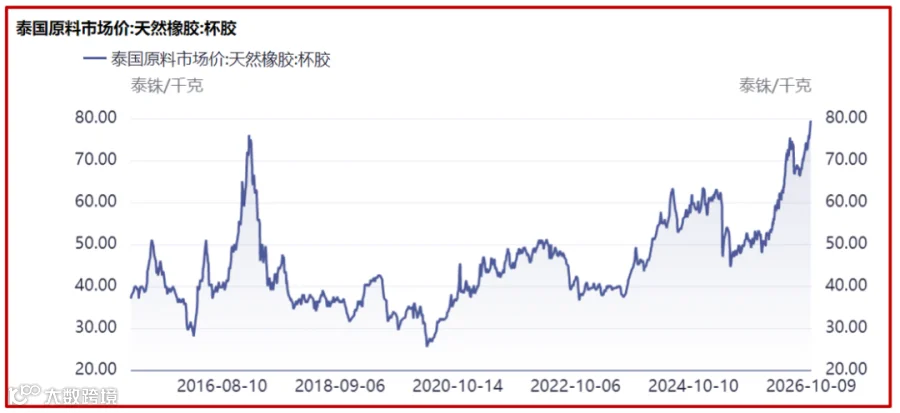
天然橡胶供给高度集中于东南亚,泰国、印尼、越南等国产量占全球绝大部分。胶树生长周期长,新树需 5-7 年才可开割,短期供给弹性偏弱。
当前主产区面临胶树老龄化、胶农改种其他作物的长期约束,叠加厄尔尼诺等极端天气扰动,阶段性干扰割胶作业,容易造成原料产出不及预期。
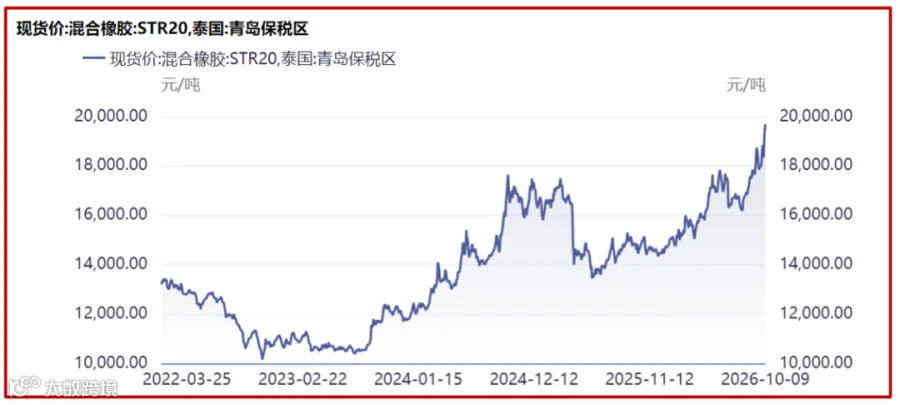
国内云南、海南产区同样受气候影响,进一步影响国内原料供给,进口成为国内货源的主要补充,进口量波动直接改变国内可流通货源,今年橡胶的现货也创历史高位了。

青岛是国内天然橡胶核心集散与交割港口,库存分为保税与一般贸易,是盘面重点观测指标。库存变动由海外到港量、进口节奏和下游提货共同决定。若产区减产、进口下滑,叠加轮胎持续提货,库存将进入去库周期,对胶价形成支撑;若下游需求疲软、到港集中,则容易累库,压制价格上行空间
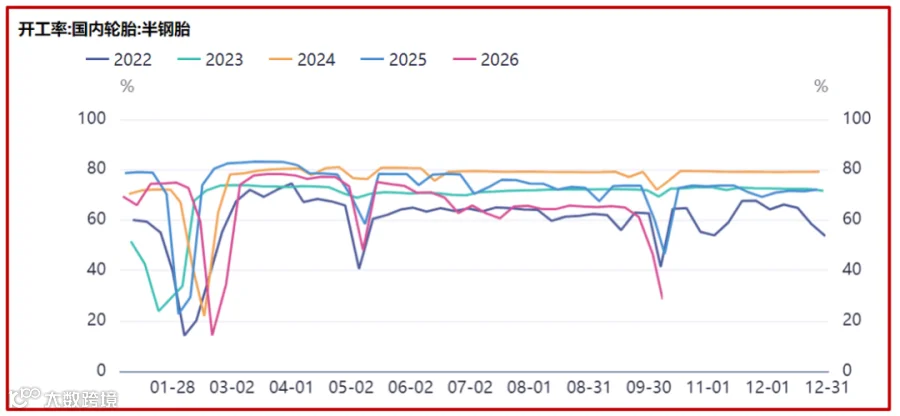
轮胎是天然橡胶最大下游,轮胎开工直接映射汽车产业链需求。全钢胎对应重卡配套与替换市场,半钢胎关联乘用车。当前行业开工呈现分化,全钢、半钢负荷随汽车产销、出口、长假检修波动。
原料高价压制加工利润,轮胎厂多以按需生产为主,主动提负荷意愿偏弱。开工率是橡胶需求高频先行指标,数据回落往往预示橡胶消费走弱。


厄尔尼诺会扰乱全球大气环流,改变降雨与气温分布,对多国农产品供给形成扰动。东南亚、南美主产区易出现干旱,棕榈油、甘蔗、大豆、玉米生长承压;部分地区则暴雨频发,引发洪涝,损伤作物、推高病虫害风险。
国内气候同样受间接传导,南方易高温少雨,影响水稻、油料作物长势。厄尔尼诺的影响存在不确定性,发生强度、持续时间决定冲击大小,初期市场往往预期博弈,定价易低估潜在减产风险。

厄尔尼诺对泰国食糖产量的冲击,不仅仅是单纯的气象问题,甘蔗-木薯的比价关系会放大或者收缩天气带来的减产效果。泰国木薯和甘蔗存在直接土地竞争关系,当木薯价格大幅上行的时候,易出现蔗农主动改种木薯的现象,从而压缩甘蔗的种植面积;反之,当国际糖价大涨时,同样能够吸引农户改种甘蔗,从而提高甘蔗的种植面积。
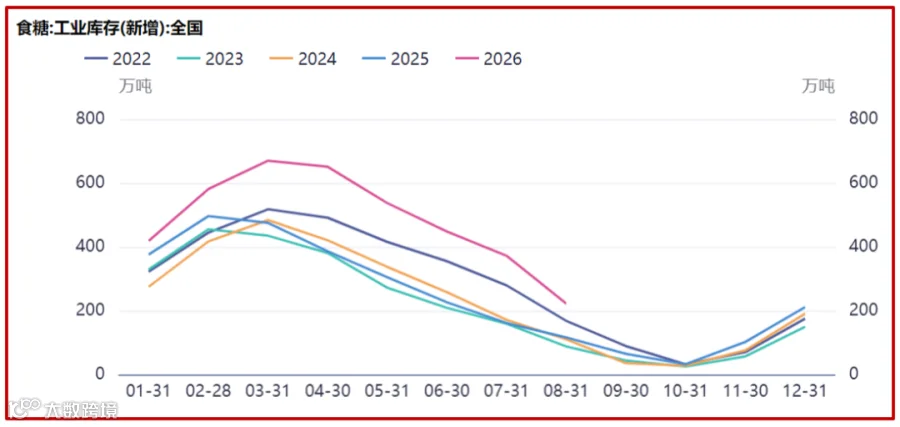
最近国内的白糖去库存十分迅速,可能白糖会有超预期的去库存,建议重点关注。
泰国是亚洲最重要的食糖出口国。国内食糖产量的变化会直接改变全球可贸易原糖的供给规模。如果泰国出现大幅减产,全球原糖可流通货源或将收缩,国际糖价会得到较强的利多驱动。
05
结论
当下厄尔尼诺天气刚处于起步阶段,既然是1950年以来最严重的一次,那么我们有理由相信,我们并没有经历过这一次如何重大的自然灾害。
通常,我们会预期不足!
很多时候,我们对从未见过的事物,天然存在认知盲区,预期严重不足,定价也就很难充分。陌生事物缺少过往样本参照,既看不到完整的风险链条,也看不清长期价值边界,只能凭借有限经验粗略估算。
容易低估潜在的增长空间,或是忽视隐藏的尾部风险,给出的价格往往偏离真实价值。等到事实逐步落地,信息慢慢补全,预期才会修正,价格随之重估。这不是简单的判断失误,而是信息不对称下的常态。
投资里尤其常见新产业、新品种刚出现时,市场普遍见识有限,定价偏保守,一旦验证成立,就会迎来预期差带来的价值修复。
如果你错过了AI,不要再错过农产品这次1950年以来难得一遇的机会。
【特别声明】本文来源于大宗商品价值投资俱乐部,作者秦风投资笔记。扑克百家研究院(puokebaijia)编辑,若有侵权请联系删除。文章的观点和立场并不代表本公众号的观点和立场。此文版权归原作者所有,其他第三方若要转载此文章请事先联系沟通,未经授权的转载都视为侵权。