



国内羽绒服行业,正在上演一场经典的巨头防守与黑马突围大战。一边是深耕行业数十年、门店遍布全国、远销海外的国民羽绒龙头波司登;另一边,是依靠黑金大单品强势崛起,短短数年就在高端鹅绒赛道撕开市场缺口的高梵。当老牌巨头撞上线上新贵,同样瞄准高端鹅绒市场,两套完全不一样的商业打法,也让整个行业重新思考:国产高端羽绒服的话语权,究竟掌握在谁手里?
很多消费者容易产生一个误区:高端羽绒服,本质就是比谁鹅绒蓬松度更高、充绒量更大。但波司登与高梵黑金的竞争恰恰证明,高端市场的争夺,早已脱离单纯原料参数比拼,上升到品牌心智、渠道结构、产品战略、目标客群的全方位较量。波司登是“全场景羽绒服专家”,而高梵黑金选择单点爆破,all in高端鹅绒,两种路径,各有胜负,也各有局限。

一、波司登:国民巨头,以综合实力构筑高端护城河
1976年,高德康在江苏常熟用8台缝纫机,11个人的村办缝纫组起步,把羽绒服做成了中国人冬天的标配。从那时起,波司登就与“温暖”二字紧紧绑定。连续50年(1995年起)蝉联中国市场销量第一,产品远销72个国家,全球超2亿人次穿着。
今年6月25日中国羽绒服品牌集团波司登(HK:3998)发布了截至2026年3月31日止的2025/26财年全年业绩:报告期内,集团营收同比上升5.6%至273.5亿元人民币。盈利能力方面,毛利率同比小幅下降0.1个百分点至57.2%,经营利润同比上升6.6%至52.9亿元,归母净利润(本公司权益股东应占溢利)同比上升13.7%至39.9亿元。

波司登自2018年以来开启战略转型升级新征程,回归创业初心,聚焦羽绒服核心主业。2026年是波司登集团创业五十周年,集团表示,在面对全球产业竞争的新格局当下,将继续锚定“聚焦羽绒服主航道、聚焦时尚科技功能服饰主赛道”的“双聚焦”战略方向。
波司登的根基,来自几十年羽绒服赛道沉淀下来的产业底盘。从早期的大众防寒羽绒服,到2018年开启品牌升级,正式向高端市场发起冲击,波司登的高端化路径,依托庞大供应链、全国线下门店网络、持续的功能科技研发,走出一条“大众基本盘+高端系列双线并行”的路线。
品牌定位上,波司登主打全球领先的羽绒服专家,它的市场不是只局限鹅绒,而是覆盖鸭绒、鹅绒、轻薄款、极寒户外款、商务通勤款、儿童羽绒等几乎全部羽绒服场景。从几百元基础款,到数千甚至上万的登峰系列、极寒专业户外线,完整价格带覆盖,保证品牌拥有海量基本盘用户,抗风险能力极强。冬天的羽绒服属于季节性极强品类,单一单品很容易受气候、流行趋势冲击,而波司登依靠多系列、多场景布局,可以平滑市场波动。

产品研发层面,波司登的优势集中在功能科技、极端环境适配。登峰系列对标专业登山、极地探险场景,针对专业户外人群研发高规格御寒装备;近年推出叠变三合一等创新产品,依靠鱼鳃式散热、热湿力平衡专利,解决传统羽绒服“穿的时候过热、脱下来寒冷”的痛点,把户外科技落地到城市通勤场景。面料防水、透气、耐磨等综合性能经过大量极端环境测试,适合国内南北不同气候带消费者,北方极寒、南方湿冷,都可以找到对应的产品。
为什么一个羽绒服品牌要去讲极地和科考队员的故事?难道就因为都比较扛冻吗?
当然不是。波司登看中的是极地和科考队员对品牌势能的极致拉升,不在平地骑行,而是直接把品牌的锚点定在了这个世界上最寒冷、最极致的坐标上:南极。
结果是,波司登一件极寒系列羽绒服全球爆卖 1000 万件;营收连续 8 年增长,上个财年的增长达到 11.6%,关于#波司登极寒羽绒服 的穿搭笔记更是屡屡成为爆文内容。
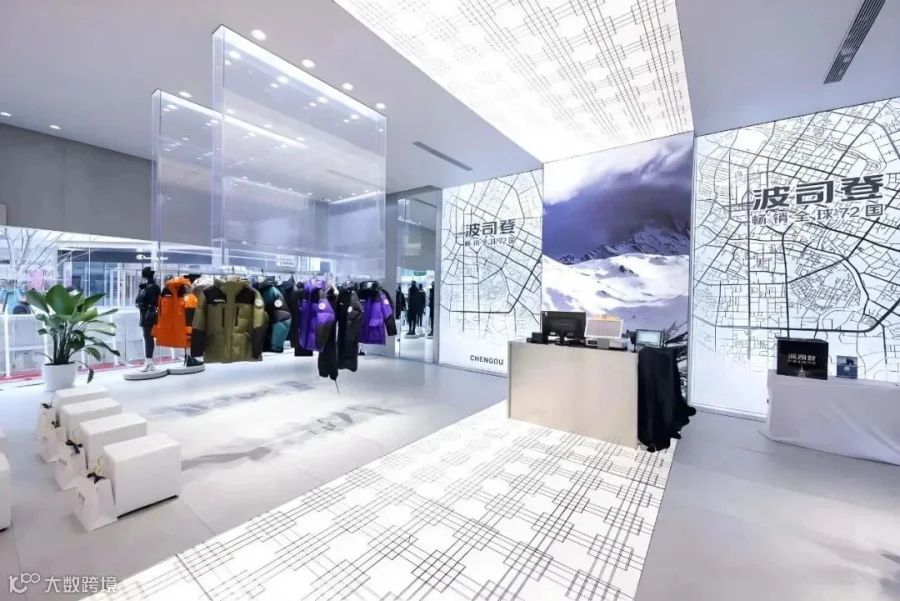
渠道,是波司登最核心壁垒之一。经过多年布局,波司登已经搭建起覆盖全国的线下TOP高端门店体系,核心城市主流商圈布局大店,“一店一策”精细化门店运营,线下门店承担体验、试穿、品牌展示功能,线上电商作为补充,形成线上线下联动的全域零售网络。对于高端服饰来说,线下试穿、感受版型面料是非常重要一环,成熟的线下渠道,是很多线上起家品牌短期很难追上的门槛。同时品牌全球化布局,登陆巴黎老佛爷等海外地标门店,持续夯实“全球羽绒品牌”的认知,品牌底蕴是年轻品牌很难短期复制的资产。
截至2026年3月31日,常规零售网点(不含旺季店)总数较上一财年年底净增加177家至3647家。其中,自营零售网点净增加41家至1277家,第三方经销商经营的零售网点净增加136家至2370家。自营和第三方经销商经营的零售网点分别占整个零售网络的35.0%和65.0%。在集团品牌羽绒服业务的总零售网点中,约有32.8%位于一、二线城市(即北上广深及省会城市),约有67.2%位于三线及以下的城市。
此外,以店态划分,集团除常规的若干店态门店外,亦陆续开设了超过1000家旺季店。旺季店主要指在销售旺季开设时间为1周至3个月不等的门店,主要聚焦省会城市核心商圈及体育运动场落位,以当季流行的Top款为主要销售产品。
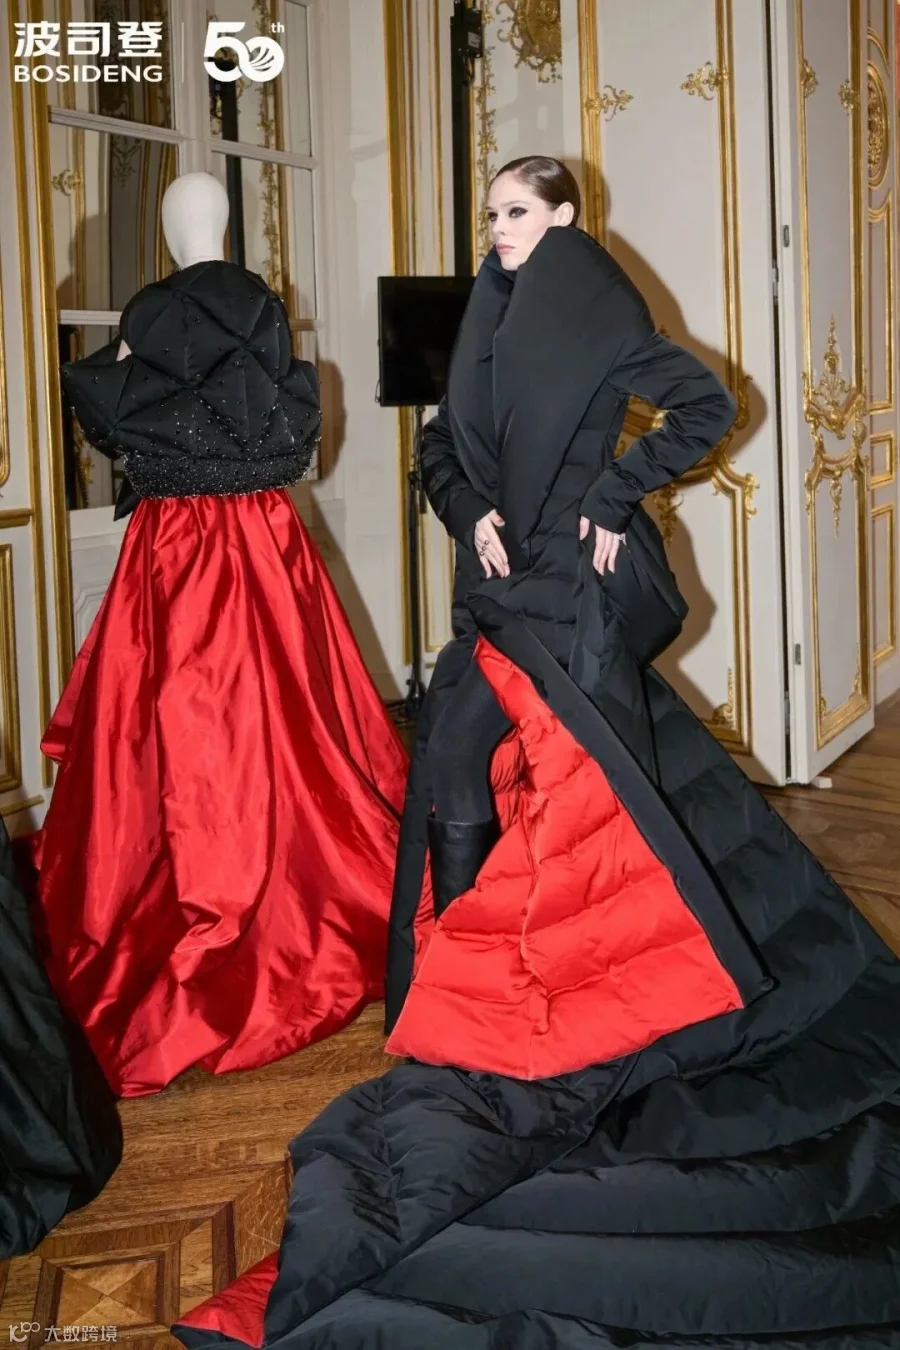
今年是波司登 50 周年,也是波司登代表中国向世界发布防寒服流行趋势的第 30 年。
巴黎时装周期间,波司登把一场名为「绽放」的大秀带入了巴黎一处充满时尚记忆的空间——位于巴黎圣日耳曼左岸、卡尔·拉格斐(Karl Lagerfeld)昔日府邸的 Pozzo Di Borgo,这里曾是 Chanel、Dior、Fendi 等头部奢侈品牌的活动场地,LOEWE 2025 年的秋冬静态展也于此落地。毛晓彤、陈妍希、欧阳娣娣、陈添祥等明星以及国际超模 Coco Rocha 等重要嘉宾受邀来到大秀现场。

但巨头也有自身难题。全品类、全价格带布局的另一面,就是品牌心智的稀释。提到波司登,很多消费者第一印象依旧是国民羽绒服,当品牌同时运营几百元平价款与万元级登峰系列,消费者很难瞬间把波司登直接等同于“顶级高端鹅绒”。高端产品线要持续和品牌原本的大众认知做博弈,向上突破奢侈级市场的时候,会遇到天然的认知阻力。同时庞大组织、庞大线下门店体系,也意味着运营成本更高,新品迭代速度,相比完全依托线上渠道的品牌,会更重,决策链路更长。
二、高梵黑金:单品爆品逻辑,精准切割高端鹅绒赛道
高梵创始人吴昆明以海外服装品牌代理起家,代理过皮尔卡丹、旗牌王等品牌。2004年,他创立了羽绒服品牌高梵,并效仿国际大牌,邀请明星为品牌站台、入驻如北京燕莎、上海东方商厦等高端商场,产品价格也定在1800-2500元。但因为产能问题,吴昆明在自创品牌上的首次尝试以亏损中止。
2007年吴昆明再战羽绒服行业。意识到百货业态下滑和电商崛起,高梵转型为纯电商品牌。为了打开销量,吴昆明把原本千元的羽绒服仅两三百元兜售,2025年高梵的销售额突破40亿。
吴昆明发现,经济环境变化后,那群依然有消费力的人消费心理和行为也发生转变:他们有的从炫耀性消费转向低调,偏好无logo、静奢风;有的对国际大牌祛魅、又不想选择传统品牌,渴望能带来新鲜感的品牌;当然这里面也有被削弱信心的城市中产,高梵则向他们提供了一种高质价比选择。
这是一个巧妙的卡位,在消费回归理性且品牌又没有足够溢价的时候,通过强调产品工艺对标奢侈品牌,但价格又低于消费者预期的奢品价格,以此建立「高质价比」心智。比如,高梵会对外宣传,原材料用的是「英国的线、德国的针、五大极寒地的鹅绒」;品牌使用的暖感面料对标Moncler;并在上海、巴黎、米兰成立奢研中心;全球创意总监是前迪奥高定设计师等等。

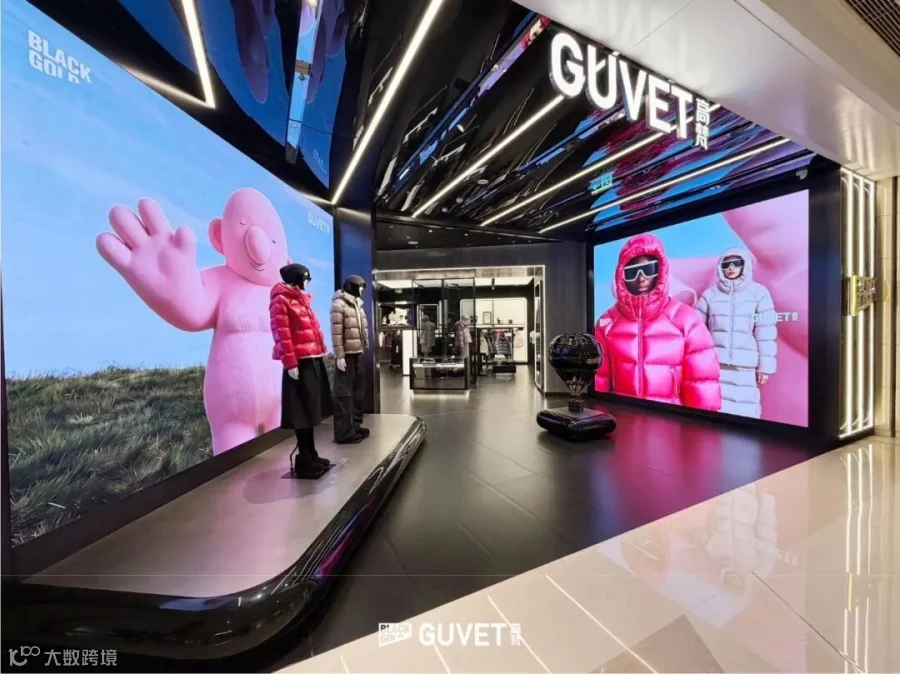
高梵门店对标奢品,选址倾向奢品买手店或高端购物中心。2023年底,高梵进驻国内一线奢品买手店睿锦尚品;今年9月,高梵巴黎莎玛丽丹限时精品店在拥有155年历史的莎玛丽丹正式开业,该百货商店隶属奢侈品集团LVMH;12月,高梵在北京的SKP华贸中心广场等地开出限时精品店,打造「全球顶奢双店王」。
合作伙伴也要符合目标受众的投射。善用明星造势的高梵,11月官宣了杨幂作为全球品牌代言人;还打出「总裁之选」概念,好利来二公子罗成、洁丽雅「毛巾少爷」 石展承均上身演绎;今年高梵还登上了巴黎时装周。
对比波司登漫长的产业发展史,高梵黑金的崛起,是新消费时代典型的大单品奇迹。早期高梵也曾做大众价位羽绒服,真正转折点,是品牌果断砍掉鸭绒产品线,资源全部押注高端鹅绒赛道,推出标志性黑金系列,只用几年时间,就在2000元以上高端鹅绒市场杀出重围,成为波司登不可忽视的对手。
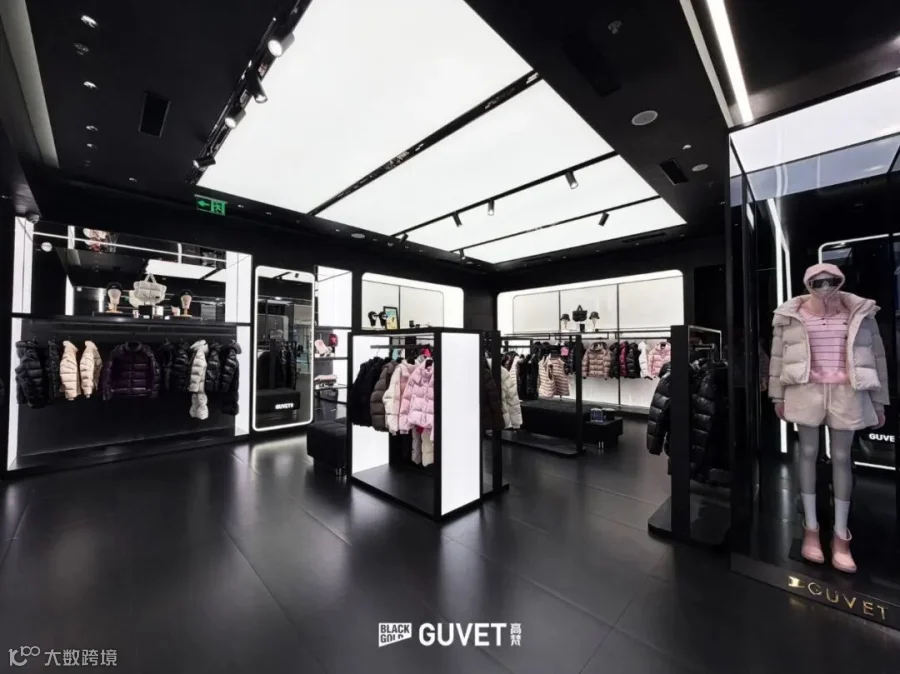
高梵最聪明的战略,就是不做全品类,只做细分赛道的专家。它主动放弃大众低价市场,直接锁定城市中产、高知女性、商务人群,这群消费者想要高品质鹅绒服,但是不愿意支付Moncler等海外奢侈品牌动辄上万的溢价,想要兼顾保暖、版型、高级质感,高梵黑金刚好卡在这个价格空档。黑金本身已经不再只是衣服颜色,而是一套完整产品识别系统,黑色+金色视觉符号,降低消费者记忆成本,用户不需要去记忆复杂参数,看到“黑金”,就直接关联高端鹅绒服,大单品心智极其牢固。
产品端,高梵黑金打法是把鹅绒原料参数可视化,把奢品设计故事化。品牌对外重点强调五大极寒地区直采飞天鹅绒,700蓬以上高蓬松鹅绒,搭配中科蓄热、黑石暖感纱等一系列科技面料,把原料、保暖数据直接传递给消费者;同时大力绑定国际奢侈品设计师资源,设立巴黎鹅绒奢研中心,联合前爱马仕、Moncler设计师参与产品开发,登陆米兰时装周,用奢品设计的叙事,拉高产品价值感,把一件羽绒服,赋予时尚高定的属性,版型专门针对亚洲女性身材优化,解决传统高端羽绒服臃肿显胖的痛点,精准击中女性消费者核心诉求。

2021 至今:All in “黑金鹅绒服”,踩中高端化的黄金切口2020 年,年过半百的吴昆明喊出“不做中国的Moncler,要做世界的高梵”的口号,正式启动高端化转型。他砍掉所有鸭绒产品,只做鹅绒服,还拉来歌辉战略做顾问,最终锁定 “黑金鹅绒服” 这一爆品。商界认为,未来“以产品带品牌、以爆品带品销”,将是品牌从0到1阶段建立认知最关键的打法之一。为此,高梵黑金鹅绒服一来就往爆品上打。
选择最受顾客的基本款,“黑色”+“泡芙”。据称,为了 “黑得好看”,反复调色上百次,做出有光泽感的 “黑石珠光纱” 面料。然后再独创的金色蓄热内里,彰显尊贵的黑金一下提升了高级感。此外,选全球五大极寒地的 “飞天鹅绒”、用德国金针和英国高士线根治跑绒难题、用3倍鹅绒3倍暖打透认知……

渠道上,高梵黑金起家于直播电商、短视频内容平台,擅长内容种草、直播转化,能够快速捕捉平台用户的需求反馈,产品迭代速度更快。而在线上爆火之后,品牌才反向开启线下门店布局,进驻国内头部商圈,线上作为基本盘,线下用来完成高端品牌形象升级。这种“线上打爆爆品,再反向落地线下”路径,和传统品牌先线下再线上的路径完全相反,轻量化的组织,让黑金系列可以保持每年持续大版本迭代,从黑金1.0一路迭代到黑金5.0,持续给市场新鲜感。
当然黑马同样有短板。高度依赖黑金这个单一超级大单品,是机遇,也是风险。品牌绝大多数声量、销量都押注在同一条产品线,如果赛道风向转变,或者爆品热度下滑,品牌业绩会直接承压。同时相比波司登几十年沉淀的供应链体系、全国门店网络,高梵线下渠道体量还存在明显差距,品牌历史短,大众基础认知覆盖面有限,很多下沉市场消费者,对高梵的认知度远低于波司登;专业户外极寒硬核科技积累时间,对比老牌巨头,依旧还有很长的追赶空间。
往期文章
