


每周亮点
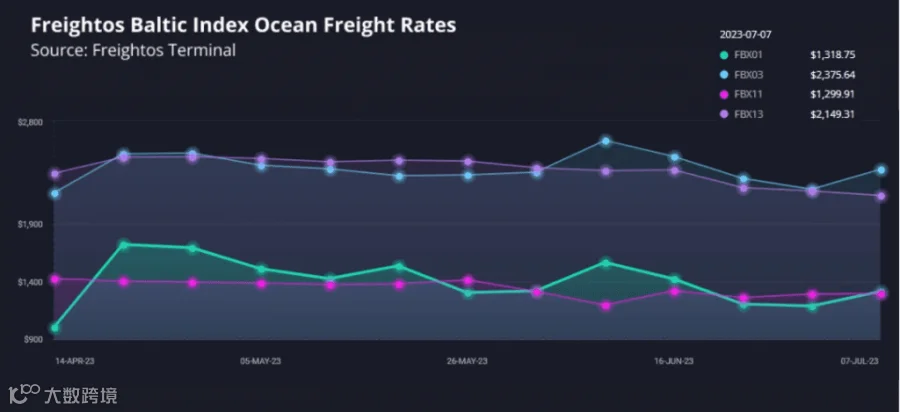
海运运价(Freightos波罗的海指数):
- 亚洲至美国西海岸:FBX01周度运价上涨11%至1,319美元/FEU,同比下跌82%。
- 亚洲至美国东海岸:FBX03周度运价攀升8%至2,376美元/FEU,同比下跌76%。
- 亚洲至北欧:FBX11周度运价持平于1,300美元/FEU,同比下跌88%。
- 亚洲至地中海:FBX13周度运价下跌2%至2,149美元/FEU,同比下跌83%。
市场分析
加拿大港口罢工持续,美线运价短期承压上涨
加拿大ILWU与BCMEA谈判在暂停四天后于周六恢复,罢工已进入第二周,联邦调解员介入协调。目前温哥华及鲁珀特王子港外已出现船舶积压现象。尽管美国工会承诺不处理相关转运货物,但已有航线开始改道或调整班期前往美国西海岸港口。
受货量分流影响,上周跨太平洋航线运价出现回升:美西上涨11%,美东上涨8%。此外,旺季预期启动及需求温和复苏也是推高运价的因素之一。
美国进口货量预测乐观,但运力过剩制约运价上行
美国全国零售联合会最新报告显示,6月海运进口量环比下降,但与2019年同期基本持平。预计7月至8月将分别环比增长4%和5%,且直至10月货量仍将维持高位,月度吞吐量最高可比2019年增长5%。结合零售商库存水平,市场普遍期待假日季消费支出保持韧性。
然而,尽管5月和6月货量高于2018年及2019年同期,运价却处于或低于2019年水平,这主要归因于运力过剩而非需求疲软。随着8月和9月新船投入跨太平洋航线,运力预计同比增加20%-25%。承运人正通过停航、降速及增加挂靠港口等措施缓解供应端压力,但在货量增长背景下,推动运价持续上涨仍面临挑战。
亚欧航线GRI前景存疑,空运数据分化明显
亚洲至北欧航线方面,多家承运人计划月底大幅上调运价。但由于当前1,300美元/FEU的运价略低于2019年水平,且新增运力即将入市,仅凭温和的需求回升难以支撑GRI成功落地。
航空货运方面,国际航协数据显示5月全球货量同比下跌超5%,较2019年下降7%。Freightos基准显示,上周中国至北欧(3.12美元/公斤)及北美(3.94美元/公斤)空运价格小幅上涨,而跨大西洋航线价格则下降5%至1.81美元/公斤。