

7月1日起,国家标准GB/T 32150-2025《工业企业温室气体排放核算和报告通则》正式实施,替代2015年版,成为国内工业企业核算与报告的“总纲”。
这篇指南用四步讲清一套能落地、能核查的核算流程:算什么、怎么算、算得准、查得过。
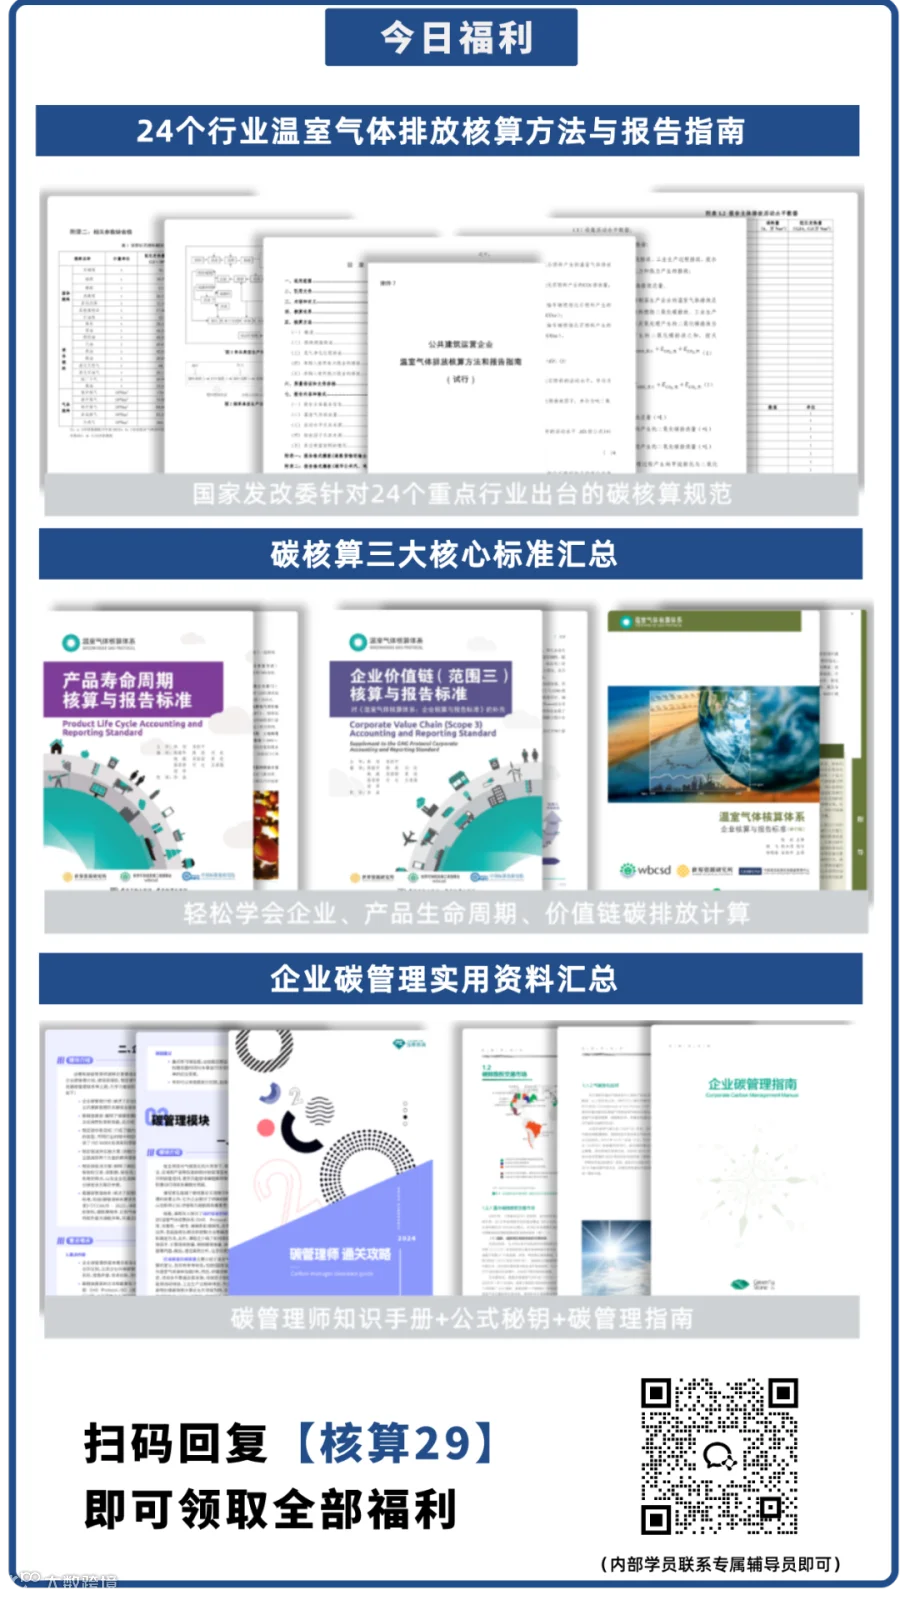
今日重磅福利
 24个行业温室气体排放核算方法与报告指南
 碳核算三大核心标准汇总
轻松学会企业、产品生命周期、价值链碳排放计算
 企业碳管理实用资料汇总
扫码回复【核算29】即可获得

(内部学员联系专属辅导员即可)
01
核心公式:
所有核算的数学基础
先记住一个结论:无论你用国内GB/T 32150-2025,还是国际GHG Protocol,所有碳排放核算都绕不开同一个公式——
温室气体排放量 = 活动数据(AD)× 排放因子(EF)× 全球变暖潜能值(GWP)
公式里三个要素,一个都不能含糊。
活动数据(AD),是导致排放的实际活动量,来源是能源报表、采购发票、电表水表记录和生产台账——最常见的错误是单位不统一、凭证缺失、估算没有依据。
这里有个常见误区:
GWP取值随评估报告版本变化,IPCC第五次评估报告(AR5)中CH₄=28、N₂O=265,而第六次评估报告(AR6)已更新为CH₄约27—30、N₂O=273。核算时用哪个版本,取决于所依据的标准,不能混用。


02
边界设定:
先“画圈”再核算
公式记住了,下一步不是急着找数据,而是先“画圈”:确定哪些排放算你的。
边界不清,后面全错。
第一层是组织边界,回答“集团、子公司、合资企业里,谁的排放算我的”。
国际通行的框架是GHG Protocol规定的两种合并方法、三种操作方式:
股权比例法,按企业所持经济权益(通常即持股比例)核算,持股50%就核算50%的排放,与是否控股无关;
企业选定一种后,年度间保持一致。
举个算例:
某合资企业年度排放1000吨二氧化碳当量,甲乙双方各持股50%。用股权比例法,双方各算500吨;用运营控制法且由甲方运营,则甲方算1000吨、乙方算0。
第二层是运营边界,按排放来源划分三大范围:
范围一(直接排放),来自企业拥有或控制的排放源,如锅炉燃烧、厂内车辆、工艺排放、制冷剂泄漏,通常占总排放10%—30%,强制核算;
范围二(间接排放),来自外购电力、热力、蒸汽,通常占20%—40%,强制核算;
范围三(价值链排放),来自上下游采购、物流、产品使用与报废等全链条,按CDP等机构统计通常占企业碳足迹的70%—90%,比重最大,目前多按客户要求、ESG披露框架或监管要求逐步纳入——需注意,CBAM申报的“隐含排放”只覆盖范围一及部分行业的范围二,并不包含范围三。
两条边界一旦选定,年度间不得随意切换,更不许“东用股权比例法、西用运营控制法”——否则数据失去可比性,核查直接不通过。
03
三大范围实操核算:
每个范围怎么算
边界定好,进入正题:三大范围分别怎么算。
固定燃烧是最常见的来源,详细算法是:燃料消耗量 × 低位发热量 × 单位热值含碳量 × 碳氧化率 × 44/12;
实操中可简化为:燃料消耗量 × 官方排放因子。
44/12是二氧化碳与碳的分子量比值;碳氧化率默认值,固体燃料0.98、液体0.99、气体燃料0.995。
除了锅炉窑炉,还要留意三类容易漏掉的源:
厂内车辆的移动燃烧,化工、水泥等行业的工艺过程排放(原料分解产生的排放要单独算),以及制冷剂等逸散排放——制冷剂GWP值高,微小泄漏也要精确核算。
公式很直白:外购电量(MWh)× 电力排放因子,加上外购热量(GJ)× 热力排放因子;如果向外输出电力或热力,要足额抵扣。
这里有两个时效性要点。
另外,出口企业要注意:
CBAM的间接排放因子分两种场景——无实际数据时使用国别默认因子,即原产国电网排放因子最近五年的平均值;有实际监测数据时(自备电厂实际监测、经核实的购电协议等),按各电力来源排放因子加权平均计算。该口径与国内核算不同,需要单独测算,避免双重计税。
GHG Protocol将范围三划分为15个类别,上游8类、下游7类,覆盖采购、运输、产品使用与报废等全链条。
企业不必一次全覆盖,按三条原则取舍:
优先算占价值链排放80%以上的核心类别(如原材料采购、产品使用);优先算企业能通过管理优化降碳的环节(如员工通勤、运营废弃物);优先算数据易获取的类别(如商务差旅、上游运输)——实在没有数据,做保守估算并记录依据。
04
数据与单位:
算得准的关键
算得准不准,一半取决于数据和单位。
数据从哪来?
四个来源:能源报表、采购发票、电表水表记录、生产台账。
所有活动数据必须能溯源到原始凭证,至少保留5年——估算无依据、凭证缺失,是核查不通过的第一大原因。
单位怎么统一?
一套高频换算直接抄:电量,1万kWh=10 MWh,1 kWh=0.001 MWh;重量,1吨=1000千克;热量,1吉焦(GJ)=10亿焦耳,1兆焦(MJ)=1000千焦;体积,1立方米天然气约等于0.7174千克(标准状态)。
排放因子用哪些?
以官方最新发布为准,常用参考值如下(实际核算前请核对最新公告):天然气约2.16千克CO₂/立方米(生态环境部发布值);0号柴油约2.63吨CO₂/吨(国家温室气体清单指南);原煤约1.90吨CO₂/吨(IPCC默认值);外购热力约0.11吨CO₂/吉焦(区域热力企业官方值);电力用0.5306吨CO₂/兆瓦时(2023年全国平均,公告2025年第47号)。
数据可溯源、单位全统一、因子用官方最新值,三者齐了,“算得准”才成立。
05
完整算例:
一家中小制造企业怎么算
纸上谈兵不如走一遍。
以某中小制造企业当月数据为例:
消耗天然气10000立方米(固定燃烧)、外购电力50000千瓦时(折合50兆瓦时)、没有范围三核心类别、没有外售能源。
范围一(天然气):10000 × 2.16 ÷ 1000 = 21.6吨CO₂。注意单位:2.16的单位是千克/立方米,除以1000换算成吨。
范围二(外购电):50 × 0.5306 = 26.5吨CO₂。注意先把50000千瓦时换算成50兆瓦时(1万kWh=10MWh),再乘电力因子。
企业当月总排放:21.6 + 26.5 = 48.1吨CO₂e。
对中小制造企业来说,从范围一、二入手把这套流程跑通一遍,就是最务实的起步。
把结果折算成每万元营收的排放强度,或与去年同期对比,往往比绝对值更能暴露节能空间——算例的终点不是数字,而是下一步的决策依据。
06
核算方法全景:
区域、行业、企业三层
文章开头说“算碳就是AD×EF×GWP”,主要讲的是企业层面的排放因子法。
但要真正“一文讲清核算方法”,还得知道另外两个层面的打法,以及企业层面的其他方法。
区域层面分三种视角:
生产侧,按各地区分能源品种、分行业的能耗数据乘以相应排放因子加总,是当前碳核算的数据基础;
三者口径不同,回答的问题也不同。
行业层面
国家发改委自2013年起分三批发布了24个行业企业温室气体排放核算方法与报告指南;行业排放通常拆为直接排放、间接排放(净调入电力和热力隐含的排放)与生产过程排放三部分,钢铁、水泥、石灰、电石等行业的工艺排放要单独核算。生态环境部随后组织制定GB/T 32151系列国家标准,覆盖更多重点行业。
企业层面
除了本文主线的排放因子法,还有物料衡算法(用输入物料含碳量减输出物料含碳量做平衡)和生产工艺法(基于具体工艺与产业链长度核算),多在钢铁、化工等复杂工艺场景使用。
07
合规红线:
7条铁则+3条生死线
会算只是第一步,能通过核查才是终点。
以下7条铁则,建议打印出来当自查表:
边界一致性(核算年度、主体边界、划定方法年度间不变);
第一条,边界方法不得随意切换。确需变更要提前公示并说明原因,保证数据可比。
第二条,范围二绿电抵扣必须真实消纳。仅购买绿证未实际消纳就宣称“零碳电力”,在新规下不仅不认,还可能被认定为数据造假;稳妥做法是PPA直购电或自建可再生能源,并提供小时级、区域级匹配证明。
第三条,数据质量可核查、可追溯。凭证、因子来源、估算依据一样都不能少。
踩线的后果很直接:核查不通过、税务惩罚、出口受限,之前的核算全部白做。
写在最后
回到开头那个问题:第一步到底干什么?
答案是,先画边界、再留痕迹、后算数字。
对中小微企业,从范围一、二入手,把凭证留全、单位统一、因子用最新值,就是最稳的起步;对出口企业,同步布局范围三和CBAM口径,越早越主动。
排放因子和政策都在更新,核算前记得核对最新官方公告。
碳核算不是一道算术题,而是一套数据管理体系——想通这一点,它就追不上你了。
我建了一个专门的ESG数智化学习群!群内可以了解ESG行业大咖直播、最新的ESG资讯、上市公司ESG报告等;涵盖金融、互联网、新能源、智能汽车、咨询行业、建筑、环保等。
为ESG精英人群提供ESG资讯、行业资料、ESG行业大咖资源等。不仅能了解和学习ESG行业的相关知识,还能扩大自己的交际和人脉圈!
现在加入即领
【AI研报合集+ESG AI工具大礼包】
+
【50份各大行业ESG白皮书合集】
+
【ESG/碳重磅政策汇总+实用技能包】

想要入局ESG的同学,一定不要错过!
↓ 点击下方卡片关注 ESG企业家俱乐部↓