


每周亮点
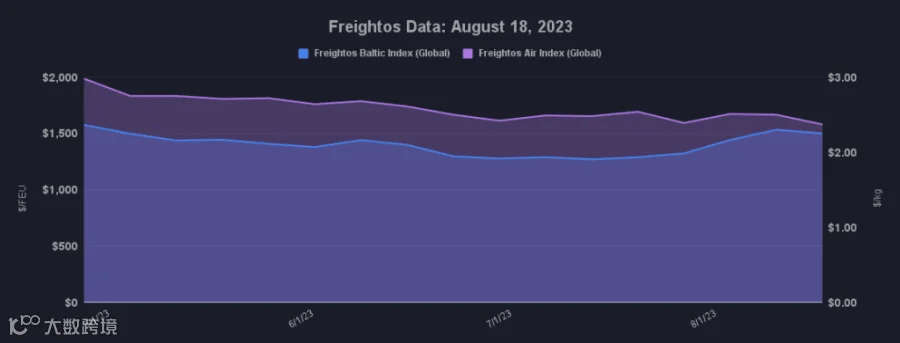
海运运价(Freightos波罗的海指数):
- 亚洲至美国西海岸(FBX01周线):微涨1%至1,936美元/FEU。
- 亚洲至美国东海岸(FBX03周线):上涨3%至2,991美元/FEU。
- 亚洲至北欧(FBX11周线):下跌5%至1,708美元/FEU。
- 亚洲至地中海(FBX13周线):下跌3%至2,327美元/FEU。
空运运价(Freightos空运指数):
- 中国至北美:周度运价上涨7%至3.81美元/公斤。
- 中国至北欧:周度运价持平于3.00美元/公斤。
- 北欧至北美:周度运价下跌1%至1.74美元/公斤。
市场分析
巴拿马运河拥堵现状及影响
受水位偏低导致的载重限制及每日通行量减少影响,目前约有150艘船舶在巴拿马运河排队等待通行,部分候泊时间超过一周。尽管散货船延误严重,但享有优先通行权且多通过预订计划班次运行的集装箱船尚未遭遇重大中断。托运人改道美西或苏伊士运河的情况极少,未预订舱位的船舶需参与竞标,单舱费用可能高达100万美元,增加了额外成本与时间。
虽然承运商自6月起对经该运河的集装箱加收附加费,且7月底实施了新限制,但东海岸运价涨幅仍低于西海岸。自7月中旬以来,东西海岸现货运价均上涨约600美元/FEU,但西海岸涨幅达47%,东海岸仅为26%。相比2019年8月,东海岸运价仅高出12%,而西海岸则高出46%。
跨太平洋航线运力与需求匹配度
跨太平洋船舶近乎满载及承运商限制签约托运人额度等迹象表明,当前运力与自6月以来稳步增长的需求基本匹配,推动了运价上涨。分析显示,承运商8月削减的运力少于7月,说明需求增长在综合费率上涨(GRI)成功落地中发挥了关键作用。然而,旺季期间持续的运力管理措施及新船陆续投入运营,指向市场仍存在普遍运力过剩,今年运价峰值可能已经显现。
运河拥堵在一定程度上减少了有效运力并支撑了运价,但除非出台更重大的限制措施,否则最严重影响将在短期内随需求回落而缓解。鉴于市场仍有富余运力且未来将有更多投放,替代方案充足,预计运价不会飙升至极端高位。
亚欧及跨大西洋航线走势
亚洲至北欧运价上周下跌5%至1,708美元/FEU,但仍高于7月底水平31%。承运商正继续加强运力削减以维持GRI收益,尽管新运力持续进入该航线。
跨大西洋运价本周大幅下跌,因年内新增运力已超过下滑的需求。目前运价为1,308美元/FEU,较2019年水平低25%。承运商已宣布9月GRI并增加停航次数,试图将运价推回盈利水平。
航空货运市场动态
航空包机市场面临运力过剩挑战,部分承运商已停飞全货机直至12月旺季回暖。数据显示,跨太平洋空运价格上周上涨7%至3.81美元/公斤;亚洲至欧洲价格稳定在3美元/公斤;跨大西洋运价微跌1%至1.74美元/公斤。