


周度亮点
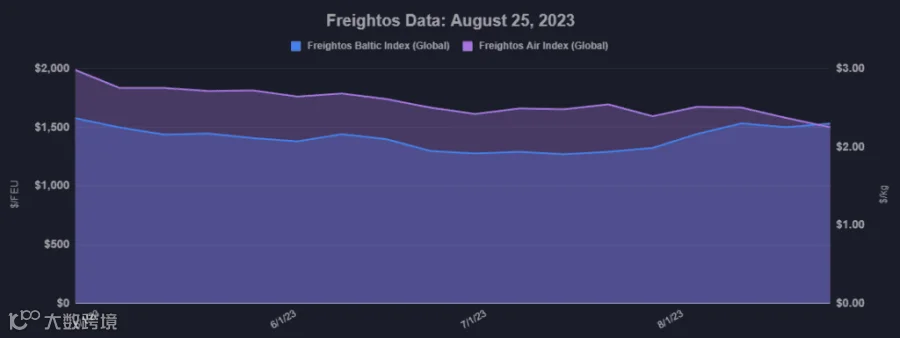
海运运价(Freightos波罗的海指数):
- 亚洲至美国西海岸:周度上涨5%,达2,029美元/FEU。
- 亚洲至美国东海岸:周度上涨3%,达3,075美元/FEU。
- 亚洲至欧洲北部:周度上涨2%,达1,747美元/FEU。
- 亚洲至地中海:周度下跌1%,至2,313美元/FEU。
空运运价(Freightos空运指数):
- 中国至北美:周度上涨6%,至4.02美元/公斤。
- 中国至欧洲北部:周度下跌3%,至2.91美元/公斤。
- 欧洲北部至北美:周度下跌4%,至1.67美元/公斤。
市场分析
美国零售表现分化,补货周期或推迟
尽管美国零售支出整体稳健且通胀降温,但零售商销售表现呈现分化态势。亚马逊、沃尔玛和TJX等头部企业二季度业绩强劲,而Macy’s和Dick’s Sporting Goods等企业表现较弱,显示出消费者需求可能放缓的迹象。
虽然分析显示美国零售库存水平正在下降,但整体仍处于高位。结合销售放缓趋势,重大补货周期及货运反弹预计将推迟至2024年中。综合判断,进口量或在8月达到年度峰值。
跨太平洋运价攀升,运力管理成关键支撑
上周跨太平洋海运运价小幅上涨,美西与美东航线价格均高于2019年同期水平。8月普遍费率上调(GRI)的成功实施,既得益于需求增长,也源于承运人严格的运力管控。
然而,随着船队规模持续扩大,若后续需求回落,当前运价或已接近年内峰值。尽管部分承运人已宣布9月中旬再次实施跨太平洋地区GRI,市场仍需谨慎观望。
巴拿马运河限水影响有限,亚欧航线需求改善
巴拿马运河管理局表示低水位限制措施或将持续至少十个月,但目前对集装箱航运尚未产生重大影响。鉴于市场存在替代路线且运力过剩,该限制短期内不会对集装箱贸易造成显著干扰。
中国至欧洲北部上半年进口量同比虽有所下降,但自3月起需求逐步回暖,6月运量同比增长5%,较2019年同期高出6%。8月GRI推动亚欧即期运价升至约1,700美元/FEU并超过合同价。尽管需求改善与运力缩减支撑了近期价格,业界对承运人能否维持该价位仍持保留态度。
地中海航线韧性犹存,中美空运价格连涨
亚洲至地中海航线需求在6月前保持坚韧,8月运价达2,300美元/FEU,环比上涨约20%,表明货量持续修复。
空运方面,Freightos数据显示,上周中国至北美航空货运运价连续第三周上涨至4.02美元/公斤,较8月初累计涨幅达15%;同期中国至欧洲北部运价则下跌7%至2.91美元/公斤。