


每周亮点
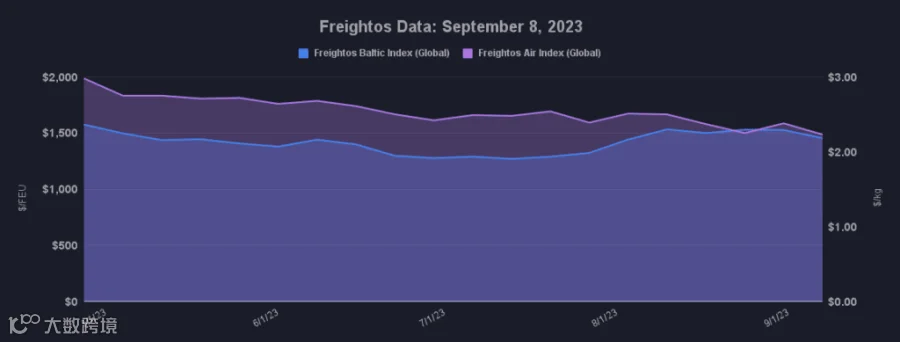
海运费率(Freightos波罗的海指数):
- 亚洲至美西(FBX01):周跌2%至1,887美元/FEU。
- 亚洲至美东(FBX03):周跌1%至3,048美元/FEU。
- 亚洲至北欧(FBX11):周跌8%至1,608美元/FEU。
- 亚洲至地中海(FBX13):周跌14%至2,003美元/FEU。
空运费率(Freightos空运指数):
- 中国至北美:周涨4%至4.78美元/公斤。
- 中国至北欧:周涨1%至3.07美元/公斤。
- 北欧至北美:周跌1%至1.68美元/公斤。
市场分析
NRF预测旺季货量强劲,但市场现分歧信号
美国全国零售联合会(NRF)最新海运进口报告显示,预计8月约200万TEU的强劲货量将延续至10月,反映进口商对假日季消费持乐观态度。预测显示,9月至10月货量较2019年增长6%-7%,11月至12月虽有回落但仍比疫情前高出约15%。这种第四季度末期的补库需求可能意味着部分货物已错过假日销售窗口。

本月跨太平洋航线费率表现分化:美西小幅下降约7%,美东基本持平。在承运人大幅限制舱位的支撑下,9月费率维持相对稳定,印证了NRF关于旺季持续的预测。然而,黄金周前夕费率不升反降,加之订舱量减少的报道,与上述乐观预期形成反差。
Freight Right Logistics首席执行官Robert Khachatryan指出,许多客户反馈订单下滑并预期四季度消费支出减少。若需求减弱而运力持续增加,承运人维持高费率的难度将加大。
主要航线运力过剩致费率下行,空运逆势上涨
亚欧航线:市场运力过剩迫使船公司在超大型船舶首航欧洲前即宣布闲置。上周亚洲至北欧费率下跌8%至1,608美元/FEU;亚洲至地中海费率下跌14%至2,003美元/FEU,本周继续跌至约1,800美元/FEU,创2019年以来新低。尽管前期需求尚可,但近期运力投放过多导致供需失衡,承运人已宣布节后额外停航以匹配实际货量。
跨大西洋航线:因前期船舶调配过多且货量下滑,该航线价格在过去一年持续走低。上周费率再跌7%至1,100美元/FEU以下,较2019年低45%。承运人已大幅增加停航班次试图稳价。
空运市场:海运旺季平淡引发对空运前景的担忧,但中国至北美空运需求近期回升。受中国旅游业复苏缓慢、客运腹舱运力不足等因素影响,自8月初以来该航线Freightos空运指数上涨37%至4.78美元/公斤。