

个人所得税不能再零申报
个税扣缴端对“连续零申报”的收入信息设置了长期性的弹窗提示。
真实无薪的零申报可以报,但连续3个月零申报,系统会强制弹窗核查、阻断申报——这是金税四期“数据联动、事前风控”的核心变化。
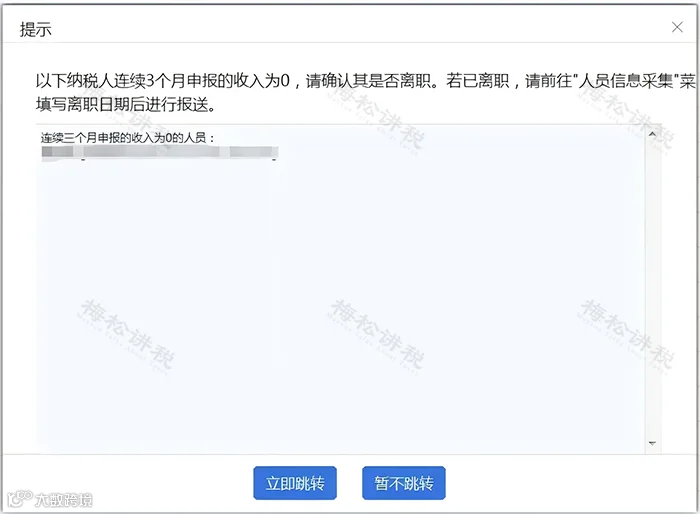
为什么设置这样的弹窗提示呢?
主要是让企业自行排查一下该员工是否已离职,督促企业及时甄别已离职或不再在职的人员,避免长期为其进行零申报。若员工确已离职,应尽早将其在人员采集信息中的状态从“正常”改为“非正常”,而不是持续做零申报。
收到弹窗后,怎么处理呢?
根据实际情况,操作路径分为以下三种:
1. 如果该员工已经离职:此时应点击弹窗中的“立即跳转”,按照系统指引将该人员状态修改为“非正常”,后续不再为其申报工资薪金。
2. 如果公司确实没有实际业务,但法人或个别保留人员仍需零申报:可以选择“暂不跳转”,然后继续进入工资薪金申报模块,手动生成零工资记录,经确认无误后正常提交申报即可。
3. 如果经核查确认该员工在职情况无误,且零申报符合实际:可以直接忽略提示,按原有流程正常申报,无需额外操作。
需要特别注意:
一旦出现该弹窗,建议企业尽快排查,避免长期为离职人员零申报。长期零申报不仅可能引发税务部门的关注和核查,还可能影响企业的纳税信用等级,带来以下不必要的风险:
1.被列为税务稽查重点对象,涉嫌隐瞒收入、偷逃个税;
2.降低企业纳税信用等级;
3.影响开具发票的额度;
4.可能被列入非正常户;
5.情节严重的,将面临行政处罚。


公司零申报个税
到底会不会有问题?
分成两种情况分析。
一、公司没有工资支出,即工资支出为0
这种情况存在于很多初创公司中。如果企业没有员工(包括法人),那么相应的也就没有工资支出,这时候零申报个税是没有问题的。还有就是企业出现正常的停工,导致员工无法发工资的,企业也可以根据实际情况零申报工资。
但如果企业连续12个月(或者更久) 零申报工资,可能会面临税务机关的稽查。
二、公司有工资支出,但不纳税
(即个人所得税应纳税所得额=0)
个税起征点调整后,有些公司利用起征点调节工资数,比如,员工每月工资收入5500元,人为压低申报收入至5000元,规避个税。
在这里提醒大家:工资发多少就申报多少,不要人为调节。财务报表数据与社保申报数据长期不一致,可能引起税务机关的注意,从而成为重点监管对象。


公司没收入也要申报吗?
公司没收入也要报税吗?没收入≠不用报。
税收征收管理法第二十五条、税收征收管理法实施细则第三十二条明确:
纳税人在纳税期内没有应纳税款的,也应当按照规定办理纳税申报。
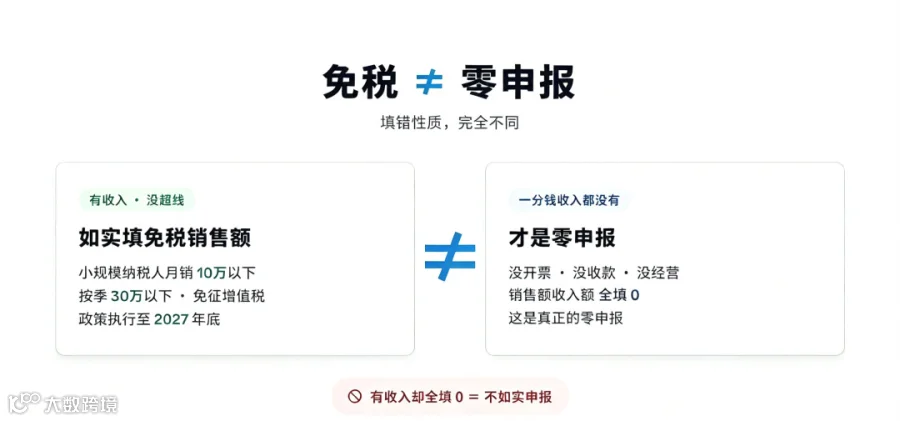
易搞混、填错性质的是:免税≠零申报。
1.有收入、没超免税线
增值税小规模纳税人,适用3%征收率的应税销售收入,月销售额10万元以下(按季申报季度30万元以下)免征增值税,政策执行至2027年底。要报,且如实填免税销售额,不能全填0。
2.一分钱收入都没有
没开票、没收款、没经营,这才是零申报。
⚠️有收入却全填0是不如实申报,查到要补税改申报,不是“操作失误”能带过的。
没收入要报哪几项?


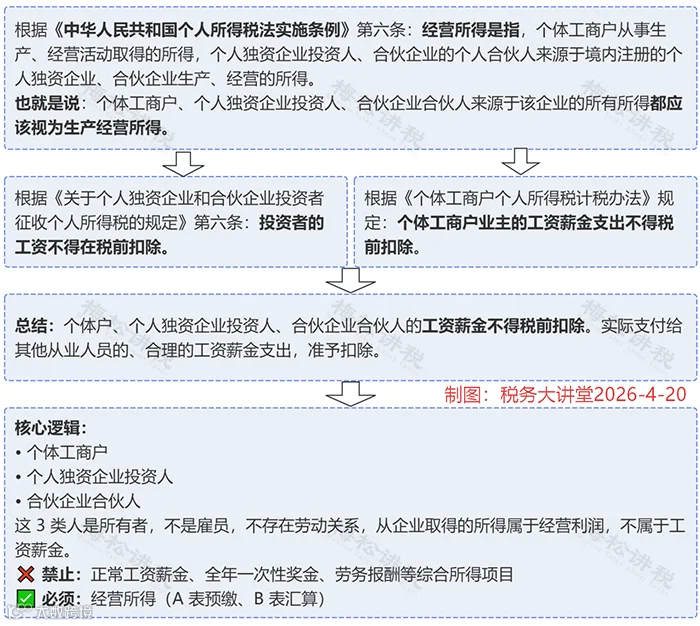
这三类人不得申报工资薪金!
个体工商户业主、个人独资企业投资人、合伙企业个人合伙人这三类人员,不得在自身经营主体申报工资薪金或全年一次性奖金等综合所得项目。
注意:以上三类人员,在其自身经营的主体内,不得申报工资薪金等综合所得项目。
政策依据: