


每周亮点
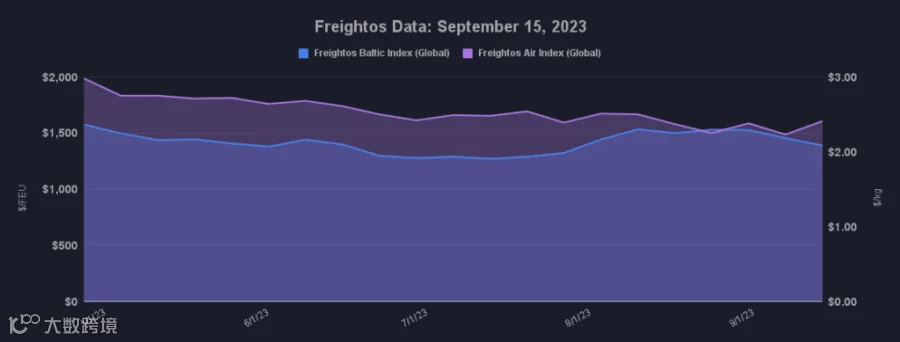
海运运价:
- 亚洲至美国西海岸(FBX01):周环比下跌1%,报1,866美元/FEU。
- 亚洲至美国东海岸(FBX03):周环比下跌5%,报2,884美元/FEU。
- 亚洲至欧洲北部(FBX11):周环比下跌6%,报1,517美元/FEU。
- 亚洲至地中海(FBX13):周环比下跌9%,报1,818美元/FEU。
空运运价:
- 中国至北美洲:周度运价下跌11%,报4.25美元/公斤。
- 中国至欧洲北部:周度运价上涨13%,报3.46美元/公斤。
- 欧洲北部至北美洲:周度运价微跌1%,报1.66美元/公斤。
市场分析:运力过剩致运价承压,停航或加剧船期延误
上周跨太平洋航线运价延续跌势,美西线下跌1%,美东线下跌5%且本周进一步下探至约2,600美元/FEU。尽管九月中旬因黄金周前需求季节性下滑导致运价下跌属正常现象,但承运人计划在节后增加停航班次,表明其预期货量将持续走低。
亚欧航线同样面临下行压力。亚洲至欧洲北部运价上周下跌6%,且预计本周继续下滑;该航线预定航班取消率高达创纪录的14%,显示需求疲软。亚洲至地中海运价跌至1,818美元/FEU,创下自2020年7月以来新低,承运人已宣布进一步削减运力。
需求下滑虽是停航增加的因素之一,但根本原因在于市场运力严重过剩。尽管十月跨太平洋货量预计仍高于2019年同期,但全球新船持续交付导致运力增速远超货量增速。数据显示,全年全球货量预计仅下降0.5%,而运力将增长8%。
为稳定运价,承运人将通过停航等手段控制供给。然而,频繁且临时的停航安排将导致船期准班率恶化。目前,不可靠的船期已开始影响美国出口商,造成货物延误及堆场等待成本上升等连锁反应。