


每周亮点
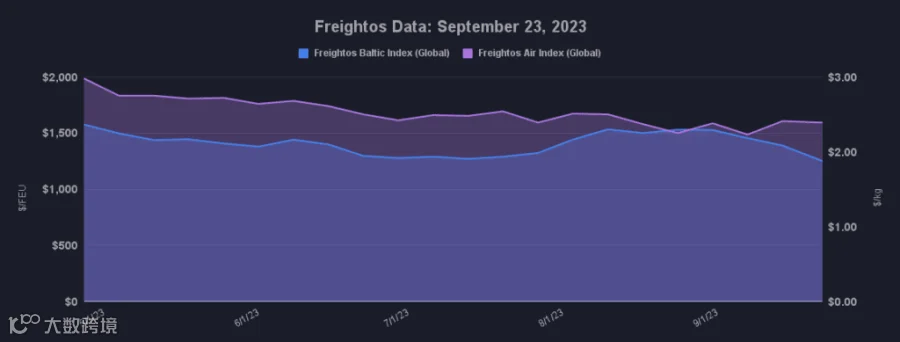
海运运价动态
- 亚洲至美西(FBX01):周环比下跌5%,报每FEU 1,778美元。
- 亚洲至美东(FBX03):周环比下跌8%,报每FEU 2,650美元。
- 亚洲至北欧(FBX11):周环比大幅下跌34%,报每FEU 996美元。
- 亚洲至地中海(FBX13):周环比下跌4%,报每FEU 1,751美元。
空运运价动态
- 中国至北美:周环比上涨4%,报每公斤4.41美元。
- 中国至北欧:周环比上涨7%,报每公斤3.70美元。
- 北欧至北美:周环比微涨1%,报每公斤1.67美元。
市场深度分析
跨太平洋航线:旺季高峰或已过去,承运人积极控舱
上周跨太平洋海运运价延续下滑态势,较8月底累计降幅达17%至20%。运价持续走低叠加10月停航计划增加,表明今年旺季出货高峰大概率已经结束。尽管美国8月商品消费支出平稳,但受电子游戏等非集装箱类商品消费分流影响,货运量与消费数据出现脱节。
当前西海岸运价仍显著高于2019年水平,且船舶利用率超90%;东海岸运价虽与2019年持平,但利用率接近80%。即期运价目前仍高于合同价及盈亏平衡点,显示承运人对跨太平洋航线运力管理尚属有效。未来几周,面对货量放缓及日均约一艘新增运力的压力,承运人将通过进一步停航和暂停服务来维持满载率并防止运价过度下跌。
亚欧航线:运价创历史新低,十月加大停航力度
亚欧航线表现疲软,上周运价暴跌34%至每FEU 996美元,创下FBX历史新低。尽管前期已实施大幅停航和减速航行,但船舶利用率依然低迷,导致运价跌破合同价、盈亏平衡点及此前维持的1,300美元关口。为提振运价,承运人计划在10月进一步削减约20%的运力。
跨大西洋与空运市场:联盟协调存挑战,亚洲始发回暖
跨大西洋航线运价较2019年低逾40%,货量亦未恢复至疫前水平。由于大量运力通过船舶共享协议或联盟部署,承运人在淘汰过剩运力及推高运价方面面临复杂挑战。
空运市场则传来利好信号,亚洲始发货量呈现回暖迹象。Freightos数据显示,亚洲至北欧运价自8月底以来上涨27%至每公斤3.70美元,跨太平洋运价上涨10%至每公斤4.41美元,为达成全年空运旺季预期提供了支撑。