

点击蓝字 关注我们
2026年9月8日,日本零售业扔下一枚深水炸弹。
连锁超市Life宣布:公开收购北陆超市阿尔比斯,将其纳为合并子公司。
等等——Life的大本营在东京圈和大阪圈,阿尔比斯扎根富山。两家门店分布,在地图上几乎零重叠。
这不符合日本超市奉行几十年的铁律:要扩张,先圈地;要并购,先接壤。
明治大学教授、日本流通研究权威白鸟和生点破玄机:过去的流通重组,都是把店集中在一个区域;现在巨头主动选择"飞地",背后有非常清晰的目的。
什么目的?这篇文章讲透。
01
买下远方的同行,不是失心疯,是算清了账
先把事实摆清。
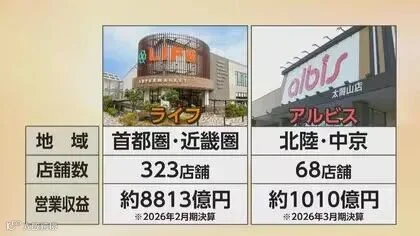
Life,东京圈+大阪圈"双主场"玩家,2026年2月期营收8813亿日元。阿尔比斯,富山起家,已打进爱知、岐阜,年营收约1010亿日元。
两家合并,营收直奔9823亿日元——距日本食品超市的"万亿俱乐部",只差临门一脚。
表面看是大吞小。细看地图,味道全变。
过去日本超市扩张,信奉"主导"逻辑:店要扎堆开,物流才省、广告才准、店长店员才能互相支援。生鲜讲时效,配送半径决定生死。所以一店落地,二三店必须围着它转。并购同理——只买隔壁,采购物流才能并到一张网。
但Life偏不。它跳过所有中间地带,直接拿下北陆、中京这块拼图。
为什么敢?
因为账变了。如今在日本开新店:地价贵、人工贵、建筑费贵,从选址到盈利动辄数年。而买下一个深耕当地几十年的企业,等于一次性买下它的门店、员工、顾客、供应商、物流网——更关键的是,买下"直接进场的时间"。
M&A买的从来不是一家公司,而是时间。
当开店速度追不上成本上涨,"买下时间"就是唯一捷径。
结论:日本超市的增长逻辑,正从"把商圈连成面",切换成"把强者连成网"。
02
"联邦制"并购:卖身可以,招牌必须留下
如果说Life是开场锣,蓝区控股就是跑在最前面的那个。
这家以埼玉"八百幸"为核心的集团,一路跳跃式收编:文化堂,以及据点在东三河至静冈滨松的库克玛特。从埼玉看,爱知、静冈根本不算"邻省",照收不误。
最有意思的是整合方式:招牌全留。
文化堂还是文化堂,库克玛特还是库克玛特。集团共享的是后台——采购、物流、系统、支付、AI、人才培训;前端——商品结构、卖场、味道,一概不动。
为什么?食品超市是这世上最"地方"的生意。同一种鱼,每个县爱买的品种、大小不一样;熟食调味不一样;过年过节的餐桌也不一样。本地超市握有的,是大厂拿不走的人情与信任。
这就是联邦制:不消灭个性,只收拢功能。
再看卖方。过去剧本是"经营困难,卖身求生"。如今恰恰相反——卖得最积极的,往往是最健康的企业。
逻辑很简单:今天赚钱,不等于十年后还能单干。人口在缩,人手在缺,人工物流费在涨,门店改造、物流中心、数字化、AI投资一个比一个重,再叠加经营者高龄化、后继无人——
与其等亏损缩水再卖,不如在盈利最好、顾客团队最齐整时,选个好阵营。
买方也这么想:收购亏损超市,关店、改造、裁员,全是重建成本;收购赚钱超市,连顾客带信用,连锅端走。
最好的出售时机,不是撑不下去的时候,而是蒸蒸日上的时候。
门店可以复制,顾客不能;供应链可以收购,人心不能。
对大量非上市家族超市,这招还多一层意思:换股后把自家股权换成上市公司股票,事业、雇佣、交易关系都保住,家族资产也顺利传下去。
事业保得住,员工保得住,招牌保得住,资产也传得下去——"卖身"这个词,正在日本零售圈被重新定义。
03
万亿日元只是门票,真正的比赛在"店外"
9800亿,为什么非要冲万亿?
不为排名。日本超市老板盯的是一个词:采购力。
超市本质是"低买高卖的搬运工"。规模越大,对厂家批发商的议价权越强;做自有品牌,起订量压得下去;包装耗材、设备、系统、物流,统统摊薄。
而这笔账当下含金量极高:原料涨、人工涨、运费涨、电费涨,消费者却在物价上涨中捂紧钱包。成本涨了不能全涨价,竞争核心就从"卖多少钱",变成"进多少钱"。
再往下,还有"造多少钱""运多少钱"。
通胀时代,超市最大的利润不在收银台,在采购部。
所以Life在收购说明里已明说:下一步标的,不只是超市,还包括食品制造和采购功能。
这泄露了行业终局:规模到万亿,超市就会从"水平的并购"(买更多超市),转向"垂直的并购"——买食品工厂、加工中心、物流公司、原材料采购能力。
为什么划算?以熟食为例:各店分散加工,费人又难保品质;集中到中央工厂,人少一半,味道还稳。鲜肉鲜鱼同理。自有品牌更深一层:直接介入原料与制造,等于摸到成本结构的骨头,还能做出别家没有的商品。
卖得动,才造得起;进得多,才谈得上产地直采、海外直采;运量大,物流中心的天价投资才摊得薄。
卖的能力,会长出"造的能力"和"运的能力"。这才是万亿真正的含义。
零售的尽头不是渠道,是制造。不会"造货"的超市,终局是给别人打工。
04
给中国零售的三条建议
日本这盘棋,是中国的镜子。
第一,区域超市的"出售窗口"在盈利期,不在亏损期。国内大量区域龙头正被社区团购、折扣店、会员店三面夹击。等报表难看再找人接盘,估值已砍半。健康时谈判,才有资格谈"招牌留下、团队留下"。
第二,整合胜负手在"联邦制",不在换招牌。推倒重来,浪费的是十几年攒下的本地信任。后台并轨、前台放权,是成本最低、摩擦最小的路径。
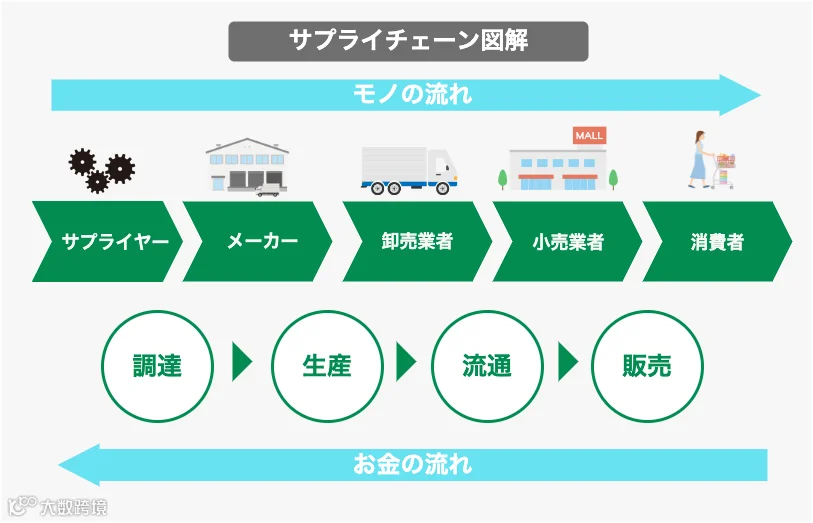
第三,规模的终点是供应链,不是门店数。与其在价格战里内耗,不如抄日本作业:自有品牌、中央厨房、产地直采、物流共配。未来十年,能"造货"的零售商,才有资格定义价格。
结尾:
三十年前,日本超市比"谁先圈到地"。
十年前,比"谁的店更密"。
今天,比"谁的供应链更硬"。
Life买下阿尔比斯只是信号弹:零售业的竞争单位,已从"门店"变成"链条"。
而对每一家还在独立经营的区域超市,真正的命题不再是"能不能单干",而是——最好在的时候,我该加入哪个阵营?
这道题,中国的区域超市,迟早要答。
【今日互动】你家门口的本地超市,你觉得它还能独立撑几年?如果它要被收购,你希望它进谁的阵营?评论区聊聊。
+
重磅消息
+
日本商务考察定制


+
部分讲师&咨询师





本内容为作者独立观点未经允许不得转载。授权事宜请联系微信客服qcbd_001
注:图片均来源于网络,无法联系到版权持有者。如有侵权请与后台联系做删除