


每周亮点
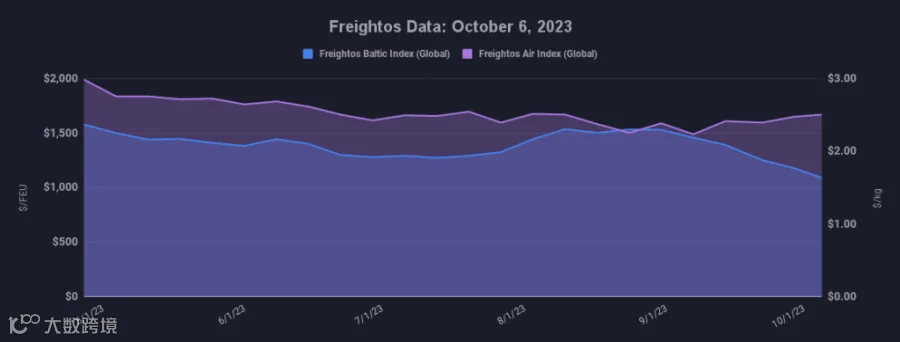
海运运价 – Freightos波罗的海指数
- 亚洲至美国西海岸:运价(FBX01周线)下跌11%至1,499美元/FEU。
- 亚洲至美国东海岸:运价(FBX03周线)下跌8%至2,245美元/FEU。
- 亚洲至北欧:运价(FBX11周线)下跌10%至917美元/FEU。
- 亚洲至地中海:运价(FBX13周线)下跌6%至1,490美元/FEU。
空运运价 – Freightos空运指数
- 中国至北美:周度运价下跌2%至4.65美元/公斤。
- 中国至北欧:周度运价下跌5%至3.76美元/公斤。
- 北欧至北美:周度运价下跌2%至1.64美元/公斤。
市场分析
进口货量:8月达峰后回落,年底仍高于疫情前水平
据最新《美国全国零售联合会》海运进口报告显示,8月为今年集装箱货量峰值,9月进口量环比下降1%。预计10月货量将保持平稳,年底前小幅回落。尽管消费支出增速放缓,但整体需求仍具韧性。部分进口商现有库存充足及买家提前下单策略,共同促成了8月短暂且提前的货量高峰。
值得注意的是,8月货量已与2019年持平。预计9月至10月海运进口量将比疫情前高出3%-4%,11月和12月增幅至少达9%。
运价走势:多数航线低于2019年水平,运力过剩成主因
尽管当前货量较疫情前依然可观且符合季节性规律,但海运运价持续下行,多数航线价格已跌破2019年同期水平。跨太平洋西行航线是唯一运价仍高于2019年的主要航线,上周下跌11%至约1,500美元/FEU;亚洲至美东运价下跌8%至2,245美元/FEU,较2019年低17%;亚洲至北欧运价下跌10%至917美元/FEU,较疫情前低25%。此外,跨大西洋航线运价本周也逼近1,000美元/FEU关口。
在跨太平洋航线货量逐步下滑的背景下,运价急剧下跌叠加承运人持续实施的运力管理措施,表明运力过剩是当前运价走跌的核心驱动力,也是其他航线价格承压的重要因素。尽管班轮公司已宣布上调11月亚欧航线运价,但在新运力不断投入市场的背景下,能否有效削减运力以匹配需求仍是巨大挑战。
政策与地缘:欧盟豁免条款到期,地区冲突影响有限
欧盟反垄断委员会宣布承运人豁免条款将于4月到期。此举虽被部分观点认为对运价控制影响有限,但仍可能给班轮公司带来新的合规与运营挑战。
在地缘局势方面,尽管以色列冲突导致当地客运及全货机航班大量取消,但截至目前尚未对该地区海运业务产生重大影响。
空运市场:旺季预期落空,亚洲始发运价继续下探
近期虽有报道称部分空运货量回升引发旺季期待,但实际数据显示运价仍在下行。Freightos空运指数显示,上周亚洲始发至北美的运价下跌2%,至北欧的运价跌幅超过4%。