

老板开票、收票时都会纠结:备注栏要不要写?随便写个合同号行不行? 随着数电票全面推广,数电票和传统税控发票(税控盘 / Ukey 纸质 / 电子普专票)的备注规则存在明显差异。同样是建筑、不动产、运输业务,税控票要手工填备注栏,数电票要在【特定业务要素栏】录入,不是简单复制粘贴到备注。
一旦该填不填、填错,发票直接变成不合规票据,进项不能抵扣、成本不能税前扣除,严重还会触发税务风控。本文附上政策依据,一次性讲清强制填写场景、数电票 vs 税控票区别、特殊情形与涉税后果。
一句话区分:
✅ 普通货物销售、常规咨询、办公用品采购:备注栏非法定必填,可以空白;合同号、订单号、项目编号属于企业内部管理要求,对方财务要求才填,税务不强制。
⚠️ 以下业务,法定必须填写相关信息(税控票写备注栏;数电票填特定业务要素栏),缺项 = 不合规发票:
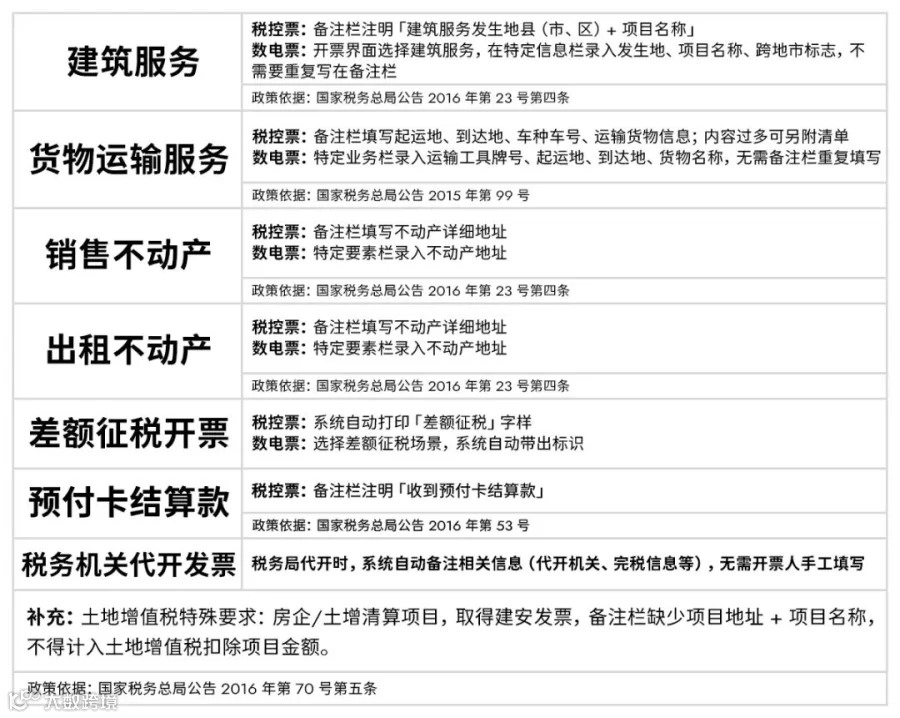

很多人踩坑:拿税控票习惯去开数电票,把必填业务信息手动塞进备注栏,特定业务要素为空,发票依然不合规。
👉税控发票(税控盘、税务 UKey 开具的纸质票、传统电子专 / 普票)
所有强制备注业务,信息直接填写在票面备注栏。没有单独结构化要素栏,信息全部落在备注文本里。
👉数电票(全电发票)
分为【特定业务结构化要素栏】和【普通备注栏】两块:
建筑、货运、不动产销售、不动产租赁、旅客运输 5 大类业务,属于特定业务场景,必须在专门的结构化要素栏填写信息,不是手动写到备注;结构化要素会自动展示在票面,不用重复录入备注栏国家税务总...
普通备注栏:用于填写合同号、订单号等附加管理信息,非税务强制内容
字符限制:数电票备注区总字符上限 630 字符(中文占 3 字符,数字英文占 1 字符),超过会显示省略号;最多支持 6 行,内容太长建议用附加要素录入,不要一股脑堆在备注里国家税务总...
实务坑提醒:数电票做建筑服务开票,只在备注写项目地址,特定业务栏空白,属于要素缺失,发票不合规,收票方有权拒收。
铁路运输:铁路企业受托代征的印花税信息,可填写在备注栏,不属于强制必填项
政策依据:国家税务总局公告 2015 年第 99 号
代收车船税的保险发票:保险机构代收车船税,备注栏注明车船税税款信息(保险单号、税款所属期、车船税金额等)
政策依据:国家税务总局公告 2016 年第 51 号
出口发票:各地执行口径略有差异,多数地区要求备注合同号、贸易方式、外币金额、汇率等,以主管税务机关口径为准
红字发票:红冲发票备注栏会自动带出红字信息单编号,无需手工填写;数电票红冲同样由系统自动生成相关信息
收购发票:农产品收购发票备注栏一般要求标注收购地点,按当地税局口径执行

备注栏填错 / 应填未填,到底有哪些后果?
底层法规:《发票管理办法》第二十一条:不符合规定的发票,不得作为财务报销凭证,任何单位和个人有权拒收
后果 1:增值税进项税额不得抵扣
取得不合规专票,进项税额不能抵扣;已经抵扣的,需要做进项税额转出,补缴增值税及滞纳金。
政策依据:财税〔2016〕36 号、增值税暂行条例第九条
后果 2:企业所得税不能税前扣除
备注不合规属于 “填写不规范发票”,对应的成本费用不得税前扣除;汇算清缴未调整,会被要求纳税调增、补缴企业所得税 + 滞纳金。
政策依据:国家税务总局公告 2018 年第 28 号第十二条
后果 3:土地增值税无法扣除(建安类发票)
建筑安装发票缺少备注信息,对应的建安成本,土增清算不能扣除。
政策依据:国家税务总局公告 2016 年第 70 号第五条
后果 4:税务风控与稽查风险
金税系统自动比对发票要素,大量备注栏不合规发票会触发风险预警,企业可能被列为核查对象;多次违规开票,还会依据发票管理办法处以罚款。
后果 5:收票方可以直接拒收
财务审核票据时,发现备注栏不合规,有权退回,要求开票方红冲重开,造成业务回款、对账延误。
开票 & 收票实操 Checklist
✅开票前先判断业务类型:是否属于强制备注业务
✅税控票:信息填在备注栏;数电票:特定业务优先选场景,填结构化要素,不要只手写备注
✅核对信息完整性:地址、项目名称、运输信息不能简写、漏字
✅收票审核:收到发票第一时间检查备注 / 特定要素栏,不合规发票不要入账,及时退回重开
✅备注内容过长:税控票可附清单;数电票用附加要素录入,避免省略号遮挡关键信息
备注栏不是可有可无的空白栏,尤其数电票时代,结构化要素是金税系统重点采集的数据。很多企业因为小小的备注问题,几十万成本无法扣除,得不偿失。
开票、收票双端都要建立审核习惯,守住发票合规第一道关。