


每周亮点
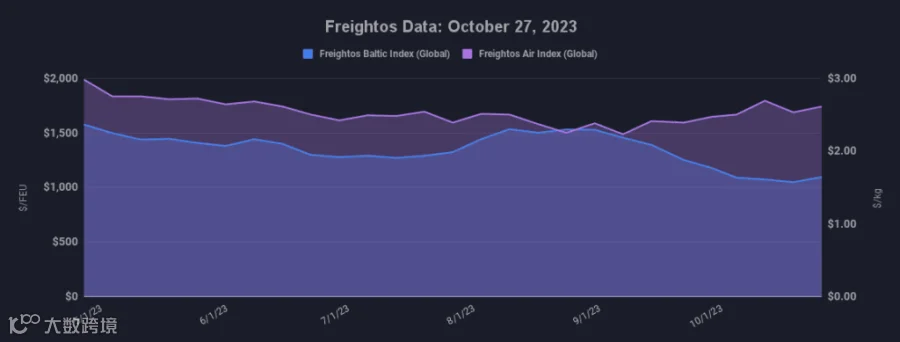
海运运价:Freightos波罗的海指数
- 亚洲至美国西海岸(FBX01):周线上涨4%至1,564美元/FEU。
- 亚洲至美国东海岸(FBX03):周线上涨3%至2,213美元/FEU。
- 亚洲至北欧(FBX11):周线上涨8%至1,056美元/FEU。
- 亚洲至地中海(FBX13):周线下跌2%至1,370美元/FEU。
空运运价:Freightos空运指数
- 中国至北美:周度价格下跌2%至4.73美元/公斤。
- 中国至北欧:周度价格上涨11%至4.30美元/公斤。
- 北欧至北美:周度价格上涨4%至1.78美元/公斤。
市场分析
跨太平洋航线运价企稳,货量或回流美西
上周跨太平洋海运运价小幅回升,整体自10月初以来保持平稳。尽管货量有所缓解且船队规模扩大,但承运人通过削减运力成功筑起新的价格底部。目前,美西运价较2019年高出15%,比旺季前7月中旬水平高出17%;而美东运价较2019年低17%,且已低于7月水平。这反映出随着当地劳工问题解决,部分货量正重新回流至美西港口。
巴拿马运河通行缩减,亚欧及跨大西洋航线承压
巴拿马运河管理局宣布,每日通行次数将从当前的34次逐步下调:11月降至24次,1月降至20次,2月进一步降至18次。这一大幅缩减可能促使更多亚洲货量选择美西或经苏伊士运河运输。
亚洲至北欧运价虽上涨8%,但仍处于亏损区间,承运人面临运力过剩挑战,原定月初实施的GRI已推迟至11月下旬。跨大西洋航线同样困难,部分日度运价跌破1,000美元/FEU。尽管有承运人计划11月中旬实施GRI以推高运价至1,600美元/FEU,但涨幅能否稳固仍取决于运力控制效果。
行业展望与空运市场动态
从行业层面看,运力过剩预计将在明年达到峰值。部分承运人预期此后市场将趋于平衡,但也有分析师认为供过于求状态或将持续至2028年。
航空货运方面,全球货量呈现上升趋势。中国至北美运价虽周跌2%,但受电商货量增加及客运航班减少影响,价格仍比8月初高出36%。中国至北欧运价周涨11%,自9月初累计上涨40%,创下4月以来新高。