


FreightTech 2023洞察:空运与海运数字化进程分化明显
在FreightTech 2023年度会议上,国际货运数字化成为核心议题。尽管Freightos致力于推动空运与海运的全面数字化,但截至2023年底,两种运输模式在数字化转型路径、节奏及成效上呈现出显著差异。
基础数字化:电子运单普及率悬殊
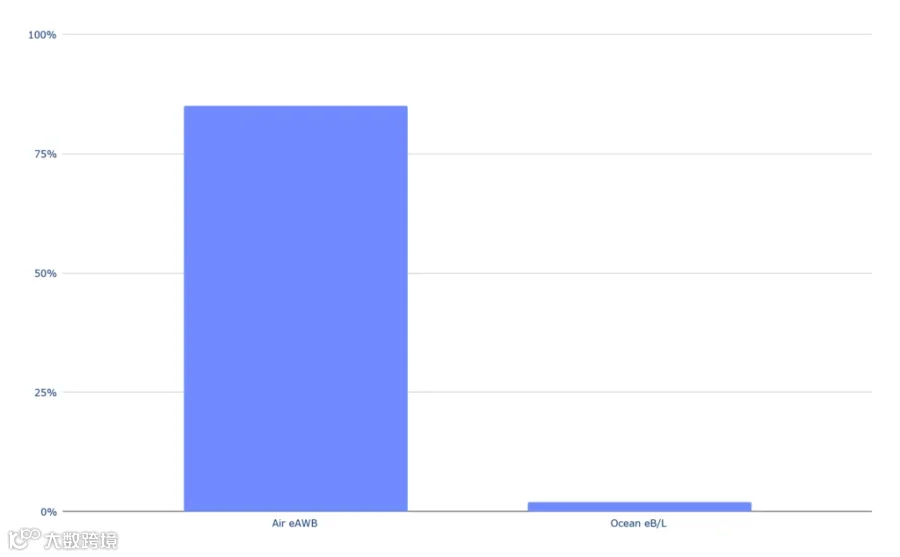
从最基础的单据电子化层面来看,两者差距巨大。据国际航协(IATA)数据显示,空运单的数字化率已突破80%,而海运提单的数字化率仍艰难维持在2%左右。这表明海运在替代纸质文件这一初级数字化阶段仍面临重重阻碍。
业务转型:航空电子订舱爆发式增长
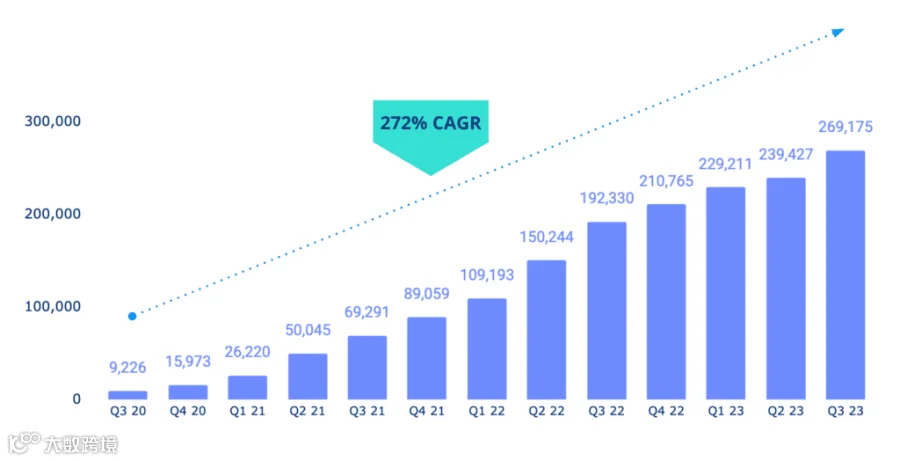
超越单纯的单据替换,业务流程的数字化转型以“订舱”为关键风向标。过去三年间,Freightos平台即时电子订舱量实现了272%的复合年增长率,且主要由航空货运驱动。自2018年初实现零突破以来,仅用五年时间,2023年第三季度年均电子订舱量便突破100万份,其中绝大部分为航空订单。这标志着航空货运业在提升运营效益方面取得了实质性成功。
海运瓶颈:API接口开放度不足
相比之下,海运数字化进程缓慢且不均衡。目前尚无一家海运承运人提供完整的API套件,仅有40家航空公司做到了这一点。部分海运承运人虽开放了合同或即期运价API,但往往不支持电子订舱,或通过第三方收取高昂费用。这些障碍严重制约了API的广泛应用,与其旨在降本增效的设计初衷背道而驰。
差异化成因分析
导致空运与海运数字化进程分化的原因主要集中在以下三个方面:
- 时间与资金门槛:跨洋运输周期长,且提单常作为融资抵押物,涉及银行等多方主体,数字标准的统一采纳难度更大。
- 时效紧迫性:空运对快速沟通和实时追踪的需求更为迫切,数日延误影响显著;而海运对时效敏感度相对较低,推动技术应用的内在动力较弱。
- 行业竞争结构:空运市场更为分散,头部航司市场份额仅约6%,激烈竞争倒逼企业加速数字化应用;而集装箱班轮市场集中度高,头部企业份额超20%,变革动力相对不足。
展望:海运数字化是一场“超级马拉松”
尽管起步较慢,但随着数字化红利的显现及行业协作标准的完善,海运板块正稳步积蓄动能。少数承运人共享API的尝试带来了积极信号。必须认识到,货运行业的全面数字化并非短跑冲刺,而是一场考验耐力与协作的“超级马拉松”。Freightos将继续与各方利益相关者紧密合作,共同推动这场长跑迈向终点。