
大数跨境

300 年老字号、432 个批文,九芝堂为什么还是卖不动?(诸葛战略诊断第07篇)

300 年老字号、432 个批文,九芝堂为什么还是卖不动?(诸葛战略诊断第07篇) 诸葛定位研究院
2026-10-13
4
导读:九芝堂有 300 年招牌、432 个批文、连年翻倍的现金流,却营收连跌四年、OTC 收入 −22.67%。它不缺品牌、不缺批文、不缺钱,缺的是顾客要买的时候,不知道该买它什么。一次完整的外部诊断。
本文是完整战略诊断报告的精读版。完整报告 17 页 PDF、7 个分析章节、28 张数据表,加我微信即可领取(二维码见文末)。
一家开了三百多年的中药老字号,2025 年营收 22.29 亿元,比三年前少了四分之一。
它不缺品牌、不缺批文、不缺现金,去年还果断买下了一家正在赚钱的多肽企业。
我们做了一次完整的外部诊断——问题不在行业,也不在它买错了什么,在它从来没回答过一个问题:顾客要买的时候,该买九芝堂的什么。
一、它手里这副牌,其实不差
先把公道话说了:九芝堂的家底,在中药企业里属于厚的那一类。
牌子是真的老。 前身「劳九芝堂药铺」始于清顺治七年,公元 1650 年,到今年三百七十五年。1999 年设立股份公司,2000 年在深交所主板上市(000989.SZ),注册地湖南长沙。在中药这个圈子里,「九芝堂」三个字是硬通货。
批文是真的多。 432 个药品批文、35 个独家品种,覆盖心脑血管、补血补肾、妇科、呼吸、消化。这个数量意味着什么?意味着它选品的空间极大——想做什么方向,手上基本都有牌。
钱袋子是真的稳。 2025 年经营现金流净额 4.26 亿元,同比 +114.25%;2026 年上半年 4.71 亿元,再增 +121.24%。2025 年末资产负债率只有 24.33%,手上还有 5.05 亿元交易性金融资产和 1.99 亿元其他权益工具投资。
这一点值得单独说一句:在营收连续下滑的四年里,它的经营现金流反而翻了一倍多。这说明这家企业的经营底子和回款能力是扎实的。它不是一家在危机里的公司,是一家手里有牌、但还没打好牌的公司。
关键判断:九芝堂有三个别人拿不走的优势——三百多年的品牌、432 个批文、连续翻倍的经营现金流。这三样放在任何一家中药企业身上都是资产。但资产和增长之间隔着一道工序:资产要兑成顾客的选择,才叫增长。九芝堂现在缺的,就是这道工序。
二、一个更该警惕的数字:OTC 掉了两成
九芝堂的营收,已经连续四年下滑。
2022 年 30.33 亿元 → 2023 年 29.61 亿元 → 2024 年 23.71 亿元 → 2025 年 22.29 亿元。四年下来,少了约四分之一。
但利润没跟着掉。2025 年归母净利 2.23 亿元,比 2024 年的 2.16 亿元还略有回升。这是怎么做到的?靠省钱——销售费用同比压掉 16.7%,从 8.3 亿元降到 6.9 亿元。
省钱本身是硬本事,多数企业在收入下滑时会失控,九芝堂反而把利润守住了。但有一块业务的数字,比营收下滑更值得停下来看:
OTC,2025 年收入 8.77 亿元,同比 −22.67%。
OTC 是什么?是顾客在药店里看得见、伸手拿得到的那一块。它是品牌最直接的载体——你认不认这个牌子,在药店货架前那几秒钟就体现出来了。OTC 跌两成,比处方药跌更值得警惕,因为它跌的不是政策,是顾客的手。
同期还有两个数字:自营收入同比 −16.53%,代理收入同比仅 +6.05%。公司年报把 2025 年的渠道动作表述为「控渠道、维价格」——这个方向没错,价格体系确实稳住了。但压掉 16.53% 的自营,只补回 6.05% 的代理,说明这是一次以稳价、稳渠道为目标的防守,还不是一次已经完成重建的进攻。
关键判断:2025 年九芝堂做对了两件事——把成本管住了,把价格体系稳住了,这两件都值得肯定。但它留下一个问题:当利润是省出来的、价格是控出来的,那收入要靠什么长回来?OTC 跌掉的那两成,不是市场没了,是本来会在药店拿起九芝堂产品的人,没有拿。
三、三个数字,说清它现在站在哪
把这家公司现在的处境,压缩成三个数字。
第一个数字:22.29 亿元。 这是 2025 年的营业收入,也是它连续下滑的第四年。四年前这个数字是 30.33 亿元。
第二个数字:−22.67%。 这是 2025 年 OTC 收入的变化。它对应的是品牌最核心的那块战场——顾客在药店里的自主选择。
第三个数字:29.6%。 这是 2026 年上半年归母净利的增量里,来自新买来的那家公司(吉象隆)并表的贡献占比。
第三个数字需要解释一下。2026 年上半年,九芝堂归母净利 2.50 亿元,同比 +74.01%,看起来非常好。但拆开看:吉象隆上半年净利 1.43 亿元,按九芝堂持股 51.6667% 计算,归到上市公司约 0.74 亿元,占归母净利的 29.6%。
也就是说,这份漂亮的半年报里,接近三成的利润不来自九芝堂自己的生意,来自它去年买进来的那家公司。
九芝堂 2025 年的三个数字——营收 22.29 亿、OTC −22.67%、并表贡献 29.6%
关键判断:三个数字指向同一件事——九芝堂现在的位置是「守得住、但没长起来」。营收在缩,品牌最核心的 OTC 在缩,而增长的利润里近三成来自外部并表。它的规模还在,现金流还在,但增长这件事,目前不是靠它自己的能力在推动。
四、中药的钱,留在链条的哪一段
要看清楚一家企业的位置,得先看它站的这条产业链上,钱留在哪一段。
  • 上游药材种植:药材价格波动大,企业靠自建基地或长期采购平抑——利润薄,且不稳。
  • 中游制造:普通仿制中成药同质化严重,利润靠规模与成本——薄。
  • 品牌与独家品种:老字号、独家品种、中药保护品种具备定价与渠道话语权——厚。
  • 终端零售:连锁药店集中度提升,对上游议价力在增强——中等,且正在往上游转移。
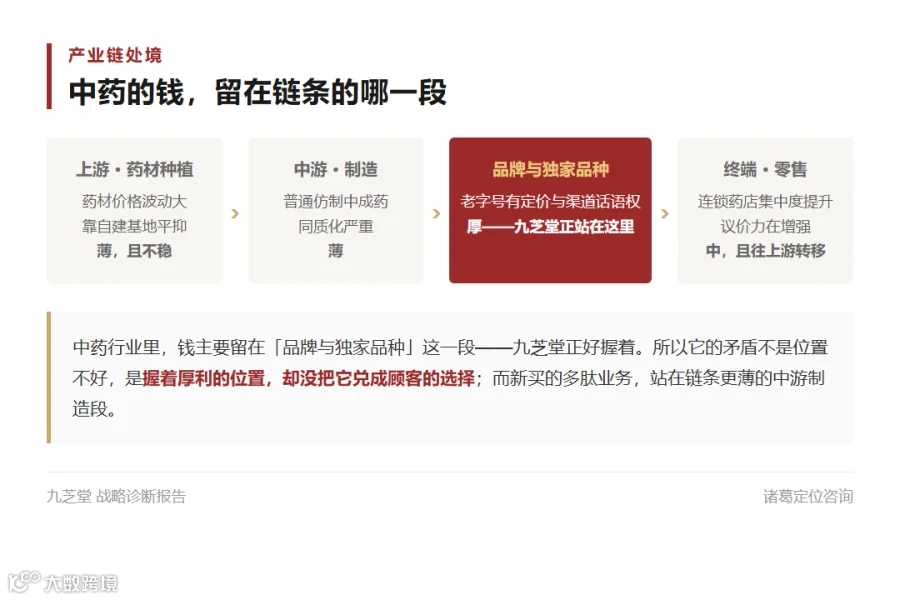
结论很清楚:中药行业里,钱主要留在「品牌与独家品种」这一段。
而九芝堂手上握着的,正好就是这两样——三百多年的老字号品牌,加上 35 个独家品种。
所以它的问题不是「站错了链条位置」——它站在利润最厚的那一段。问题是它站在厚利的位置上,却没有把这个位置变成顾客的选择。
再看它新买进来的这块业务。吉象隆做多肽原料药,处在链条的中游制造段——挣钱方式是按订单供货,靠的是产能和行情。这不是说它不好,吉象隆有 10 个原料药批文(国内第三)、8 个品种进了国家集采,是国家级专精特新「小巨人」,壁垒是真实的。
但两块业务站在链条的不同厚度上:一块在品牌段,一块在制造段。
中药产业链的利润分布——钱主要留在「品牌与独家品种」这一段
关键判断:九芝堂在中药链条上站的是最厚的那一段——品牌加独家品种,这是多数同行抢不到的位置。它真正的矛盾不是「链条位置不好」,而是「握着厚利的位置,却没把它变成顾客的选择」。而新买来的多肽业务,站在链条更薄的那一段,挣的是产能和行情的钱。
五、同一门中药生意,为什么有人涨有人退
2025 年的中药板块,内部是剧烈分化的。
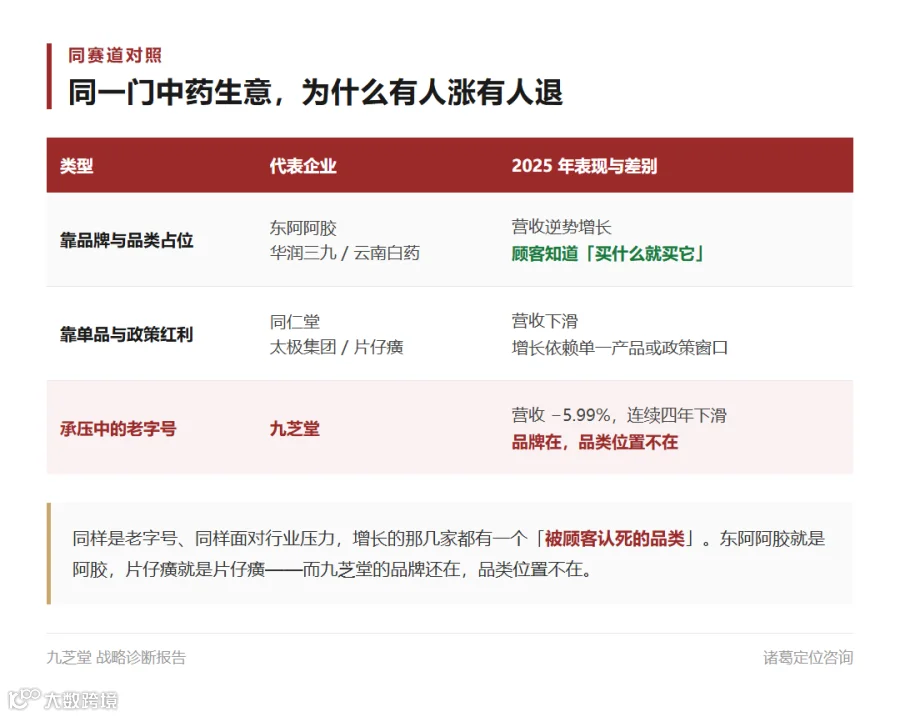
  • 靠品牌与品类占位:东阿阿胶、华润三九、云南白药——营收逆势增长,因为顾客知道「买什么就买它」。
  • 靠单品与政策红利:同仁堂、太极集团、片仔癀——营收下滑,增长依赖单一产品或政策窗口。
  • 承压中的老字号:九芝堂——营收 −5.99%,连续四年下滑,品牌在,品类位置不在。
这组对比最值得九芝堂看一眼:同样是老字号,同样面对行业压力,增长的那几家都有一个「被顾客认死的品类」。东阿阿胶就是阿胶,片仔癀就是片仔癀,云南白药就是白药——说到某个词,顾客第一个想到的就是它。
而九芝堂两样都没有:它既不靠单品,也没有被认死的品类。所以当行业承压时,它只能靠省钱保利润。
还有一个必须正视的政策变化。九芝堂的核心处方药是疏血通注射液,2024 年前三季度还占公司总营收的 24.18%。但这个产品的支付端一直在收窄:
  • 2017 年,被纳入医保限制使用范围;
  • 2024 年 12 月,医保备注限制再次收紧——从「缺血性心脑血管疾病患者」改为「限二级及以上医疗机构急性脑梗塞患者」,2025 年 1 月 1 日起执行。
这里要说清一个容易被误读的地方:疏血通注射液不是「产品不行了」。2026 年 8 月,相关研究发表于国际核心期刊《植物医学》(Phytomedicine),明确了它在急性缺血性卒中静脉溶栓后的疗效与安全性,学术支撑是硬的。
问题出在支付端,不在产品端。学术证据再好,也换不回被政策限制掉的那部分市场。
同一门中药生意,靠品类占位的在涨,靠单品与政策红利的在退
关键判断:同一门中药生意,涨的和跌的差在一个地方——有没有一个被顾客认死的品类。东阿阿胶、云南白药把百年信用兑到「阿胶」「止血」上,就撑起了增长;而九芝堂的品牌还在,品类位置不在。它的疏血通注射液有真学术背书,但支付端被政策框住了——这条路的门槛在抬高,而且不由它自己决定。
六、买来的这条曲线,和它自己那条没接上
2025 年 10 月,九芝堂以 3.1 亿元收购吉象隆 51.6667% 股权,11 月初并表。这笔并购的动作是果断的——直接买下了一家已经盈利、已经有批文、已经进集采的公司,当年并表当年就贡献利润。
这个转变本身值得肯定。回头看它的转向路径:2017—2018 年那两次是「自己长」——牙膏、生物药、干细胞,从头投入、周期长、见效慢;2025 年这一次换成了「直接买」。在多肽这个窗口期,自己搭团队做原料药,确实来不及。
但要看清一件事:买到的是收入,不是协同;买到的是利润,不是能力。
并购公告里写了三条协同路径,逐条对照实际情况,会看到另一幅图景:
  • 品牌协同:公告说「依托九芝堂品牌资源」——实际吉象隆产品以原料药/化工品形态销售,不使用九芝堂品牌。
  • 渠道协同:公告说「依托九芝堂销售渠道」——实际下游客户是制剂厂商(B 端),与药店医院(C 端)不重叠。
  • 研发协同:公告说「研发与技术方面协同」——实际多肽化学合成与中药提取、细胞治疗属不同技术体系。
还有一条更能说明问题的证据:2026 年半年报里,没有披露任何一条协同金额或协同项目。
公司自己的表述也留了余地——「预计吉象隆未来会保持良好的态势」,并明确标注「该表述为公司预期,不构成业绩承诺」。
更根本的一点是:吉象隆挣的钱,和九芝堂品牌没有关系。它做多肽原料药,靠的是 GLP-1 类药物全球需求旺盛、车间满产运行。这些支撑,既不是九芝堂品牌带来的,也不是九芝堂渠道卖出去的。
这不是否定并购,是把判断放在证据上——本报告把协同定性为「尚未验证的预期」,而不是「已经实现的能力」。
关键判断:九芝堂用一次果断的并购,拿到了真实的增长和转型入口,这个决策值得肯定。但它留下一个必须回答的问题:这条买来的曲线,和它自己原来那条,什么时候才能接上?现在两块业务在品牌、渠道、研发上都没有接口,增长压在一件它自己控制不了的事情上——外部行情。
七、八年试了三件事,为什么都没解决那个问题
把九芝堂这八年的动作排一下,能看到它在反复找答案。
2017—2018 年,它推裸花紫珠牙膏进大健康,1.99 亿元入局科信美德的糖尿病生物药,10.11 亿元增资思迪美科做干细胞。2025 年,它花 3.1 亿元买下吉象隆。
三次转向,其实都在回答同一个问题:下一个增长从哪来?
但诊断走到这里,要给出一个更准确的判断了。
九芝堂是一个被顾客记住、但还没有被顾客需要的品牌。
「被记住」是真的——三百多年老字号,432 个批文,圈内认知度极高。「没被需要」也是真的——顾客认这三个字,却说不出「买九芝堂的什么」。OTC 跌两成,就是认知没有转成购买的直接证据。
这才是它真正的根本问题。营收连续四年下滑是表面现象,利润靠省钱、增长靠并购是中间现象,最底下的一层是:品牌有认知,但没有需求入口。
再看它的能力结构,也是一致的:
  • 守成能力:强。成本管控、回款管理、价格体系整治,都做到了。
  • 整合能力:中等。买下了好资产,还没整合出协同。
  • 进攻能力:未见。没有出现一个真正被市场记住的新品类或新增长引擎。
还有一层现实压力绕不开:对赌。原实控人李振国承诺九芝堂 2025—2027 年累计经审计扣非净利不低于 9 亿元,未达标现金补足。2025 年只完成 1.91 亿元,进度 21%。往后两年,需要的年复合增速超过 50%。
在这样的压力下,管理动作自然会偏向短期——2025 年分红 2.54 亿元、占归母净利 114.05%;2026 年上半年研发投入 6,129.58 万元,同比 −5.78%,占营收约 3.76%。
这不是道德问题,是激励结构问题:当考核盯着两年内的数字,做长期品牌投入的意愿就会被挤压。
关键判断:九芝堂八年做了三件事——做大健康、做创新药、做并购,每一件都有它的道理。但这三件都没有回答同一个问题:顾客为什么要在药店拿起九芝堂,而不是旁边那个牌子?它的根本问题不是「手上有牌」,而是「顾客不知道在什么需求下该找它」。
八、方向只有一句话:把品牌兑到一个具体品类上
方向不是拍脑袋选的。先把可能的路列全,逐个比较:
  • A. 老字号品类占位(把品牌兑到一个具体品类):顾客有购买理由,能被独占,对手抄不走「想到这个需求就想到九芝堂」。
  • B. 多肽平台化(原料药走向制剂与 CDMO):对下游有价值,但九芝堂品牌不加分;赛道拥挤,产品高度可替代。
  • C. 创新药与干细胞:当下没有产品可买,周期三到五年以上,投入还在降,成功率与周期都不可控。
  • D. 只守盘(品牌管理与渠道重建):恢复可得性有价值,但不产生新购买理由,只是回到应有水平。
  • E. 大健康泛品类(牙膏、饮料):与九芝堂的中药认知不匹配,人人都能做,完全可复制。
这里要特别说清两件事:为什么「大健康」和「多肽第一」都当不了九芝堂的战略位。
大健康——九芝堂 2017 年做过牙膏、做过保健品,八年下来没有形成规模。原因是顾客认它是中药,不认它是日化,品牌信用兑不到这个场景里去。
多肽第一——那是吉象隆的位置,不是九芝堂的位置。顾客买多肽原料药时找的是吉象隆,不是九芝堂。这条路挣的是利润和现金流,可以保留,但不该当主轴。
九芝堂真正可以独占的,是它品牌已经沉淀了几百年的那个认知——中药调理。
这条路有先例,而且是同一种逻辑:云南白药没有去争「中成药第一」,而是把百年止血的认知落到牙膏上,做成「止血牙膏」,一个品类撑起了新的增长;片仔癀没有做全品类,而是把「保肝」这一个认知做透。
它们证明的不是「老字号能赚钱」,而是「老字号的信用只要兑到一个具体需求上,就能长成一门大生意」。
所以推荐方向是一句话:从现有 432 个批文里,选定 1 至 2 个品类,把九芝堂的品牌信用集中兑上去,做成「顾客想到这个需求就想到九芝堂」。同时把 OTC 渠道从「控货保价」推进到「重建动销」。
这不是放弃增长,是把增长的来源从「外部给的」换成「自己挣的」。三步依次做:
  • 第一步(现在至 6 个月)选定品类:从 432 个批文里,按三条标准筛——顾客有认知基础、竞争还没坐死、能做长期。选出 1 至 2 个形成立项结论,并写下「不做的品类」清单。
  • 第二步(6 至 18 个月)集中资源做透:把 OTC 市场费用从「平均撒到 432 个批文」改为「压到选定的品类上」。关键不是加大投入,是改变投入的集中度——同样的钱撒在 20 个品种上,每个都记不住;压到 1 个品种上,才有机会被记住。
  • 第三步(18 个月之后)用渠道验证认知:品类占位做没做成,不看广告投了多少,看两个数——该品类的份额有没有明显提升、自营收入有没有重新转正。两个数都动了,说明顾客开始主动选择了。
关键判断:九芝堂不缺资产,缺的是把一个资产兑现的动作。它已经花了八年,在大健康、创新药、并购三件事上找答案,这三件都有道理,但都没有解决「顾客为什么不主动买它」。接下来要做的事只有一件:把「九芝堂」这个名字,变成顾客在某个具体需求上的第一个念头。这件事需要时间——而它正好有:多肽并表正在提供这段缓冲期。守住利润底线,把品牌兑成选择,这才是这家老字号最该做的事。
最后
九芝堂做成了一件很多老字号做不到的事:在营收连降四年的情况下,把利润和现金流守住了。这不是运气,是成本管控和回款管理的硬功夫。它还做了一件果断的事:用一次并购,给自己买来了增长和转型的入口。
但它还没做成最重要的一件事——让顾客在某个需求上,第一个想起它。
三百多年的牌子、432 个批文、4 亿多元的经营现金流,这些都是真的。可资产不等于增长,记住不等于需要。它已经过了最难的一关(被记住),却卡在最后一关(被需要)。
真正的风险不是 2026 年上半年能不能继续增长——并表效应还在,这个数字大概率不难看。真正的风险是:当并表贡献不再增长、行情不再给力的时候,九芝堂自己还剩下什么。
衡量一家老字号的成色,不是看这一期利润多高,而是看顾客需要某个东西时,第一个想到的是不是它。
领取完整报告
想要这份完整的战略诊断报告?扫码加我微信
长按识别二维码,加我微信
加微信后回复「九芝堂报告」即可领取完整版。添加时请备注「企业名称 + 您的姓名 + 您的职务」,方便我们高效沟通。
完整报告(17 页 PDF)包含:企业画像与商业模式解构 / 行业趋势分析 / 产业链与竞争格局分析 / 客户认知与战略位分析 / 自身禀赋与能力评估 / 核心战略问题诊断 / 战略方向与路径选择。共 7 章、28 张数据表。
关于作者
刘亮,诸葛定位咨询® 创始人,企业增长战略专家,高级职称、《点燃市场》作者、湖南大学 / 湖南师范大学硕士研究生导师、中南大学品牌研究院专家、工信部名师优课专家,2024 湖南十大品牌人物。
这份报告由我与诸葛战略智能体共同完成。加我微信时,也欢迎顺便聊聊你自己企业的增长问题。
「诸葛刘亮聊战略」视频号 / 抖音号 每日更新,聊湖南产业、聊商业热点、聊企业的增长机会,欢迎关注。
免责声明
本文为「诸葛定位研究院」基于九芝堂股份有限公司(000989.SZ)公开披露的年度报告、半年度报告、公司公告、监管公开文件及公开媒体报道,作出的独立战略分析。未进入企业内部调研,未获取任何未公开信息。
本文不构成任何证券投资建议,不涉及对股价、市值、买卖时机的任何判断,亦不构成对公司经营决策的褒贬评价。文中数据均来源于公开渠道,如与公司正式披露信息存在出入,以公司披露为准。
全文版权归「诸葛定位研究院」所有,欢迎转发,转载请注明出处。

【声明】内容源于网络
0
0
诸葛定位研究院
内容 36
粉丝 0
诸葛定位研究院
总阅读883
粉丝0
内容36