

☉文/马千里
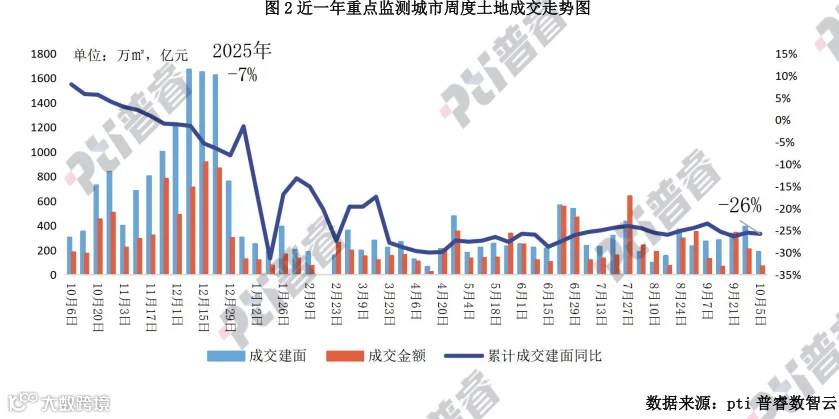
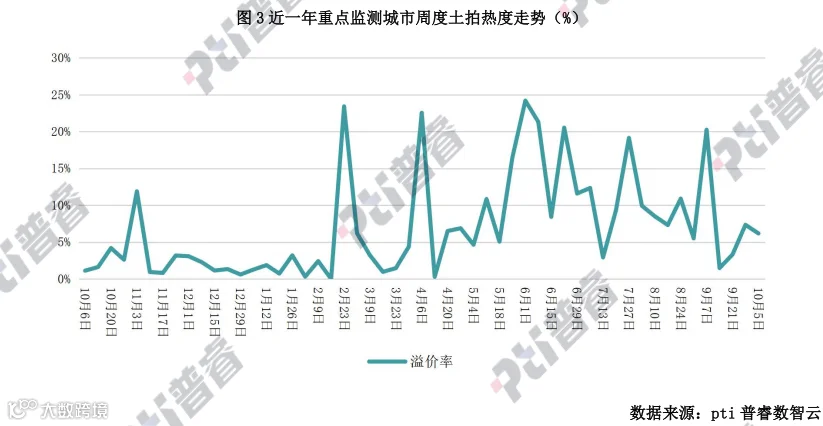
2026年10月5日-2026年10月11日(第41周),土地成交金额环比下降,土拍热度也有所回落。受国庆假期影响,本周土地成交量显著回落。而“828”新政后,9月初以来京沪杭等核心城市供地频次显著放缓,也使得10月份首周优质土拍频次有所下滑,考虑到供地周期的延迟效应,周度土拍热度的低位还将在短期内持续。重点城市监测范围内,成交金额环比下降74%,平均溢价率6.2%。2026年前41周,重点城市土地成交建筑面积1.1亿平方米,同比下降26%。
供应:土地供应建筑面积212万平方米,环比下降94%,核心城市仍无热点地块挂牌。重点城市供应住宅用地的平均容积率为1.85,武汉、南昌、重庆等城市供应宅地平均容积率均低于1.7。
本周一线城市没有宅地正式供应。10月9-10日,武汉挂牌6宗宅地,合计起拍总价15亿元,其中江夏区纸坊南住宅项目地块起拍总价最高,达到5.2亿元,规划总建筑面积15.8万平方米,容积率2.3,对应起始楼面价3315元/㎡。地块地处江夏纸坊老城辐射范围,自身规模适中、形状规整利于规划,周边生活配套成熟,临近中百广场、九全嘉国际广场等商业体,教育、医疗资源齐全,且靠近纸坊大街、北华街地铁站,通勤便利性较好。当前板块新房均价约7500元/㎡,周边同板块近期出让的同类宅地起始楼面价与本地块基本持平,均在3300元/㎡区间。
成交:本周土地成交建筑面积187万平方米,环比下降53%。成交金额72亿元,环比下降66%。平均溢价率6.2%,环比下降1.1个百分点。本周成交金额、平均溢价率回落,主要是受828新政影响,9月份以来核心城市优质地块挂牌频次回落,高总价及高溢价地块成交频次下降所致。
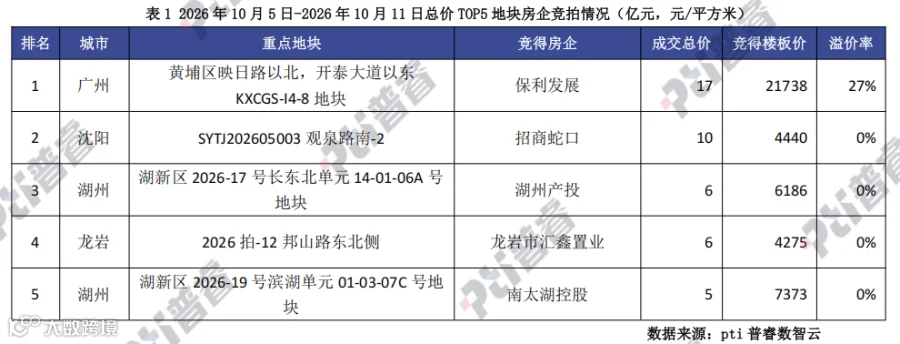
10月9日,保利发展以16.65亿元竞得广州黄埔区宅地,本次出让共吸引3家房企参拍,历经71轮竞价,最终溢价率26.61%,成交楼面价约21738元/㎡;地块容积率2.2,规划总建筑面积7.66万㎡,其中住宅建面不超过7.4万㎡。该地块曾于2025年挂牌后终止出让,本次重启挂牌经历了规划调整,容积率由2.5下调至2.2,建筑限高调整为80米,总建面相应缩减。要求土地出让金签订合同后30日内缴纳50%、余款一年内缴清,同时需符合广州“好房子”建设标准。地块地处科学城核心区,优势是距地铁21号线科学城站约300米,周边云汇天地、华师附属黄埔实验学校等商业教育配套成熟,板块宅地断供14年,稀缺性突出;该地块于9月1日挂牌,结合广州现房新政,该地块虽出让公告未强制锁定现房,但适用“优先现房销售”导向,若选择预售需主体封顶、资金全闭环监管,拉长开发回款周期,一定程度上抬升房企资金成本,不过板块强区位价值仍支撑较高竞价热度,当前板块在售新房大壮名城均价5万元/㎡,板块上一宗宅地成交可追溯至2012年越秀岭南山畔项目,本地块成交楼面价成为片区新的价格基准。
第42周重点地块
为完成全年供地目标,2026年9月南京单月供地规模达525万平方米,同比大幅增长212%,进入10月后,宅地市场步入密集成交窗口期。在本周五,南京将迎来一批集中出让地块,合计出让底价56亿元,涉及江宁、浦口和栖霞区多个板块。其中,栖霞区栖霞街道地块与江宁方山地块起拍楼板价相对较高,是本轮出让的核心观察对象。栖霞山地块位于栖霞山板块,兼具山水资源和文旅功能定位,起拍楼板价1.1万元/㎡;方山附近地块位于江宁成熟居住板块边缘,临近高校、生态与城市配套,起拍楼板价1.06万元/㎡。整体来看,本轮南京土拍在外围板块持续供地,栖霞山与方山两宗高地价地块的成交结果,将对近期南京东部、南部板块的房价预期形成较强指示作用。



免责声明:本文内容根据企业提供信息综合整理,文中涉及项目交付标准、销售信息、精装配置、户型图、示意图、效果图等资料均来源于公开信息,仅供参考,不构成要约、承诺及投资建议。相关内容最终以开发企业官方实际公示文件为准。
普睿地产研究

普睿数智研究中心聚焦房地产行业,围绕市场、企业、产品、运营、战略等八大核心研究方向,深入覆盖房地产市场发展趋势、房企运营模式、产品力构建、多元化布局及代建业务等关键课题。通过日报、周报、月报等常态化成果持续输出市场洞察,并每年发布上百份深度专题报告,致力于提供扎实、前瞻的研究支持,助力决策,推动行业正向发展。
排版:xy