


每周亮点
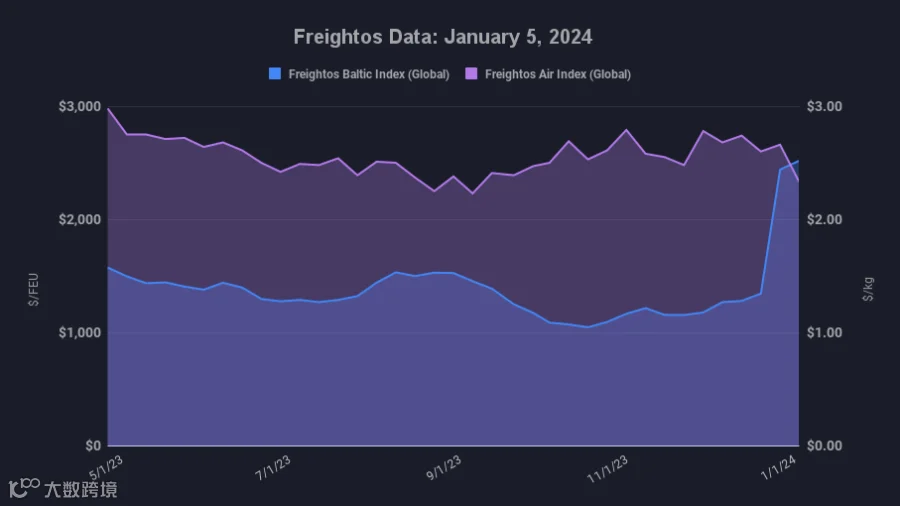
海运运价 – Freightos波罗的海指数
- 亚洲至美国西海岸:FBX01周度运价上涨60%,达2,713美元/FEU。
- 亚洲至美国东海岸:FBX03周度运价上涨58%,达3,980美元/FEU。
- 亚洲至北欧:FBX11周度运价飙升176%,达4,391美元/FEU。
- 亚洲至地中海:FBX13周度运价上涨115%,达5,169美元/FEU。
空运运价 – Freightos空运指数
- 中国至北美:周度运价下跌8%,至5.36美元/公斤。
- 中国至北欧:周度运价下跌38%,至1.86美元/公斤。
- 北欧至北美:周度运价微跌1%,至1.81美元/公斤。
红海局势与航运市场分析
地缘政治博弈与船公司应对策略
近期,包括美英在内的12国集团向胡塞武装发出“最后通牒”,要求其停止红海袭击,中国驻联合国代表亦呼吁停火。尽管面临外交压力及多国退出海上巡逻联盟的地缘政治考量,胡塞武装仍持续发动无人机、爆炸物船只及小型船只袭击。
受此影响,全球十大集装箱班轮公司中已有六家选择绕行好望角以避开红海,包括马士基(Maersk)、地中海航运(MSC)、赫伯罗特(Hapag-Lloyd)、以星航运(ZIM)、海洋网联(ONE)和达飞轮船(CMA CGM)。其中马士基上周刚恢复航行便再次暂停;达飞虽有部分船舶通行,但整体运力受限。相比之下,长荣、韩新、阳明、东方海外和中远海运等亚洲承运人目前仍经苏伊士运河航行,但绕行航线的承运人总运力已占全球62%。此外,据报道中远海运已跟随东方海外停止挂靠以色列港口,以规避潜在安全风险。
运价飙升与市场供需展望
绕行非洲南部导致航程延长、燃油消耗增加及船舶周转率下降,直接推高了运营成本与即期运价。数据显示,自12月中旬绕行开始以来,亚洲至美国东海岸运价上涨69%至4,234美元/FEU;至北欧上涨226%至4,789美元/FEU;至地中海上涨116%至5,202美元/FEU。随着月中一般费率上调(GRI)及附加费生效,短期内价格或继续攀升,回程运价也已至少翻倍。
亚洲至美国西海岸运价自12月中旬以来上涨74%至2,713美元/FEU,且有报道称下周可能触及5,000美元/FEU,主因是货主为规避东海岸延误而转移货量。跨大西洋航线及其他未直接受红海影响的航线预计2月份也将大幅涨价,从目前的1,240美元/FEU升至至少5,000美元/FEU。这反映出市场整体舱位趋紧,以及更长运输时间可能导致的枢纽港拥堵和空箱短缺问题。
当前需求上升主要源于货主为适应长航程及赶在中国农历新年假期前出货而提前发货。未来几周舱位短缺与拥堵情况或将最为严峻。预计1月下旬需求缓和后行业将获得喘息机会,加之节后传统淡季,运价或在2月下旬回落,但在红海航线完全恢复前,运价将维持高位。不过,即便运价涨至6,000-8,000美元/FEU区间,仍远低于疫情期间的峰值水平。
资本市场反应与空运替代效应
高运价改善了市场对班轮公司2024年盈利能力的预期。杰富瑞(Jeffries)已上调行业展望,认为即便市场稳定,运价底部支撑也将提高。航运股对此反应敏感:以星航运股价随绕行消息大涨60%,又随马士基复航传闻下跌,并在其再次暂停服务后反弹。近期有关船公司与胡塞武装谈判的传闻曾导致股价波动,但马士基和赫伯罗特已予以否认。
海运受阻促使部分货量转向空运。虽然Freightos空运指数显示亚洲至北美运价持平、至北欧延续跌势,符合旺季后特征,但周一中国至北欧日费率逆势攀升至4.11美元/公斤,较年底上涨38%,显示出红海危机引发的空运需求增长端倪。