

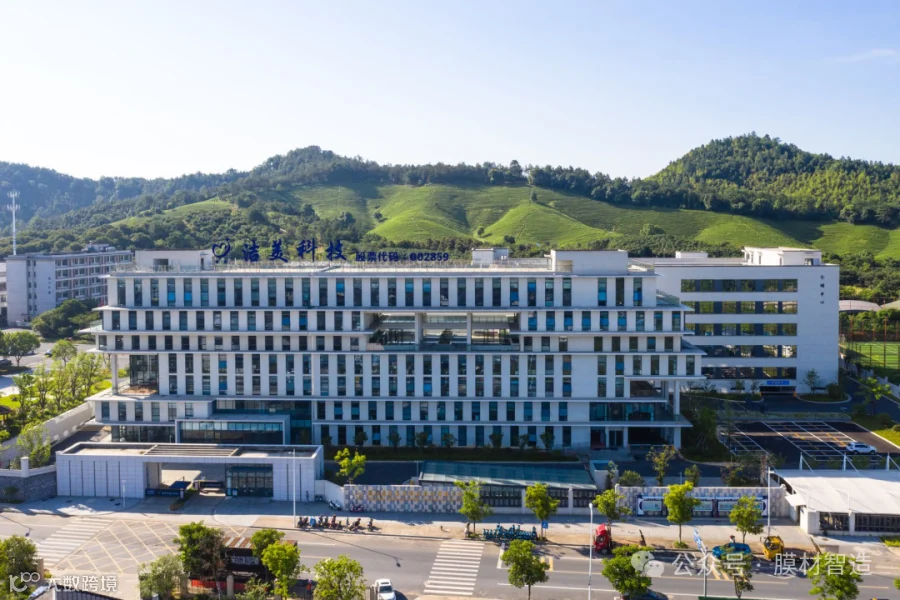
9月30日,洁美科技(002859)收到深交所出具的受理通知,公司发行股份购买资产并募集配套资金申请文件获正式受理。
公司拟通过发行股份方式购买长沙埃福思科技有限公司100%股权,交易作价9.15亿元,并募集配套资金不超过2.28亿元。
这笔交易从8月10日披露重组草案到获深交所受理,用了不到两个月,而且公司早在3月16日就已披露交易预案。但比交易本身更值得关注的,是洁美科技当下正在经历的另一件事——离型膜满产了。
(1)离型膜出货半年接近翻倍
今年上半年,洁美科技的MLCC离型膜经历了一轮实打实的放量。月度出货量从1月的约2100万平方米,一路爬到6月的超4000万平方米,半年增长近一倍。
从3月开始,离型膜销量明显抬头,同比增幅超过100%,公司预计利润将在下半年集中体现。
产能规划上,公司目前离型膜年产能4亿平方米,其中安吉基地3亿、肇庆基地1亿。
天津生产基地(即华北地区产研总部基地)两条新线已开始试生产,公司还计划把该基地的年产能从4.8亿平方米提升到7.68亿平方米,追加投资4.28亿元,项目总投资增至18.78亿元。
客户验证也走完了关键一步。MLCC离型膜已在国巨、华新科、风华高科、三环集团等主要客户稳定批量供货,并基本完成自制基膜的产品切换;韩系大客户三星电机已大批量供货,日系大客户村田、太阳诱电完成验证后也进入批量供货。
洁美科技能在这个赛道站稳,靠的是基膜自制加涂布工艺的一体化布局。基膜是离型膜的核心底材,自己能造基膜,成本和交付节奏就有了主动权。
涂层厚度1.6微米、1.0微米的高端产品已在客户端放量使用,0.9微米的产品已送样测试。
赶上MLCC行业新一轮涨价周期,加上供应链国产化推进,离型膜这类关键耗材的议价空间正在变大。
(2) 9.15亿收购,买的是另一条赛道
离型膜放量的同时,洁美科技在高端装备上落下另一颗棋子。
埃福思科技成立于2018年,主营离子束抛光机和磁流变抛光机,这是光刻机核心光学元件加工的关键设备,精度能做到纳米甚至埃米级。
它的客户包括福晶科技、茂莱光学、波长光电等上市公司,以及中科院、中国工程物理研究院等科研院所。
埃福思的业绩也在快速放量,2025年营收1.38亿元、净利润5837万元,双双高速增长,毛利率稳定在65%以上。
这笔收购的逻辑,是洁美科技从电子封装耗材往半导体高端装备延伸。
两家公司客户结构同处电子信息产业链,埃福思已经借助上市公司的渠道切入了美迪凯光电等供应链,比亚迪等头部客户更是双方的共同服务对象。
(3)从材料商到“材料+设备”平台
洁美科技的两条业务线,正在形成一种新结构。
离型膜是当下正在放量的材料业务。公司是全球纸质载带龙头,2026年上半年电子封装材料营收9.03亿元,同比增长11.82%;离型膜上半年营收同比增长79%,是全公司增速最快的板块。
埃福思是面向未来的设备业务。埃福思的离子束抛光机是光刻机光学元件加工的刚需设备,国产替代前景大,埃福思在这个领域的销售已居国内前列,技术壁垒和客户认证构成了竞争护城河。
从材料到设备,洁美科技的产业链位置在往上移。
材料企业的功夫在配方、涂布工艺和客户认证,设备企业的功夫在精密加工和技术迭代,洁美科技这两者服务的是电子信息产业链上游的不同环节:离型膜对应MLCC制程,埃福思对应光刻机光学元件加工。
洁美科技这一步棋,本质上是拿材料业务积累的产业资源、客户渠道和资本平台,去嫁接设备业务的长期空间。
离型膜满产保证了短期业绩的确定性,埃福思则打开了中长期的成长空间,从“材料商”到“材料+设备”平台,这家薄膜龙头的产业链位置,正在被重新定义。
免责声明:本文部分资讯来源网络等,著作权属原创者所有。我们转载此文出于传播更多资讯之目的,无商业用途。如涉著作权事宜请联系小编:15101094390(同微信)。


功能膜涂布产业链
扫码关注了解前沿咨询