


本周亮点
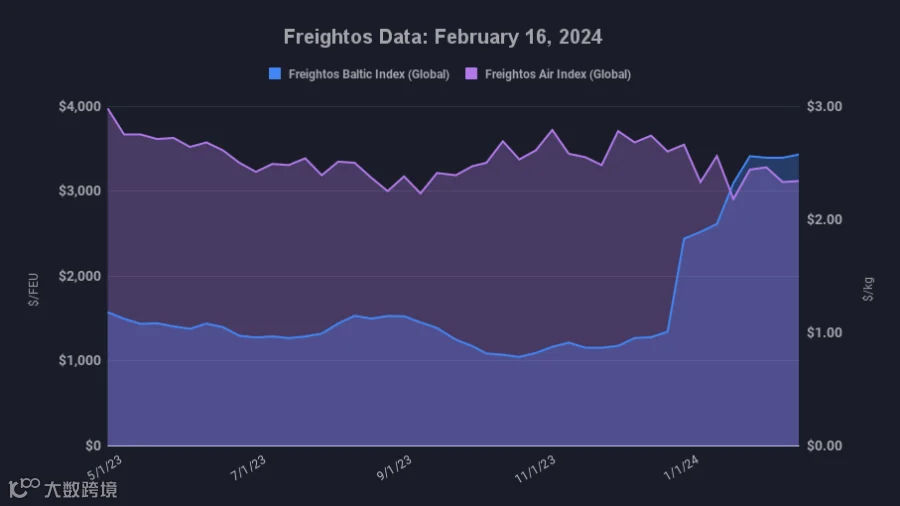
海运运价 – Freightos波罗的海指数
- 亚洲至美国西海岸(FBX01):上涨1%至4,889美元/FEU。
- 亚洲至美国东海岸(FBX03):上涨3%至6,764美元/FEU。
- 亚洲至欧洲北部(FBX11):下跌2%至4,587美元/FEU。
- 亚洲至地中海地区(FBX13):上涨1%至5,802美元/FEU。
空运运价 – Freightos空运指数
- 中国至北美洲:周线运价下跌7%至3.65美元/公斤。
- 中国至欧洲北部:周线运价下跌15%至2.97美元/公斤。
- 欧洲北部至北美洲:周线运价上涨1%至2.05美元/公斤。
市场分析
红海局势反复,承运人策略调整保时效
近期针对红海航运的袭击频率曾一度放缓,但本周攻击再度升级并首次导致商船被弃,显示该区域风险仍未解除。为应对航程延长,海运承运人普遍采取提高航速及增加船舶投放等策略,有效减少了延误,避免了欧美主要枢纽港拥堵。
然而,为保障远东至欧美干线畅通,部分航线出现连锁反应:印度港口中断加剧;部分承运人在欧洲卸载地中海集装箱以缩短周转时间,增加了地中海货主的运输周期;中东内部贸易则更多依赖支线运输。此外,设备与舱位减少推高了非红海航线运价,跨大西洋航线自2月初以来运价已攀升44%,接近1,800美元/FEU。
运力过剩压力犹存,节后或现停航潮
目前延长的航程虽吸收了此前集装箱市场的过剩运力,但随着农历新年后需求预期回落,且欧美运价已现企稳或下降趋势,承运人或将通过取消航班缩减运力,以维持一月份的运价涨幅。
空运整体平稳,局部枢纽短期承压
红海危机未引发亚洲出发空运货量及运价的广泛激增,全球Freightos空运指数基准较月初下跌5%。不过,迪拜、曼谷等海空联运枢纽因货量集中出现拥堵,迪拜上周甚至暂停收货。预计随着海运趋稳及春节需求回落,此类局部拥堵将逐步缓解。