

比索一周贬了7%,你的回款又少了一截
1. 这是纯利空,不是新闻。美元/比索从 9 月中旬 17.14 冲到 18.44,约 +7% 急贬。你卖的东西没变,换回的人民币少了——跨境店(成本用人民币/美元、售价收比索)尤其疼。
2. 贬值 7%,你的净利率绝对值大约掉 6.5 个百分点。与毛利率高低无关;但低毛利 SKU 相对最惨——10% 净利的被削掉一半以上。
3. 宏观你改不了,能改的是这 6 件事:重算毛利提价、回款锁汇、成本币种错配、选品结构、备货节奏、合规底线。
4. 越晚动手,亏得越多。汇率每天都在动,你晚一周重算,就等于多按一周的贬值价在卖货。下面 6 件事,这周内逐条做完。
+7% 9 月中旬以来比索急贬幅度 |
≈6.5pp 贬值 7% 对应的净利率绝对降幅 |
这次贬值,你的利润打了几折
跨境店的典型结构是:售价收比索,采购/头程用人民币或美元。比索贬值 d%,回款换回的人民币就等比减少(假设美元/人民币稳定),而你的成本纹丝不动——等于变相成本上升。
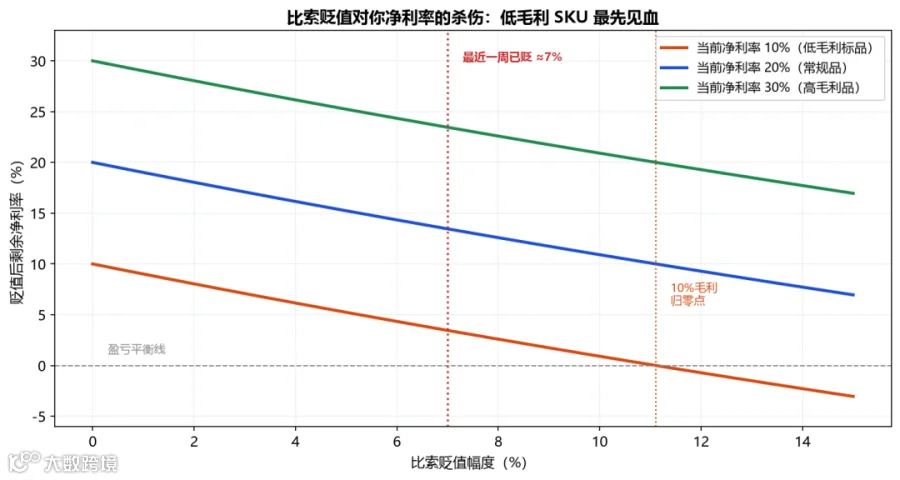
简化模型:贬值后剩余净利率 = 1÷(1+d) − (1−原净利率)。结论很硬:净利率绝对值下降 ≈ d÷(1+d),和你的毛利率高低没关系。但低毛利 SKU 基数小,相对最惨。
【插入图】比索贬值对净利率的杀伤测算
三条线对应 10%/20%/30% 三种当前净利率;竖线 7% 是已发生的贬值,11% 附近 10% 毛利 SKU 归零
|
|
|
|
|
|---|---|---|---|
|
|
|
|
-3.0%(亏) |
|
|
|
|
|
|
|
|
|
|
看这张表就明白:现在已贬约 7%(介于 5%–10% 之间),你的净利率绝对值已经掉了 6–7 个点。同样一笔比索回款,到手的人民币直接少了一截——账面上的利润,就是这么悄没声地没的。若悲观情景(RBC 预测年底 19.85)兑现,10% 净利的 SKU 直接转亏。
比索还会不会跌,谁都说不准;想看"为什么跌、未来怎么走",回看上篇——已拆解 5 年走势、六大跌因、机构预测与三种情景。
比索一周贬值7%,你的墨西哥利润去哪了?