


2026年9月9日,我们集中安排了四场客户审计沟通会议。
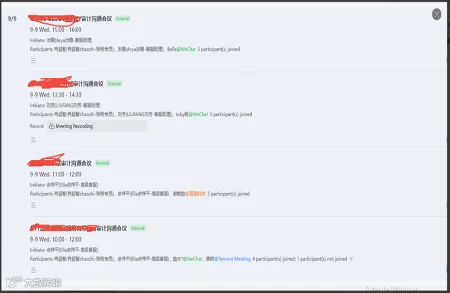
客户集中提出的问题,是关于实操,税务以及费用重分类的相关问题:
税表可抵扣亏损与未分配利润为什么对不上?
纳税调整到底怎么调?
内地和香港会计准则下,费用分类为什么不一样?
其他披露细节怎么处理?
一、四场会议,客户到底卡在哪里?
税表可抵扣亏损与未分配利润差异
税表亏损是税务口径,未分配利润是会计口径,两者不是同一个概念。客户不理解差异来源。
纳税调整
会计利润和应纳税所得额怎么衔接,哪些项目要调增,哪些项目要调减。
费用重分类
内地与香港会计准则下,费用分类和披露方式不同。客户对“销售费用、管理费用、财务费用”和香港准则下的功能列报存在疑问。

二、我们解决了什么?
1.费用重分类:内地和香港不是一套逻辑
会议中,我们把中英文费用分类表逐项展示给客户,解释:
内地报表常见分类:销售费用、管理费用、财务费用;
香港准则常见分类:按功能列报,如直接成本、其他经营费用等,附注再按性质披露;
费用重分类不是简单改科目名称,而是列报逻辑和准则适用不同,会影响报表结构和附注披露。
2. 税表可抵扣亏损和未分配利润,本来就不是一回事
关于税表可抵扣亏损与未分配利润的差异,我向客户解释:
会计利润 ≠ 应纳税所得额;
纳税调整基本逻辑:会计利润 + 纳税调增 - 纳税调减 = 应纳税所得额;
税表可抵扣亏损是税务口径,未分配利润是会计口径;
两者差异可能来自纳税调整、免税收入、不可扣除支出等。
3. 会计和税务要分开看
我在会议中向客户解释了纳税调增调减的相关问题:
利息收入:会计上已经计入收入。如果按适用税法属于免税收入,税务申报时就需要做纳税调减。
也就是说:
会计上:确认利息收入;
税务上:符合免税条件的部分,做纳税调减;
不能因为会计计入了收入,就默认税务也要交税。
开办费:会计和税务要分开看(香港)
如果涉及在香港成立的公司,开办费的会计处理和税务处理差异更需要特别注意。
会计上,香港公司筹建期间发生的开办费,通常在实际发生时计入当期管理费用,或者在开业后一次性计入当期损益,符合香港会计准则的合规要求。
税务上,香港开办费不能抵扣。主要原因在于,开办费是在公司成立之前发生的费用,用于建立整体收益产生架构,属于资本性质的开支。根据《税务条例》第17(1)(c)条,在确定应课利得税利润时,资本性质的开支不可扣除。香港税务局执行指引也明确,资本开支一般不获准扣除。从实务角度看,公司成立前的启动费用属于资本性质,不可税务扣除。

三、这个案例引发的财务、税务、审计观点
财务观点
未分配利润与税务可抵扣亏损的差异,本质是会计口径与税法口径的差异。
费用重分类会影响报表列报,跨境业务还要考虑内地与香港准则转换。相关差异要有底稿支持,不能只调数字。
税务观点
纳税调整要分清调增和调减。免税收入、不可扣除费用、亏损弥补、可抵扣亏损结转,都要有税法依据。可抵扣亏损是否确认递延所得税资产,需要评估未来是否有足够应纳税所得额。
审计观点
审计报告和附注披露必须一致。费用分类要有准则依据,报告修改后要同步附注、税务申报和客户确认。涉及香港与内地准则差异,要明确适用准则和列报基础。

四、其他客户值得学习的地方
会计利润与税务可抵扣亏损是两个口径,要建税会差异台账,逐项说清差异来源。
纳税调整公式:会计利润 + 纳税调增 - 纳税调减 = 应纳税所得额。
免税收入会计上已确认,税务申报时可能调减,要单独梳理并保留税法依据。
费用重分类要区分内地准则与香港准则,列报逻辑不同,不能直接套用。
跨境业务要明确适用哪套会计准则,列报基础要清晰。
财务报表附注与税务申报口径要一致,避免前后矛盾。
会计确认与税务口径不同的项目,要单独记录并保留依据。
建立税会差异调节表,逐项记录纳税调增、纳税调减。
五、结语
客户会议的价值不在于“开了会、客户满意”,而在于把可抵扣亏损、纳税调整、费用重分类、审计披露这些高频问题,变成了其他跨境电商和国际贸易客户可复用的清单。
对客户来说,审计沟通越早、越专业,后续税务和合规风险越小。
易税通企业国际化架构&全球财税合规专业顾问团队免费咨询热线:18926024461(微信同号)
END
声明:本文仅供参考,具体税务问题请咨询专业机构,版权归跨境易税通所有,欢迎转载。文中配图由豆包AI生成,如有侵权,请联系小编处理,谢谢。
易税通是专注跨境电商及出海企业的全球财税合规服务机构,拥有专业本地团队,提供中国、美国、中国香港等核心市场的公司架构设计、税务合规、专项税务咨询及出口退(免)税解决方案,致力于为跨境企业提供长期、可落地的合规支持。
欢迎扫描下图二维码,跨境财税合规专家为您在线答疑,同时加入【跨境电商卖家社群】与行业精英卖家交流经验,共享资源,免费获取社群专属福利!

大家都在看:
“这不是我干的”?美国法院从来不管这个
做出口退税的企业注意!税总这次盯上哪3类人?
香港公司电商账务处理常见问题与解决方案
注销 ≠ 安全着陆!个体户注销后被税局“强制复活”!
跨境电商境外支出税前扣除全指南:凭证放宽了,但5%的佣金限额仍是痛点
一次香港休眠公司审计带给我的深度思考

分享
收藏

点赞
在看
