


每周亮点
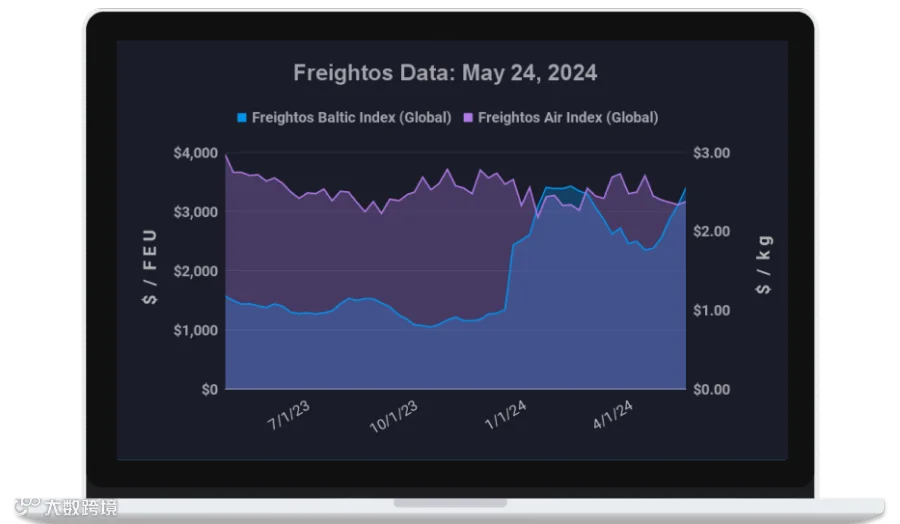
海运运价 – Freightos波罗的海指数
- 亚洲至美国西海岸(FBX01):周线上涨13%,达4,917美元/FEU。
- 亚洲至美国东海岸(FBX03):周线上涨18%,达6,323美元/FEU。
- 亚洲至欧洲北部(FBX11):周线上涨6%,达4,876美元/FEU。
- 亚洲至地中海地区(FBX13):周线上涨3%,达5,637美元/FEU。
空运运价 – Freightos空运指数
- 中国至北美:周均价下跌3%,至5.69美元/公斤。
- 中国至欧洲北部:周均价持平,维持在4.02美元/公斤。
- 欧洲北部至北美:周均价微跌1%,至1.73美元/公斤。
市场分析:红海危机下的运价走势与展望
受红海改道影响,船公司通过增加高速船舶及依赖中转等方式,在3月和4月基本保障了集装箱按计划运输。然而,随着局部拥堵加剧、港口跳港增多以及出口枢纽空箱减少等供应端问题逐渐显现,市场平衡被打破。
供需错配推高即期运价
此前市场需求稳定时,运力与设备尚能维持平衡。但5月份亚洲以外需求意外回升,叠加对下半年红海局势或劳工问题的担忧导致跨太平洋旺季提前开启,拥堵情况恶化。供应短缺迅速转化为亚洲地区的空箱紧缺,引发甩柜现象并推动运价飙升。
目前,亚洲至北美西海岸即期运价逼近5,000美元/FEU,较4月低点上涨近70%,接近年初红海危机时的峰值。同期,东海岸和欧洲北部运价均上涨约50%。此外,亚洲区域内运价攀升及舱位收紧也推高了次要航线附加费。若现状持续,6月的一般费率上调(GRI)及附加费或将进一步抬高运价。
本次中断规模预计不及疫情期间
尽管托运人将面临数月的高运价与延误,但此次危机的持续时间与严重程度预计不会重演疫情期间的极端情况。核心原因在于当前货量虽增长但未出现激增。据美国全国零售联合会数据,2021年至2022年美国进口货量月均达221万TEU;而今年5月至9月预计月均为205万TEU,峰值约为210万TEU。
这一货量水平在美国港口的处理能力范围内,且港外堆场等应对策略已就位。因此,当前的拥堵和空箱短缺虽会推高运价,但不太可能形成自我强化的恶性循环。若需求增长确为旺季提前信号,随着旺季放缓,价格与中断现象有望在几个月内缓解。但在红海航运恢复前,运价预计难以跌破4月低点。
海空联运替代方案吸引力下降
海运中断通常会将部分货量转向空运或海空联运。虽然中东空运出口运价上周反弹12%-25%,显示出一定需求增长,但通往新加坡、迪拜等中转枢纽的海运运价飙升正削弱该选项的性价比。数据显示,上海至杰贝阿里(Jebel Ali)即期运价在过去三周内暴涨逾50%,突破4,200美元/FEU,加之港口拥堵,使得海空联运的经济性大打折扣。截至目前,Freightos空运指数显示中国及南亚至欧美航线的运价仍保持相对稳定。